La commercialisation des turbines à gaz chinoises s'accélère, de nouvelles opportunités s'ouvrent sur les marchés des équipements et de la maintenance
fr.wedoany.com Rapport : Le 16 octobre 2026, l'Administration nationale de l'énergie, le ministère de l'Industrie et des Technologies de l'information, la Commission de supervision et d'administration des actifs de l'État du Conseil des affaires d'État et l'Administration d'État pour la régulation du marché ont conjointement publié les « Orientations sur la promotion du développement innovant des turbines à gaz », proposant de bâtir d'ici 2030 un système de chaîne industrielle complète et autonome couvrant la « recherche-développement — fabrication — validation — maintenance », et déployant 16 tâches clés. Le document intègre dans un même cadre politique l'application des premières unités (première série), les achats des entreprises d'État, le retour sur investissement, la maintenance autonome et la localisation des pièces de rechange. Pour l'industrie chinoise des turbines à gaz, qui a déjà obtenu des résultats de développement autonome, la concurrence centrale de la prochaine étape ne consiste plus seulement à fabriquer des prototypes conformes, mais à faire entrer les équipements nationaux dans le système d'achat courant grâce à l'exploitation à long terme dans de véritables centrales, et à générer ainsi une demande continue d'unités complètes, de composants clés et de services de maintenance.
Le carnet de commandes mondial des turbines à gaz est saturé, les équipements nationaux bénéficient d'une nouvelle fenêtre de marché
La demande mondiale de turbines à gaz est portée conjointement par la construction de centres de données d'intelligence artificielle, le réglage de pointe des systèmes électriques et les investissements dans la production d'électricité au gaz naturel. Les carnets de commandes des grands fabricants de turbines à gaz continuent de croître, et certains achats d'équipements nécessitent déjà de réserver des créneaux de livraison plusieurs années à l'avance.
Les résultats du troisième trimestre publiés le 28 octobre 2026 par l'américain GE Vernova montrent que son carnet de commandes fermes d'équipements de production d'électricité au gaz atteint 64 gigawatts, auxquels s'ajoutent des accords de réservation de créneaux de capacité de 58 gigawatts, soit un total de 122 gigawatts, supérieur aux 116 gigawatts de la fin du deuxième trimestre.
Au troisième trimestre, la société a signé de nouvelles commandes d'équipements de 3 gigawatts et des accords de réservation de créneaux de 8 gigawatts, tout en convertissant 13 gigawatts de réservations de créneaux existantes en commandes fermes, et a achevé la livraison d'environ 5 gigawatts d'équipements. La société prévoit que la capacité totale des commandes fermes et des réservations de créneaux atteindra au moins 130 gigawatts d'ici la fin de 2026.
Ces données reflètent une concentration relativement forte des futures tâches de livraison des grands fabricants de turbines à gaz, mais il existe une différence fondamentale entre les commandes fermes et les réservations de capacité. Les premières correspondent généralement à des contrats d'approvisionnement en équipements déjà conclus, tandis que les secondes reflètent principalement des arrangements par lesquels les clients verrouillent à l'avance la capacité de fabrication, et ne peuvent être toutes considérées comme des commandes de vente déjà réalisées.
Les fournisseurs européens font également face à une demande croissante d'équipements. Au deuxième trimestre de l'exercice 2026, Siemens Energy a enregistré environ 8,869 milliards d'euros de nouvelles commandes dans son activité de services gaz, en hausse de 32,4 % sur un an. Au premier trimestre de cet exercice, le carnet de commandes de son activité de services gaz atteignait déjà environ 60 milliards d'euros.
Étant donné que GE Vernova utilise une mesure fondée sur la capacité des équipements et les réservations de capacité, tandis que les données de l'activité concernée de Siemens Energy couvrent à la fois les nouvelles machines et les services, les deux ne peuvent être additionnées directement pour calculer le déficit du marché mondial. Mais ces données publiques montrent conjointement que les principaux fabricants internationaux ont déjà accumulé des tâches de livraison futures d'une ampleur considérable.
Pour les centres de données, les parcs industriels et les entreprises énergétiques régionales qui prévoient de construire des projets de production d'électricité au gaz naturel, l'achat d'équipements ne consiste plus seulement à comparer la puissance, le rendement et le prix : les délais de livraison deviennent également un facteur important influant sur le calendrier de construction des projets.
Si la turbine à gaz centrale nécessite un délai de livraison prolongé, le maître d'ouvrage peut être confronté à des problèmes de coordination entre les travaux de génie civil, l'installation des équipements auxiliaires et le calendrier global de mise en service. Certains projets soumis à des échéances de mise en production précises peuvent donc envisager davantage de fournisseurs d'équipements.
Cela crée pour les turbines à gaz nationales une opportunité d'entrer dans les listes internationales de comparaison d'équipements.
Toutefois, la tension de l'offre internationale ne signifie pas nécessairement que les commandes se reporteront sur les fabricants chinois. Une turbine à gaz doit généralement fonctionner en continu pendant de nombreuses années, et la fiabilité de l'équipement influence directement les revenus de la centrale. Lors de l'achat, le maître d'ouvrage ne se concentre pas uniquement sur le prix initial de l'équipement, mais évalue également le rendement en exploitation, les arrêts imprévus, la durée de vie des pièces chaudes, les cycles de maintenance et la capacité d'approvisionnement en pièces de rechange à long terme.
Pour une grande centrale à cycle combiné, un coût d'achat d'équipement plus faible, s'il s'accompagne d'un risque d'arrêt élevé, peut perdre son avantage économique sur l'exploitation à long terme. Par conséquent, entre l'obtention d'une opportunité de devis par une turbine nationale et la véritable obtention d'une commande commerciale, il subsiste un seuil de concurrence fondé sur les données d'exploitation des projets et la capacité de service.
Les turbines à gaz lourdes nationales ont déjà franchi un pas important vers la commercialisation à l'étranger.
Le 28 août 2026, la turbine à gaz lourde de classe F de 50 mégawatts G50, développée de manière autonome par le groupe Dongfang Electric, a été expédiée de Deyang, dans le Sichuan, vers la région de Djamboul au Kazakhstan, et a quitté le territoire le 23 septembre par le poste frontière de Khorgos. Le projet concerné porte sur 3 ensembles de turbines G50, dont le premier équipement est destiné à une centrale à cycle combiné au gaz de 70 mégawatts locale, Dongfang Electric fournissant parallèlement des services sur tout le cycle de vie.
En septembre de la même année, Dongfang Electric a également signé avec le groupe kazakh AMF un contrat de fourniture de 2 turbines à gaz G50 et des groupes électrogènes associés, le projet étant situé dans le district de Mougalzhar, dans la région d'Aktioubé.
Ces projets montrent que la turbine à gaz lourde de classe F développée de manière autonome en Chine a commencé à s'étendre de l'application dans des projets nationaux vers l'approvisionnement en équipements à l'étranger. Mais l'exportation d'équipements n'est que le point de départ de l'entrée sur le marché ; l'installation et la mise en service ultérieures, les performances réelles d'exploitation et les services de maintenance à long terme détermineront si les turbines nationales pourront continuer à obtenir des achats de la part de maîtres d'ouvrage étrangers.
De la sortie d'usine du prototype à l'exploitation à long terme, les données de fiabilité déterminent le rythme de la commercialisation
Les turbines à gaz lourdes nationales ont déjà achevé de nombreuses validations techniques, mais le degré de maturité commerciale reste sensiblement différent selon les niveaux de puissance et les modèles.
La G50 de Dongfang Electric a déjà achevé la transition du développement autonome à l'application commerciale. Le rapport semestriel 2026 de Dongfang Electric Corporation montre que la turbine autonome G50 a achevé son premier cycle d'optimisation de conception, avec un cumul d'exploitation de plus de 15 000 heures.
Pour une turbine à gaz lourde développée de manière autonome, ce record d'exploitation revêt une importance significative.
La turbine à gaz est un équipement de puissance soumis à des conditions d'exploitation complexes. La température de combustion, les variations de charge, la fréquence des démarrages et arrêts ainsi que les conditions environnementales influent toutes sur la durée de vie des pièces chaudes et la stabilité de l'unité. Grâce à l'exploitation dans de véritables centrales, les fabricants peuvent acquérir en continu des données sur l'état de combustion, l'usure des aubes de turbine, la stabilité du système de contrôle ainsi que les opérations de maintenance, afin de fournir une base aux améliorations de conception ultérieures.
Toutefois, un cumul d'exploitation de plus de 15 000 heures ne signifie pas qu'une unité donnée a réalisé une exploitation ininterrompue d'une durée équivalente, et ne permet pas non plus de conclure, sur la seule base du nombre d'heures cumulées, qu'elle atteint le niveau de fiabilité des modèles internationaux matures.
Pour le maître d'ouvrage d'une centrale, la décision d'achat nécessite encore un support de données plus complet, notamment le taux de disponibilité de l'équipement, le taux de réussite des démarrages, le nombre d'arrêts imprévus, le rendement réel sous différentes charges, les intervalles de maintenance des composants clés et les coûts de maintenance.
Ces indicateurs déterminent si l'équipement peut réaliser les revenus attendus sur l'exploitation à long terme, et constituent également une base importante pour que les turbines nationales passent de l'application de démonstration au système d'achat courant.
Les turbines à gaz lourdes nationales de classe F de plus grande puissance avancent vers l'application industrielle.
En août 2026, la Commission du développement et de la réforme de la province du Guangdong a approuvé le projet de centrale de démonstration de la première unité (première série) de la turbine à gaz lourde de classe F de 300 mégawatts de China Gas Turbine. Le projet est construit par SPIC (Dongguan) Cogeneration Co., Ltd., situé dans le parc industriel scientifique et technologique de Dongcheng, à Dongguan, et prévoit la construction d'un ensemble de turbine à gaz à cycle combiné gaz-vapeur de 453 mégawatts, dont l'équipement central est une turbine à gaz lourde de classe F de 300 mégawatts développée de manière autonome.
L'investissement total approuvé du projet s'élève à 932,72 millions de yuans, soit environ 933 millions de yuans, dont 186,544 millions de yuans de capital propre de l'entreprise, représentant environ 20 % de l'investissement total, le reste devant être financé par des prêts bancaires. La durée de construction indiquée dans l'avis public précédant l'approbation du projet est de 21 mois.
Auparavant, le prototype national de turbine à gaz lourde de classe F de 300 mégawatts avait achevé l'assemblage général, l'allumage, les essais à pleine charge et d'autres validations par étapes, et obtenu des résultats d'application expérimentale avec un cumul de 196 millions de kilowattheures d'électricité injectée au réseau.
Mais il existe encore une différence entre les essais sur prototype et l'exploitation d'une centrale commerciale.
Une grande centrale à cycle combiné gaz-vapeur comprend non seulement la turbine à gaz elle-même, mais aussi la chaudière de récupération, la turbine à vapeur, le générateur, le contrôle électrique, l'alimentation en gaz et le système de refroidissement. Les performances réelles de la turbine à gaz sont influencées par l'adéquation de l'ensemble du système et les exigences de réglage du réseau électrique.
Lorsque l'équipement entre dans une véritable centrale, outre la validation de la puissance nominale et du rendement, il faut également vérifier la stabilité d'exploitation sous différentes conditions de charge, les performances de démarrage et d'arrêt, la durée de vie des pièces chaudes ainsi que la capacité de coordination entre l'unité et les équipements auxiliaires.
Par conséquent, la valeur industrielle du projet de démonstration de Dongguan ne réside pas seulement dans l'ajout de 453 mégawatts de capacité installée, mais dans la fourniture de conditions de validation technique au niveau système pour la turbine à gaz lourde nationale de classe F de grande puissance.
De la G50 de 50 mégawatts à la turbine à gaz lourde de classe F de 300 mégawatts, les turbines nationales constituent progressivement une base d'application industrielle à différents niveaux de puissance. La première dispose déjà de cas d'exploitation commerciale réelle et de fourniture à l'étranger, tandis que la seconde doit encore accumuler des données d'exploitation par le biais de centrales de démonstration.
La capacité des différents modèles à obtenir durablement des commandes ultérieures dépendra en fin de compte de la satisfaction, par leur fiabilité d'exploitation, leur capacité de livraison de projets et leur coût sur le cycle de vie, des exigences des maîtres d'ouvrage.
La politique ajuste les règles d'achat, d'investissement et d'exploitation pour réduire les obstacles à l'application des premières unités (première série)
Le passage de la turbine à gaz lourde de la recherche technique à l'application commerciale à grande échelle se heurte depuis longtemps à un problème de contrainte mutuelle : sans historique d'exploitation à long terme dans une véritable centrale, les maîtres d'ouvrage hésitent à acheter facilement de nouveaux modèles ; et sans opportunités d'achat et d'exploitation, les fabricants ont du mal à accumuler suffisamment de données d'ingénierie.
Ce problème ne peut pas être résolu uniquement par la recherche technique.
Pour les entreprises de production d'électricité, la première application d'un nouveau modèle national peut entraîner des coûts supplémentaires de mise en service, de maintenance et d'optimisation des performances. En cas d'arrêt imprévu de l'équipement, cela peut également affecter les transactions d'électricité, l'exécution des obligations de fourniture de chaleur et les revenus d'exploitation du projet.
Pour les acheteurs publics que sont les entreprises d'État, le premier achat d'un nouveau modèle implique également des questions de sécurité des actifs, de responsabilité d'achat et d'évaluation de l'exploitation.
Les « Orientations » proposent une série de dispositions institutionnelles pour répondre à ces contraintes.
Il s'agit d'abord du mécanisme d'achat.
Le document propose d'étudier la mise en place d'un mécanisme de voie verte pour les achats de turbines à gaz autonomes par les entreprises d'État, et d'intégrer dans la liste de gestion des éléments particuliers de l'évaluation des performances d'exploitation les situations liées à la recherche-développement, à la fabrication, à l'achat et à l'exploitation des premières unités (première série) de turbines à gaz autonomes par les entreprises d'État.
Cette disposition vise les risques d'achat et les contraintes d'évaluation auxquels les entreprises utilisatrices sont confrontées lorsque des équipements nationaux entrent pour la première fois sur le marché.
Pour les nouveaux modèles ayant passé la validation technique mais manquant d'un historique d'exploitation commerciale suffisant, si l'acheteur doit assumer seul l'ensemble des risques d'application, l'équipement peut avoir du mal à entrer dans la liste d'achat du projet même s'il remplit les conditions d'utilisation.
La voie verte et les dispositions particulières d'évaluation contribuent à améliorer cette situation, mais certaines de ces mesures en sont encore au stade de l'étude et de la mise en place, et leur champ d'application précis ainsi que les procédures d'achat nécessitent encore des dispositions de mise en œuvre ultérieures.
Il s'agit ensuite des contraintes de retour sur investissement des projets.
Le document propose que les projets de turbines à gaz autonomes dont les entreprises d'État assument la responsabilité principale en matière d'application de démonstration et de promotion industrielle puissent déroger de manière appropriée à l'exigence de taux de rendement minimal pour la décision d'investissement du projet.
Cette politique a une signification économique claire.
Les projets de démonstration peuvent supporter des coûts supplémentaires de mise en service, d'amélioration technique et de maintenance lors de l'exploitation initiale ; si la décision d'investissement est prise entièrement selon les normes de rendement des projets commerciaux matures, certains projets ayant une valeur de validation technique pourraient avoir du mal à être approuvés.
Permettre aux projets remplissant les conditions d'ajuster de manière appropriée les exigences de rendement peut créer un espace d'investissement pour la validation technique des turbines autonomes.
Toutefois, l'assouplissement de l'exigence de taux de rendement minimal ne signifie pas que le projet obtiendra un rendement garanti, ni que toutes les centrales de turbines nationales sont éligibles à cette disposition. L'effet concret dépendra encore du porteur du projet, des conditions d'investissement et des politiques d'évaluation concernées.
Il s'agit enfin du coût du combustible et des revenus d'exploitation.
Le prix du gaz naturel est une composante importante des coûts d'exploitation des projets de production d'électricité au gaz. Pour les centrales chargées du réglage de pointe du réseau, le nombre d'heures de production et les variations du prix du combustible influent sur les revenus d'exploitation.
Les « Orientations » proposent de renforcer la garantie d'approvisionnement en gaz, de promouvoir la fourniture par les entreprises concernées d'un prix d'approvisionnement en gaz naturel relativement stable aux projets pilotes de turbines autonomes, et d'encourager l'amélioration du plan de mise en œuvre du prix de capacité de l'électricité au gaz, afin de soutenir les entreprises de production d'électricité au gaz naturel dans l'obtention de revenus raisonnables par la participation au marché de l'électricité.
Un approvisionnement stable en gaz et une compensation de capacité appropriée contribuent à réduire l'incertitude d'exploitation à laquelle sont confrontées certaines centrales de démonstration, mais leur effet réel dépend des règles locales du marché de l'électricité, des contrats d'approvisionnement en gaz naturel et du mode d'exploitation des unités.
On peut ainsi constater que la politique améliore l'environnement de commercialisation des turbines à gaz nationales sous trois angles : la responsabilité d'achat, le rendement des projets et les coûts d'exploitation.
Par le passé, les fabricants devaient prouver par la recherche technique que l'équipement pouvait fonctionner, tandis que les entreprises utilisatrices devaient juger si le risque d'achat était acceptable. La nouvelle politique tente, par un soutien institutionnel, de faire en sorte que la recherche-développement, la fabrication, l'achat et l'application forment un mécanisme de partage des risques plus complet.
L'impact réel sur le développement de l'industrie dépendra de la capacité de ces dispositions institutionnelles à se traduire en projets concrets et à aider les turbines nationales à passer de la démonstration des premières unités (première série) aux achats courants ultérieurs.
De la fabrication d'unités complètes aux équipements associés, la demande d'achat de la chaîne industrielle s'étend vers l'amont et l'aval
La politique des quatre ministères intègre la recherche-développement, la fabrication, la validation et la maintenance dans un même système industriel, ce qui signifie que la commercialisation des turbines à gaz nationales n'est plus seulement une opportunité de marché pour les fabricants d'unités complètes.
Mais la certitude des achats diffère sensiblement selon les maillons de l'industrie.
Les projets de centrales déjà approuvés, les composants clés déjà entrés dans le système de certification des fournisseurs et les plateformes d'essai tierces encore en attente de lancement se trouvent à des stades commerciaux différents et ne peuvent être simplement classés comme des commandes d'équipements déjà formées.
Pour les entrepreneurs de travaux, l'opportunité de marché la plus directe provient des centrales de démonstration dont le maître d'ouvrage et l'ampleur de l'investissement sont déjà clairement définis.
Le projet à cycle combiné de 453 mégawatts de Dongguan prévoit un investissement d'environ 933 millions de yuans, et son contenu comprend la production d'électricité associée à la turbine à gaz, la récupération de chaleur, le contrôle électrique, l'alimentation en gaz et les systèmes auxiliaires.
Toutefois, l'investissement total du projet ne peut être entièrement considéré comme le montant des achats d'équipements nouveaux. L'investissement approuvé peut couvrir la construction des ouvrages, l'installation des équipements et d'autres investissements associés, et une partie de la recherche-développement et de la fabrication des équipements centraux peut également avoir été achevée en amont.
Les entrepreneurs de travaux et les fournisseurs d'équipements doivent suivre de plus près les dispositions d'achat une fois le projet entré en phase de construction, notamment la conception des ouvrages, l'appel d'offres pour les équipements, l'installation et la construction, la mise en service des systèmes et les travaux associés au raccordement au réseau.
La question de savoir si ces projets recourent à des achats d'équipements séparés, à des achats en entreprise générale ou à des fournisseurs désignés pour les équipements associés influencera directement l'étendue des contrats auxquels les différentes entreprises pourront participer.
Pour les entreprises de fabrication en amont, la localisation des composants clés offre un autre type d'opportunité de marché.
Les « Orientations » exigent d'améliorer la capacité de formage de précision des composants clés tels que les brûleurs, les aubes de turbine et les rotors, et de mener des recherches sur les superalliages à haute performance, les matériaux de revêtement et les technologies de mesure dans des conditions de haute température et haute pression.
Cela stimulera durablement la demande technique dans les secteurs des superalliages, de la fonderie de précision, du traitement thermique, des revêtements de surface, des capteurs de mesure et du contrôle industriel.
Mais la capacité de ces demandes à se transformer en commandes d'équipements dépend de la question de savoir si les fournisseurs achèvent la validation des produits et entrent dans le système d'approvisionnement des fabricants d'unités complètes.
Les pièces chaudes telles que les brûleurs et les aubes de turbine influent directement sur le rendement, la durée de vie et la sécurité de l'équipement. Les entreprises doivent non seulement fabriquer des pièces prototypes, mais aussi satisfaire aux exigences de performance des matériaux, de durée de vie en fatigue, de cohérence des lots et d'adaptation à l'unité complète.
Pour les équipements de mesure de pression, de température et de vibration ainsi que pour certains systèmes auxiliaires, les seuils d'achat sont certes différents, mais ils doivent également satisfaire aux exigences d'exploitation stable à long terme, de compatibilité des interfaces de contrôle et de traçabilité de la qualité.
Par conséquent, l'expansion de la chaîne industrielle des turbines nationales ne signifie pas que toutes les entreprises disposant des capacités d'usinage concernées pourront obtenir directement des commandes.
Les fournisseurs déjà certifiés par les fabricants d'unités complètes, disposant d'une capacité de fabrication stable et d'un système de gestion de la qualité mature, sont plus susceptibles de participer en premier aux achats en série.
La construction de plateformes de validation expérimentale pourrait quant à elle former un nouveau marché d'équipements spécialisés.
Le document propose de construire des plateformes de validation expérimentale tierces ouvertes et partagées, de soutenir l'ouverture à l'industrie des installations d'essai existantes pour les unités complètes et les composants, et d'encourager la construction de plateformes pilotes s'appuyant sur les turbines à gaz en service.
La recherche-développement des turbines à gaz lourdes nécessite un grand nombre d'essais complexes, et certains matériaux et composants clés doivent subir une validation à long terme dans des conditions de haute température, haute pression et grande vitesse de rotation.
Si chaque entreprise de composants construisait indépendamment des installations d'essai complètes, elle serait confrontée à des seuils financiers et techniques élevés.
Les plateformes tierces pourraient, en partageant les conditions d'essai, réduire les coûts de validation de la recherche-développement de certains fournisseurs, et générer une demande d'équipements d'essai à haute température et haute pression, de systèmes de mesure, d'équipements d'acquisition de données, d'équipements de contrôle non destructif et de services d'essai spécialisés.
Toutefois, ces opportunités de marché nécessitent encore le lancement de plateformes concrètes, des dispositions d'investissement et des appels d'offres pour les équipements. La politique propose une orientation de construction, mais il existe encore un processus de mise en œuvre entre celle-ci et la formation de contrats d'achat réels.
Pour les fabricants d'équipements industriels, la clé pour juger des opportunités politiques ne consiste pas seulement à vérifier si le produit concerné est soutenu, mais à identifier clairement le maître d'achat, les exigences techniques des équipements et le stade de mise en œuvre du projet.
Les besoins en équipements pouvant correspondre directement à des projets déjà approuvés et les besoins potentiels nécessitant encore une certification de produit ou un lancement de construction doivent faire l'objet de méthodes de suivi de marché différentes.
La maintenance autonome devient une deuxième voie d'industrialisation, le marché des turbines à gaz existantes mérite attention
Les nouveaux projets de turbines à gaz sont soumis aux plans d'investissement énergétique, à l'approbation des projets et aux conditions de financement, et présentent une certaine cyclicité.
En revanche, les turbines à gaz déjà en service nécessitent des inspections, des réparations, des ajustements de performance et le remplacement de composants clés sur le long terme. À mesure que le temps d'exploitation des unités augmente, les besoins de maintenance et de pièces de rechange se manifestent en continu.
Les « Orientations » consacrent spécifiquement le renforcement de la capacité de maintenance autonome des turbines à gaz, proposant de maîtriser les techniques de réglage de combustion des turbines en service, d'améliorer le niveau de réparation des pièces chaudes et d'évaluation après réparation, d'établir une base de données des défaillances sur tout le cycle de vie, et de promouvoir la révision localisée et la localisation des pièces de rechange.
Cette disposition signifie que l'espace de développement de l'industrie nationale des turbines à gaz ne se limite plus à la fabrication de nouveaux équipements.
Pour les centrales exploitées à long terme, la durée de vie des pièces chaudes, les délais d'approvisionnement en pièces de rechange et les coûts de réparation influent directement sur les coûts d'exploitation.
Si certaines pièces de rechange importées peuvent être remplacées par des pièces nationales sous réserve de satisfaire aux exigences de qualité et de sécurité d'exploitation, la centrale pourrait réduire ses coûts d'achat et de maintenance tout en améliorant sa capacité de garantie des pièces de rechange.
Pour les entreprises nationales de fabrication, de réparation, de contrôle et d'usinage de précision des pièces chaudes, cela offrira des opportunités d'entrer sur le marché de la maintenance des turbines à gaz existantes.
Mais le seuil technique de la localisation de la maintenance diffère de celui de la réparation d'équipements ordinaires.
La réparation des pièces chaudes nécessite la validation des performances des matériaux après réparation et de la durée de vie résiduelle, le remplacement des composants clés doit satisfaire aux exigences d'adaptation à l'unité complète, et la modification du système de contrôle implique également la logique de sécurité et la stabilité d'exploitation des équipements d'origine.
Pour les turbines nationales de marque autonome, les fabricants peuvent établir une capacité de maintenance autour de leur propre système technique ; mais pour le grand nombre d'unités de marques internationales déjà en service, la réparation par des tiers et le remplacement par des pièces nationales nécessitent encore de résoudre des questions de certification, d'interfaces techniques, de propriété intellectuelle et de responsabilité d'exploitation.
Par conséquent, le développement du marché de la maintenance pourrait d'abord se concentrer sur le contrôle, l'évaluation de l'état, certaines techniques de réparation et les services d'équipements auxiliaires, avant de s'étendre progressivement au remplacement national des pièces chaudes essentielles.
Du point de vue du modèle économique, le développement de la maintenance autonome pourrait également modifier la structure des revenus des fabricants nationaux de turbines à gaz.
La vente traditionnelle d'unités complètes génère principalement des revenus autour de la livraison de nouveaux équipements, tandis que les contrats de maintenance à long terme, l'approvisionnement en pièces de rechange, le diagnostic à distance et les mises à niveau techniques permettent aux fabricants d'établir une relation de service continue avec les maîtres d'ouvrage des centrales.
Les fabricants internationaux ont déjà formé un système d'activité relativement mature en la matière. Dans les documents destinés aux investisseurs publiés en janvier 2026, Siemens Energy indique que le carnet de commandes de services de son activité de services gaz s'élevait à environ 41 milliards d'euros pour l'exercice 2025, ce qui reflète l'ampleur commerciale de l'activité de maintenance à long terme des grands fabricants.
Mais ces données internationales ne peuvent être directement utilisées pour estimer la taille du marché chinois de la maintenance des turbines à gaz. Le système national de maintenance autonome est encore en cours de renforcement des capacités et d'extension des applications, et doit être évalué en tenant compte du nombre d'unités en service, de la structure des modèles, des cycles de maintenance, de l'avancement du remplacement national et des prix des services.
Pour les fabricants nationaux, la capacité de concurrence future ne dépendra plus simplement de la capacité à vendre de nouvelles machines, mais aussi de la capacité à fournir des services à long terme couvrant l'installation et la mise en service, l'optimisation de l'exploitation, la maintenance des équipements et l'approvisionnement en pièces de rechange.
Dongfang Electric, qui fournit parallèlement des services sur tout le cycle de vie dans le projet d'exportation G50 au Kazakhstan, a déjà illustré l'orientation des entreprises nationales d'unités complètes vers un modèle intégrant équipements et services.
Au cours des deux prochaines années, quatre facteurs détermineront si les turbines nationales pourront obtenir des achats continus
De 2026 à 2028, le rythme de la commercialisation des turbines à gaz nationales sera principalement influencé par quatre facteurs : l'exploitation des projets, le système d'achat, la capacité de la chaîne d'approvisionnement et les services à l'étranger.
Il s'agit d'abord du volume de données d'exploitation réelles et comparables que les unités de démonstration pourront générer.
Actuellement, la G50 de 50 mégawatts a déjà accumulé un historique d'application commerciale, tandis que la turbine à gaz lourde de classe F de 300 mégawatts voit la construction de sa centrale de démonstration progresser.
Il conviendra de suivre attentivement le nombre d'heures d'exploitation cumulées des différents modèles, le taux de disponibilité équivalent, le nombre d'arrêts imprévus, le rendement réel d'exploitation et les opérations de maintenance des pièces chaudes.
Ces indicateurs sont plus précieux qu'un simple décompte du nombre de nouveaux modèles lancés, car ils sont directement liés à la capacité des maîtres d'ouvrage à juger des coûts d'exploitation à long terme et des risques d'achat des équipements.
Si les unités de démonstration peuvent maintenir une exploitation stable et continue, les conditions de concurrence des équipements nationaux dans les projets ultérieurs pourraient s'améliorer ; si des défaillances fréquentes ou une augmentation notable des coûts de maintenance surviennent en exploitation, les décisions d'achat des maîtres d'ouvrage pourraient rester prudentes.
Il s'agit ensuite de la capacité des mesures politiques à se traduire en règles d'achat concrètes.
Le document des quatre ministères a déjà proposé des mesures de tolérance, d'achat, d'évaluation et de soutien au rendement pour l'application des premières unités (première série), mais certaines politiques nécessitent encore des règles de mise en œuvre.
Il conviendra de suivre à l'avenir la question de savoir si la voie verte d'achat des entreprises d'État forme des règles opérationnelles, si l'ajustement du rendement des projets de démonstration dispose de conditions d'application claires, et si les dispositions locales relatives au prix de capacité de l'électricité au gaz et à la garantie d'approvisionnement en gaz naturel peuvent s'articuler avec les projets de turbines nationales.
La profondeur de la mise en œuvre de ces mesures influencera la capacité des turbines autonomes à passer de quelques projets de démonstration à des plans d'investissement électrique plus larges.
Troisièmement, la capacité de la chaîne d'approvisionnement nationale à passer de la fabrication de pièces prototypes à une livraison en série stable à long terme.
Les turbines à gaz lourdes exigent des performances de matériaux, une précision de fabrication et une cohérence des composants élevées.
Les entreprises de composants doivent non seulement réussir une validation technique ponctuelle, mais aussi maintenir une qualité stable en production de série et établir un système complet de contrôle, de traçabilité et de retour d'information sur les défaillances.
Les fabricants d'unités complètes doivent également combiner les données d'exploitation sur site avec les étapes de recherche-développement et de fabrication pour optimiser en continu la conception et les procédés.
Par conséquent, l'autonomie et la maîtrise de la chaîne industrielle ne peuvent être simplement mesurées par le nombre de composants nationaux ; il est plus important de savoir si une capacité d'approvisionnement stable répondant aux exigences de performance, de qualité, de livraison et de maintenance peut être formée.
Quatrièmement, la capacité des projets à l'étranger à établir un historique continu d'exploitation et de service des équipements.
Le projet d'exportation G50 au Kazakhstan fournit un cas concret pour l'entrée des turbines à gaz lourdes nationales sur le marché étranger, mais l'extension ultérieure du marché nécessitera encore de valider les performances d'exploitation des équipements dans l'environnement local, les conditions de combustible et le système électrique.
Les maîtres d'ouvrage étrangers accordent une attention particulière à la rapidité de réponse du service, à l'approvisionnement en pièces de rechange et à la capacité de maintenance à long terme. Même si les équipements nationaux peuvent présenter un avantage en termes de prix ou de délai de livraison, ils pourraient encore rencontrer des obstacles à la concurrence commerciale en l'absence d'un soutien technique et d'un réseau de maintenance stables.
Par conséquent, la croissance des commandes de turbines à gaz à l'étranger ne doit pas se concentrer uniquement sur le contrat de première fourniture, mais aussi observer les performances de mise en service après livraison, les achats ultérieurs des clients et les contrats de service à long terme.
L'Administration nationale de l'énergie propose de promouvoir, d'ici la fin du « 15e plan quinquennal », la mise en application de 3 à 5 modèles de turbines à gaz lourdes autonomes, offrant à l'industrie une orientation claire d'application industrielle.
Pour les fournisseurs industriels nationaux, il conviendra de suivre en continu non seulement le nombre de nouveaux projets de turbines à gaz, mais aussi le moment où les centrales de démonstration entreront dans la phase d'achat d'équipements, si la certification des composants clés pourra être achevée, quand la construction des plateformes de validation tierces sera lancée, et si les projets de maintenance autonome pourront former des contrats de service à long terme.
Ces évolutions détermineront si la demande du marché de la chaîne industrielle des turbines à gaz nationales pourra passer progressivement d'investissements de démonstration ponctuels à des achats commerciaux durables.
Les turbines à gaz nationales sont déjà entrées dans une nouvelle phase, celle de l'application industrielle après la recherche-développement technique, mais il subsiste encore une distance entre les percées technologiques et la maturité du marché.
Ce qui déterminera réellement jusqu'où les turbines nationales pourront aller, ce n'est pas le nombre de prototypes fabriqués, mais le nombre d'équipements capables de fonctionner de manière stable et continue dans de véritables centrales et de continuer à être choisis par les utilisateurs lors du cycle d'achat suivant.
Lorsque les données de fiabilité, le système d'achat, la livraison de la chaîne d'approvisionnement et la capacité de maintenance à long terme formeront un système de soutien mutuel, les turbines à gaz nationales pourront passer d'une entrée sur le marché dépendant de projets de démonstration à une obtention de commandes reposant progressivement sur la compétitivité des produits.
Produits Associés

Série Mars (refroidissement liquide) – Module haute protection pour onduleur de stockage d’énergie commercial et industriel
Shenzhen Winline Technology Co., Ltd.
Armoire annulaire intelligente à hexafluorure de soufre
Beijing HCRT Electrical Equipments Co., Ltd.
Équipement de commutation fermé métallique isolé au gaz (GIS) 40,5 kV-1100 kV
Henan Pinggao Electric Co., Ltd.
Transformateur de puissance ODFS-334000/500
Harbin Transformer Limited Liability Company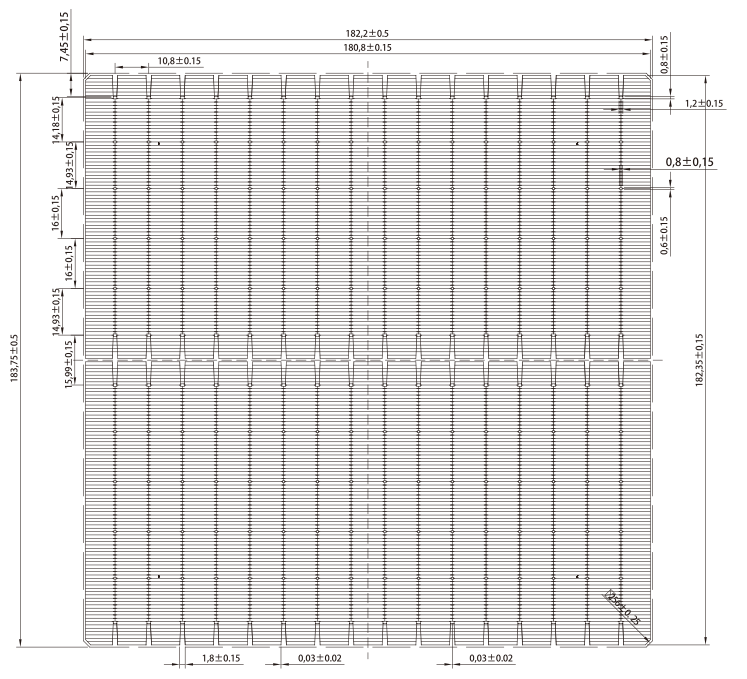
Cellule bifaciale N-type TOPCon HG183
Sichuan Sunsync Photovoltaic Technology Co., Ltd.
Entraînement de perçage supérieur DQZR180J
Henan Zhongrong Petroleum Equipment Co., Ltd.
Herui® NuCON – Système de contrôle
STATE NUCLEAR POWER AUTOMATION SYSTEM ENGINEERING CO., LTD.
Outil d’enregistrement des puits combiné multiparamètre (PLT)
Xi'an Well-sun Electronic Technology PLC
Modules légers en silicium cristallin ZKFN B1 000A-510·520
Shandong ZKFN Solar Technology Co., Ltd.