L'AIE prévoit une baisse de 4 % de la demande mondiale de pétrole d'ici 2035
fr.wedoany.com Rapport : Le 19 novembre, l'Agence internationale de l'énergie (AIE), dont le siège est à Paris, en France, a publié le « World Energy Outlook 2026 », évaluant l'impact à long terme du conflit au Moyen-Orient et de la perturbation du transport dans le détroit d'Ormuz sur le marché mondial de l'énergie. Le rapport indique que, dans un scénario où les pays renforcent davantage leurs politiques de sécurité énergétique, accélèrent l'électrification et améliorent l'efficacité énergétique, la demande mondiale de pétrole en 2035 serait inférieure d'environ 4,4 millions de barils par jour à celle du scénario des politiques déclarées, soit une baisse de plus de 4 %. Cette évolution affectera le commerce international du pétrole et du gaz, les investissements dans les installations de raffinage, la construction d'infrastructures électriques ainsi que la structure de la demande sur le marché des équipements industriels.
I. Le marché mondial du pétrole confronté à une double pression : choc d'offre et ajustement de la demande
Le conflit au Moyen-Orient de 2026 a provoqué de graves perturbations de l'approvisionnement mondial en pétrole et en gaz naturel. Selon les statistiques de l'AIE, au pic du conflit, l'approvisionnement mondial quotidien en pétrole a diminué un temps de 16 millions de barils et l'approvisionnement quotidien en gaz naturel de 320 millions de mètres cubes. La perturbation du transport dans le détroit d'Ormuz a également affecté le commerce international de matières premières industrielles telles que les engrais, l'aluminium, le soufre et l'hélium.
Sur l'ensemble de l'année, l'AIE prévoit une baisse d'environ 2,7 millions de barils par jour de la demande mondiale de pétrole en 2026, soit la première baisse annuelle depuis 2020 ; la consommation de gaz naturel devrait diminuer d'environ 65 milliards de mètres cubes, soit une baisse d'environ 1,5 %.
Cette vague de baisse de la demande se distingue nettement de la transition énergétique à long terme. Les interruptions d'approvisionnement, la hausse des prix des carburants et la pénurie de certaines matières premières industrielles ont directement freiné la consommation de la période considérée, tandis que l'adaptation des équipements énergétiques par les entreprises, la modification des politiques énergétiques par les gouvernements et la réallocation des capitaux par les investisseurs pourraient faire perdurer une partie de ces changements de demande au-delà de 2030.
L'approvisionnement en matières premières pétrochimiques a été affecté, ce qui pèse sur le fonctionnement continu des unités de production chimique. La hausse des prix du diesel et du carburéacteur a une incidence sur les coûts de transport et de logistique, tandis que la pénurie d'approvisionnement en gaz de pétrole liquéfié touche directement les marchés dépendants des carburants importés.
Le choc d'offre a également mis en évidence les disparités entre les pays importateurs d'énergie en matière de corridors de transport, de sources d'approvisionnement et de capacités de substitution nationales. Face à la même hausse des prix internationaux de l'énergie, les économies disposant d'une capacité de production électrique importante, d'infrastructures de réseau solides et d'un mix énergétique diversifié peuvent atténuer une partie de la pression par la substitution de combustibles ; les marchés fortement dépendants des importations de pétrole et de gaz naturel sont confrontés à des ajustements plus complexes.
II. Les fondements de la prévision d'une réduction de 4,4 millions de barils de la demande de pétrole en 2035
Le « World Energy Outlook 2026 » définit différents scénarios de politiques afin d'évaluer l'impact de l'action gouvernementale, de la sécurité énergétique et des investissements technologiques sur la demande à long terme.
Comparaison des scénarios de demande mondiale de pétrole de l'AIE à l'horizon 2035
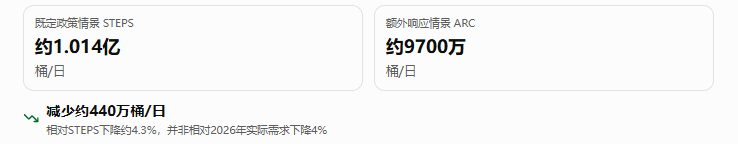
Dans le scénario des politiques déclarées (STEPS), la demande mondiale de pétrole devrait se stabiliser autour de 103 millions de barils par jour vers 2030, puis diminuer lentement.
Le scénario de réponse supplémentaire (ARC) prend en compte des mesures plus ambitieuses de la part des pays importateurs d'énergie, notamment l'accélération de l'électrification des transports, l'amélioration de l'efficacité énergétique industrielle, l'augmentation de la capacité de production électrique nationale et la réduction de la dépendance aux produits pétroliers importés.
Dans ce scénario, la demande mondiale de pétrole diminue pour atteindre environ 97 millions de barils par jour en 2035, puis environ 85 millions de barils par jour en 2050.
Les véhicules électriques constituent une source importante de substitution de la demande de pétrole. L'AIE prévoit que, dans le scénario ARC, les véhicules électriques mondiaux remplaceront plus de 11 millions de barils par jour de demande de pétrole en 2035. Ce chiffre représente la substitution totale de la consommation de pétrole par les véhicules électriques et ne peut être directement additionné aux 4,4 millions de barils de réduction de l'ARC par rapport au STEPS, les deux reposant sur des bases de comparaison différentes.
L'AIE précise également que ces scénarios ne constituent pas des prévisions déterministes du marché futur. L'écart de demande de 4,4 millions de barils dépend de la capacité des politiques de sécurité énergétique à se traduire par des investissements réels, des déploiements technologiques et des systèmes énergétiques fonctionnant durablement.
III. Les pays importateurs d'énergie modifient leurs modes traditionnels d'achat de pétrole et de gaz
Pendant longtemps, les pays importateurs d'énergie ont réduit les risques d'approvisionnement principalement en élargissant le cercle de leurs fournisseurs, en concluant des contrats d'achat à long terme et en augmentant leurs réserves stratégiques. La crise énergétique de 2026 a renforcé un autre mode de réponse : réduire la dépendance au système international de transport d'énergie en diminuant la consommation finale de combustibles fossiles.
Dans le scénario ARC, les importations de pétrole et de gaz naturel des régions importatrices d'énergie en 2035 diminueraient d'environ 15 % au total par rapport aux niveaux actuels ; dans le scénario des politiques déclarées, ces importations resteraient globalement stables.
Cette différence signifie que les investissements en sécurité énergétique ne sont plus entièrement axés sur le côté offre.
Pour le secteur des transports, l'électrification des véhicules transforme une partie de la demande d'achat de pétrole en demande d'achat d'électricité. Pour les entreprises industrielles, l'adoption d'équipements électriques, de pompes à chaleur et de technologies d'économie d'énergie peut réduire la dépendance de certains segments de production aux combustibles importés. Pour le système électrique, le développement des énergies renouvelables nationales, de l'énergie nucléaire et d'autres ressources énergétiques disponibles influencera la croissance de la demande de gaz naturel importé pour la production d'électricité.
Les ajustements politiques en Inde, en Asie du Sud-Est et dans d'autres régions importatrices d'énergie méritent une attention particulière. L'AIE classe dans son rapport la Chine, l'Union européenne, l'Inde, le Japon, la Corée du Sud et l'Asie du Sud-Est parmi les principaux marchés susceptibles d'accélérer davantage l'électrification finale.
Cependant, les conditions de ressources diffèrent d'une région à l'autre. Les ressources solaires, la capacité de construction des réseaux électriques, le coût de l'électricité industrielle et l'approvisionnement local en combustibles modifient tous la rentabilité économique de la substitution énergétique.
L'analyse de l'AIE sur les réponses politiques montre que certains pays importateurs de gaz naturel pourraient augmenter la production d'électricité à partir du charbon national afin de réduire les risques liés à l'approvisionnement énergétique externe. L'orientation vers les énergies renouvelables et l'énergie nucléaire est relativement claire, mais les politiques de sécurité énergétique n'impliquent pas nécessairement que tous les pays adoptent les mêmes trajectoires technologiques.
IV. Le schéma de transport dans le détroit d'Ormuz pourrait connaître des changements à long terme
L'ajustement de la demande énergétique et la recomposition des routes du commerce international se produisent simultanément.
Dans le scénario de faible dépendance à Ormuz (LHC), l'AIE estime que, si les mesures de substitution concernées étaient pleinement mises en œuvre, le volume de pétrole devant transiter par le détroit d'Ormuz pourrait tomber à environ 2 millions de barils par jour en 2035, contre environ 20 millions de barils par jour dans le scénario des politiques déclarées.
Atteindre ce résultat nécessite la combinaison de plusieurs mesures, notamment la construction d'oléoducs contournant le détroit d'Ormuz, l'augmentation de la production pétrolière en dehors du Moyen-Orient et la réduction de la demande des pays importateurs par l'électrification.
Le rapport indique qu'environ 7 millions de barils par jour de capacité de transport supplémentaire via de nouveaux projets d'oléoducs dans la région du Golfe sont en construction ou à l'étude, pour un investissement estimé à environ 40 milliards de dollars. La nouvelle capacité de transport de contournement accroîtra les options d'itinéraire de certains pays exportateurs, mais la construction d'oléoducs doit également tenir compte des coûts d'ingénierie, des installations terminales, de la coordination transfrontalière et des risques de sécurité.
L'AIE estime que les investissements dans les infrastructures concernées pourraient augmenter d'environ 2 dollars par baril le coût de transport du pétrole exporté du Moyen-Orient.
Même dans ce scénario de forte adaptation, le Moyen-Orient restera une région exportatrice de pétrole de premier plan au niveau mondial. L'ajustement du commerce international du pétrole et du gaz ne vise pas à remplacer complètement l'approvisionnement du Moyen-Orient, mais à réduire le degré de dépendance à un corridor de transport unique.
Cela signifie également que les oléoducs et gazoducs, les stations de pompage, les réservoirs de stockage, les terminaux portuaires et les systèmes de surveillance conservent un potentiel de demande d'investissement, mais leur logique de marché sera davantage dictée par la sécurité énergétique et la redondance des configurations de transport, et non uniquement par la croissance de la consommation de pétrole.
V. La baisse de la demande de pétrole n'implique pas nécessairement un recul simultané des investissements dans l'ingénierie pétrolière et gazière
Le ralentissement de la croissance de la demande mondiale de pétrole modifiera les critères d'évaluation des investissements dans le développement amont, le raffinage et les infrastructures de transport d'énergie, mais les besoins de sécurité énergétique pourraient également stimuler de nouveaux investissements dans certaines régions.
L'AIE indique que, dans le scénario de réponse supplémentaire, les investissements amont dans le pétrole et le gaz des pays importateurs d'énergie sont en moyenne supérieurs d'environ 10 % à ceux du scénario des politiques déclarées, soit environ 10 milliards de dollars supplémentaires par an. Certains pays espèrent réduire leur dépendance à l'approvisionnement international en augmentant leur production nationale de pétrole et de gaz.
Toutefois, l'ampleur des ressources pétrolières et gazières des pays importateurs eux-mêmes, les coûts de développement des gisements matures et les contraintes de politique budgétaire déterminent que ces investissements ne permettront pas nécessairement d'accroître sensiblement la capacité d'approvisionnement nationale.
Les pays producteurs des Amériques tels que les États-Unis, le Canada, le Brésil, le Guyana, l'Argentine et le Venezuela pourraient participer à l'ajustement du paysage du commerce énergétique international en élargissant leurs capacités d'approvisionnement. Dans le scénario des politiques déclarées, l'AIE relève la prévision de production pétrolière quotidienne du Venezuela en 2035 à 1,5 million de barils, soit une révision à la hausse d'environ 900 000 barils par rapport au même scénario de l'édition précédente des Perspectives, les hypothèses concernées incluant environ 70 milliards de dollars d'investissements sur la prochaine décennie.
L'évolution du secteur du raffinage est plus complexe. Certains pays importateurs souhaitent accroître leur capacité nationale de production de produits pétroliers raffinés afin de réduire les risques d'interruption d'approvisionnement en produits raffinés, et pourraient donc donner la priorité à la modernisation des raffineries existantes.
La modernisation des raffineries peut améliorer la structure des produits, la flexibilité de traitement et la fiabilité opérationnelle, mais la création de nouvelles capacités de raffinage nécessite toujours une demande à long terme stable, un approvisionnement fiable en pétrole brut et des coûts de traitement compétitifs. Les exigences de sécurité énergétique peuvent accroître la valeur stratégique de certains projets, sans pour autant éliminer automatiquement les risques d'investissement liés à la baisse de la demande du marché.
Cela signifie que le marché de l'ingénierie pétrolière et gazière pourrait connaître une nette différenciation à l'avenir. Les régions disposant de conditions de ressources et d'une compétitivité à l'exportation conservent des besoins de développement et d'infrastructures, tandis que l'ingénierie pétrolière et gazière de certains pays importateurs privilégie davantage la transformation des actifs existants, la garantie de la sécurité d'approvisionnement et l'optimisation des capacités de transport.
VI. L'électrification deviendra une orientation majeure de la restructuration des investissements énergétiques
L'Agence internationale de l'énergie prévoit que la part de l'électricité dans la consommation finale mondiale d'énergie passera d'environ 23 % en 2025 à près de 30 % en 2035. La croissance de la demande d'électricité provient de multiples secteurs : transports, moteurs industriels, refroidissement des bâtiments, pompes à chaleur et centres de données.
Depuis 2019, la demande mondiale d'électricité croît en moyenne de 3,3 % par an, un rythme supérieur à la croissance annuelle moyenne de 2,9 % du produit intérieur brut mondial sur la même période, et nettement supérieur à la croissance d'environ 1,5 % de la demande globale d'énergie.
L'AIE prévoit que la croissance de la demande mondiale d'électricité dépassera 10 000 térawattheures au cours de la prochaine décennie. Par rapport à la simple augmentation de la capacité de production, cette évolution exige simultanément une expansion continue des réseaux de transport et de distribution, de la fiabilité de l'alimentation, du stockage d'énergie et des capacités de réponse à la demande.
Dans le scénario de réponse supplémentaire, la production combinée d'électricité solaire, éolienne, nucléaire et au charbon en 2035 serait supérieure d'environ 1 200 térawattheures à celle du scénario des politiques déclarées. La part réelle des investissements entre les différentes technologies dépend des dotations en ressources de chaque pays, des coûts de production d'électricité, des politiques énergétiques et des conditions d'exploitation du système électrique.
La construction des réseaux électriques devient un facteur clé limitant la vitesse de l'électrification. L'AIE estime qu'au cours de la prochaine décennie, au moins 25 millions de kilomètres de lignes électriques devront être construites dans le monde et 15 millions de kilomètres de lignes existantes remplacées ou modernisées.
La demande de nouvelles infrastructures électriques concernera directement les transformateurs de puissance, les câbles haute tension, les appareillages de commutation, les systèmes d'automatisation des postes et les équipements de contrôle de l'exploitation des réseaux. La diffusion des véhicules électriques et l'électrification industrielle accroîtront également la demande d'infrastructures de recharge, d'augmentation de capacité de distribution et de gestion énergétique du côté de la consommation.
L'AIE prévoit que, d'ici 2035, la demande de pointe d'électricité augmentera de 40 % à 50 % dans tous les scénarios mondiaux. Les réseaux électriques devront non seulement satisfaire la croissance de la consommation annuelle, mais aussi faire face à des demandes de charge élevées sur de courtes périodes.
Si le rythme d'expansion du transport et de la distribution est insuffisant, les nouvelles capacités de production pourraient être limitées par les conditions de raccordement, et les projets d'électrification industrielle pourraient également être confrontés à une capacité d'alimentation insuffisante, à des délais de raccordement prolongés et à une hausse des coûts de l'électricité.
VII. Les investissements mondiaux dans le GNL confrontés à de nouvelles incertitudes d'offre et de demande
Le marché du gaz naturel est également affecté par les ajustements des politiques de sécurité énergétique.
Dans le scénario de réponse supplémentaire, la croissance de la demande mondiale de gaz naturel en 2035 est inférieure à celle du scénario des politiques déclarées, avec un volume de demande réduit de plus de 300 milliards de mètres cubes par rapport à ce dernier.
Pour les pays importateurs de gaz naturel, si l'approvisionnement national en électricité peut être assuré par les énergies renouvelables, l'énergie nucléaire et d'autres ressources énergétiques, la demande d'investissement dans certains nouveaux terminaux d'importation de GNL et les gazoducs associés pourrait diminuer.
Parallèlement, le côté offre du GNL mondial poursuit une expansion à grande échelle. L'AIE indique que, si tous les projets d'exportation prévus étaient mis en service comme prévu, la capacité d'approvisionnement mondiale de GNL augmenterait de plus de 50 %.
Il en résulte un risque d'investissement à surveiller : les pays fournisseurs poursuivent le développement de leurs capacités d'exportation, tandis que les pays importateurs réduisent leurs investissements dans de nouvelles infrastructures d'importation en raison des risques de sécurité énergétique et de prix, ce qui pourrait aggraver le déséquilibre entre l'offre et la demande sur le marché du gaz naturel à moyen et long terme.
Pour les développeurs de projets de GNL, les contrats d'achat et de vente à long terme, le financement de projets, le coût des sources de gaz et la demande du marché de destination seront encore plus importants. Pour les entrepreneurs en ingénierie et les entreprises d'équipements, le rythme de passation des commandes d'unités de liquéfaction, de réservoirs de stockage, d'installations de regazéification et de gazoducs associés pourrait être davantage influencé par les décisions finales d'investissement des maîtres d'ouvrage.
Si les conditions de transport de l'énergie au Moyen-Orient s'améliorent sensiblement, la reprise de l'approvisionnement en GNL combinée à la mise en service de nouvelles capacités d'exportation pourrait également créer une situation de détente temporaire de l'offre. Des prix internationaux du gaz naturel plus bas peuvent améliorer les coûts énergétiques de certains pays importateurs, mais pourraient aussi affaiblir l'avantage économique à court terme des technologies de substitution et modifier le rythme d'investissement des nouveaux projets.
VIII. Les politiques de sécurité énergétique modifieront la structure des achats d'équipements industriels
Du point de vue de la chaîne industrielle, l'impact de l'évolution des scénarios de demande de pétrole ne se limite pas aux secteurs de l'extraction pétrolière et du raffinage. Le fait que les pays importateurs d'énergie réorientent une partie des dépenses à long terme auparavant consacrées aux importations de combustibles vers la production nationale d'énergie, le transport et la distribution d'électricité et les investissements dans les équipements d'utilisation finale de l'énergie constitue un changement structurel important révélé par le rapport.
Cette évolution concerne différentes catégories de marchés de l'ingénierie et des équipements.
Infrastructures électriques. L'électrification et le raccordement de nouvelles sources de production augmentent conjointement la demande de construction de réseaux de transport et de distribution. Les principaux acheteurs comprennent les opérateurs de réseaux, les entreprises de services publics, les parcs industriels et les grands consommateurs d'électricité. La réalisation des projets dépend de la planification électrique, de l'approbation des investissements, de la capacité de raccordement et des conditions de financement des projets de transport et de distribution.
Équipements d'efficacité énergétique et d'électrification industrielle. Les entreprises industrielles adoptant des technologies telles que les moteurs à haut rendement, le contrôle à fréquence variable, le chauffage électrique et les pompes à chaleur industrielles peuvent réduire la consommation de combustibles fossiles dans les segments de production concernés. Les décisions d'achat dépendent du prix de l'électricité, du prix des combustibles, du coût de transformation des équipements et des exigences des procédés de production. La substitution reste difficile pour les procédés industriels à haute température et certaines utilisations de matières premières chimiques.
Stockage d'énergie et régulation du système électrique. L'augmentation de la production d'énergies renouvelables et la croissance des charges de pointe stimuleront la demande de stockage par batteries, de contrôle de la répartition, de gestion de la charge et de services de flexibilité du système électrique. Les acheteurs peuvent inclure les développeurs d'électricité, les gestionnaires de réseaux et les grands utilisateurs industriels, mais l'ampleur réelle des projets dépend des règles du marché de l'électricité et des mécanismes de rémunération.
Installations de transport et de stockage du pétrole et du gaz. La diversification des sources d'importation et l'ajustement des routes de transport génèrent une demande potentielle d'ingénierie pour les oléoducs, les stations de pompage, les réservoirs de stockage, les terminaux portuaires et les systèmes de surveillance associés. Les projets nécessitent une planification claire des capacités de transport, des accords commerciaux et des permis de construire ; les estimations d'investissement des scénarios ne doivent pas être directement considérées comme des commandes d'achat confirmées.
Modernisation des actifs de raffinage existants. Les exigences de sécurité d'approvisionnement en produits pétroliers raffinés et de compétitivité sur le marché pourraient inciter les raffineries à améliorer leur efficacité énergétique, à accroître leur flexibilité de production, à optimiser l'exploitation des unités et les capacités de stockage et de transport. Par rapport à la simple augmentation de la capacité de production, les projets de modernisation des actifs existants correspondent plus facilement aux problèmes de coûts d'exploitation et de fiabilité d'approvisionnement déjà identifiés par les entreprises, mais nécessitent toujours une évaluation de la rentabilité économique du projet.
Ces marchés ne sont pas dans une relation de substitution univoque. Certains pays peuvent investir simultanément dans la production nationale de pétrole et de gaz et dans les infrastructures électriques, tandis que certaines entreprises industrielles peuvent conserver des équipements à combustibles traditionnels comme systèmes de secours. Les objectifs de sécurité énergétique rendront la structure des achats plus diversifiée et accroîtront également la concurrence entre les différentes technologies.
IX. Le marché énergétique futur dépendra de la mise en œuvre des politiques et de la vitesse de rétablissement de l'approvisionnement
L'analyse par scénarios du « World Energy Outlook 2026 » montre que le conflit au Moyen-Orient pourrait affecter durablement la demande mondiale de pétrole par le biais des politiques de sécurité énergétique des gouvernements. Toutefois, l'ampleur de cet impact dépend de plusieurs variables encore incertaines.
Il s'agit d'abord du degré de rétablissement du transport dans le détroit d'Ormuz. Si les risques de transport persistent, la motivation des pays importateurs d'énergie à accroître les investissements dans l'électrification, à développer les ressources nationales et à construire des routes de transport alternatives pourrait se renforcer. Si les conditions de transport se rétablissent rapidement, la pression à court terme sur l'approvisionnement en combustibles pourrait s'atténuer et l'urgence des investissements de substitution correspondants pourrait diminuer.
Il s'agit ensuite des prix de l'énergie. Le maintien des prix internationaux du pétrole et du gaz à un niveau élevé améliorerait la rentabilité relative de certains projets d'électrification et d'efficacité énergétique. Si le marché du pétrole et du gaz entre dans une phase de prix plus bas après le rétablissement de l'approvisionnement, les combustibles traditionnels pourraient redevenir attractifs en termes de coûts pour certains utilisateurs industriels.
Il s'agit enfin de la capacité de construction des infrastructures électriques. Les nouveaux projets de production d'électricité, le stockage d'énergie, les réseaux de transport et de distribution et les installations d'électrification finale doivent être coordonnés. L'approvisionnement en équipements de réseau, les cycles de construction et les conditions de financement des projets influenceront le rythme réel de la substitution énergétique.
L'approvisionnement en minéraux critiques pourrait également devenir une nouvelle contrainte. L'AIE indique que, dans le scénario des politiques déclarées, l'offre de cuivre en 2035 pourrait présenter un déficit d'environ 25 % par rapport à la demande prévue. L'accélération des investissements dans la construction des réseaux et l'électrification renforcera encore l'importance des chaînes d'approvisionnement en cuivre, transformateurs, câbles et équipements associés.
La réduction d'environ 4,4 millions de barils par jour de la demande mondiale de pétrole en 2035 par rapport au scénario des politiques déclarées reflète un ajustement structurel potentiel induit par les politiques de sécurité énergétique, et non un résultat de baisse de la demande déjà acquis. Son impact industriel concerne à la fois le paysage concurrentiel des installations pétrolières et gazières traditionnelles, les investissements dans la production nationale d'énergie, la construction du système électrique et la substitution technologique dans l'usage industriel de l'énergie.
La croissance du marché de l'ingénierie énergétique future ne sera plus déterminée uniquement par l'ampleur de la consommation de combustibles fossiles. La sécurité d'approvisionnement, l'efficacité de l'utilisation de l'énergie, la capacité de charge des infrastructures électriques et les coûts à long terme des projets influenceront conjointement l'allocation des capitaux des entreprises énergétiques et l'orientation des achats d'équipements industriels.
Produits Associés


Compteur d'énergie intelligent monophasé connecté-DDZM102-Z/D
Wasion Group Limited Co., Ltd.
Terminal IoT intelligent à canal câblé
Shandong Kehua Electric Power Technology Co., Ltd.
Système de stockage d’énergie refroidi par liquide de type armoire - WeNode
Wasion Energy Technology Co., Ltd.
Armoire réseau en anneau isolée au gaz, respectueuse de l'environnement, type XJZN-Q-HXGN
XUCHANG INTELLIGENT RELAY Co., LTD.
Moteur à couple 5TK40A-CF ST-62 40W avec contrôleur de couple ASTK
Dongguan Zongwei Electromechanical Co., Ltd.
Série Mars (refroidissement liquide) – Module haute protection pour onduleur de stockage d’énergie commercial et industriel
Shenzhen Winline Technology Co., Ltd.