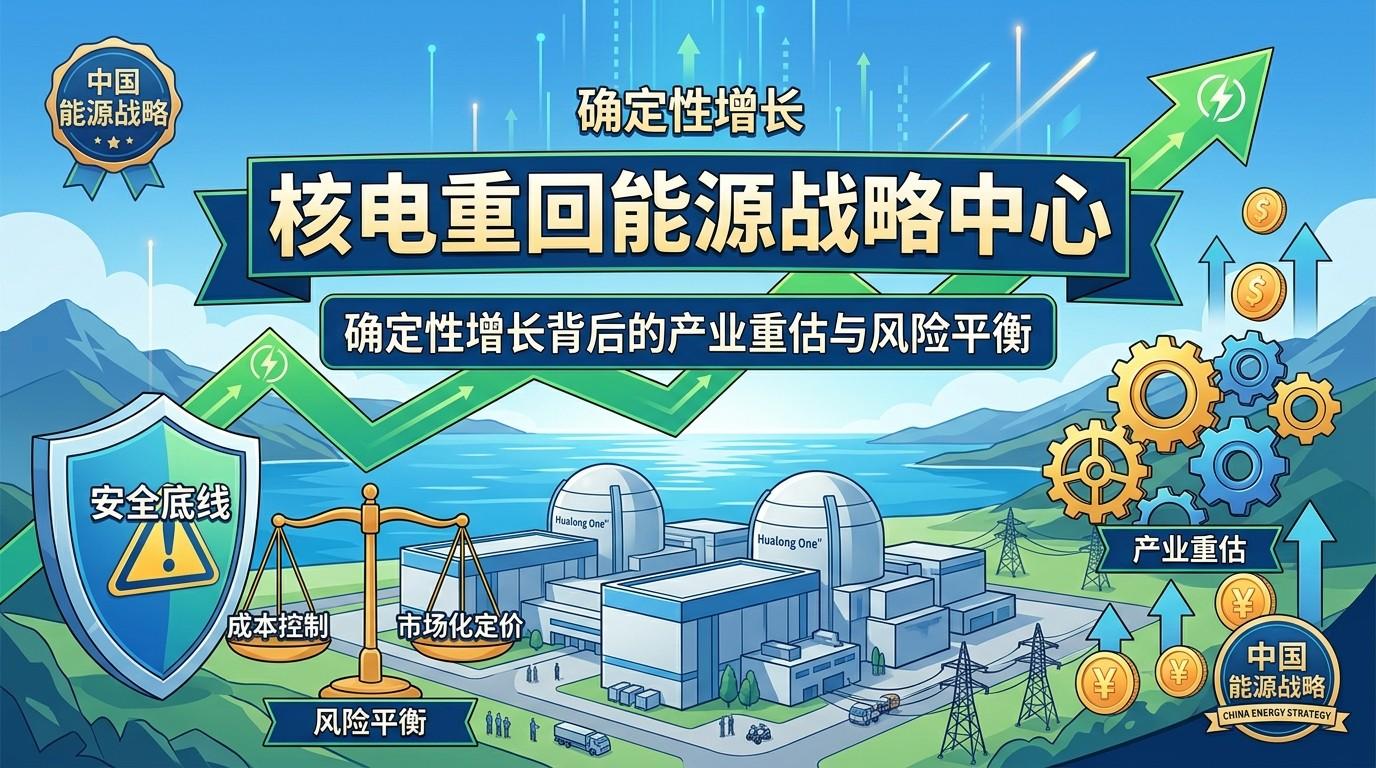
Le nucléaire de retour au cœur de la stratégie énergétique : réévaluation du secteur et équilibre des risques derrière une croissance certaine
fr.wedoany.com Rapport : Sous les contraintes multiples des objectifs « double carbone », de la sécurité énergétique et de la construction d'un nouveau système électrique, le nucléaire redevient une variable clé dans la structure énergétique chinoise. Comparé aux nouvelles énergies telles que l'éolien et le photovoltaïque, la caractéristique principale du nucléaire n'est pas la vitesse d'expansion de la capacité installée, mais son nombre élevé d'heures d'utilisation, sa production stable et son attribut bas carbone. Avec une part relativement faible de la capacité installée, il contribue à une proportion plus élevée de la production d'électricité, et est devenu une importante source d'électricité de base propre, notamment dans les centres de charge de la côte est.
Actuellement, la question centrale du secteur nucléaire n'est pas de savoir « s'il faut développer » cette énergie, mais comment trouver un nouvel équilibre entre le seuil de sécurité, la maîtrise des coûts, l'autonomie technologique, la répartition des bénéfices de la chaîne industrielle et les prix de l'électricité sur le marché. Avec le perfectionnement des institutions fondamentales telles que la loi sur la sûreté nucléaire et la clarification des orientations à moyen et long terme par la planification du nouveau système énergétique, l'incertitude politique a nettement diminué. Le secteur nucléaire passe d'une reprise cyclique des autorisations à une phase de développement plus institutionnalisée, industrialisée et marquée par la production en série.
I. La valeur stratégique du nucléaire : la rareté d'une source d'électricité stable et bas carbone s'accroît
Du point de vue du système électrique, la valeur du nucléaire se manifeste d'abord par sa « stabilité ». La capacité installée de l'éolien et du photovoltaïque croît rapidement, mais ces sources présentent par nature une variabilité et une intermittence qui nécessitent le soutien du stockage, de sources d'ajustement et de la capacité d'absorption du réseau. En comparaison, le nombre d'heures de fonctionnement des tranches nucléaires est généralement nettement supérieur à celui de la plupart des autres sources d'énergie ; elles constituent l'une des rares sources d'électricité de base capables de fournir une alimentation à long terme, stable et bas carbone.
Les données publiques montrent qu'au cours des dernières années, la production d'électricité d'origine nucléaire en Chine a représenté environ 5 % de la production totale nationale, mais le nombre moyen d'heures d'utilisation des tranches nucléaires s'est maintenu à un niveau élevé sur le long terme, nettement supérieur à celui de la plupart des sources d'énergie autres que le thermique. Pour les régions côtières de l'Est, où la demande d'électricité est fortement concentrée, les ressources foncières sont limitées et la pression de réduction des émissions de carbone est importante, le nucléaire possède une valeur systémique difficilement remplaçable par d'autres énergies.
Cette valeur est encore plus manifeste dans les nouveaux scénarios de demande. Les centres de données, les infrastructures de calcul pour l'intelligence artificielle, la fabrication de pointe, le dessalement d'eau de mer, la vapeur industrielle et le chauffage nucléaire nécessitent tous un approvisionnement énergétique stable, continu et bas carbone. À l'avenir, le modèle économique du nucléaire pourrait ne plus se limiter à la « production d'électricité injectée au réseau », mais s'étendre vers des services énergétiques intégrés.
II. Évolution du secteur : de l'introduction de technologies à la production en série de réacteurs de troisième génération autonomes
Le parcours de développement du nucléaire chinois présente des étapes bien distinctes. La première phase, représentée par la centrale nucléaire de Qinshan et celle de Daya Bay, a établi un modèle à double voie combinant « exploration autonome et assimilation de technologies importées ». La construction de la centrale de Qinshan a débuté en 1985 et sa connexion au réseau a eu lieu en 1991 ; il s'agit de la première centrale nucléaire conçue et construite de manière autonome en Chine continentale. La centrale de Daya Bay, quant à elle, a introduit la technologie française et est entrée en exploitation commerciale en 1994, jetant les bases de l'exploitation commerciale du nucléaire en Chine.
La deuxième phase a été marquée par le développement parallèle de multiples filières technologiques et l'accumulation de capacités de production nationale. La centrale de Tianwan a introduit des modèles de réacteurs russes, tandis que les projets de Ling'ao, Hongyanhe et Yangjiang ont permis d'améliorer les capacités de construction et d'exploitation. La diversification des sources technologiques a apporté des effets d'apprentissage, mais a également accru la complexité en matière de pièces de rechange, de ressources humaines et de systèmes de normes. C'est précisément au cours de ce processus que la China National Nuclear Corporation (CNNC) et la China General Nuclear Power Group (CGN) ont formé leurs propres systèmes d'exploitation, tandis que des entreprises d'équipements telles que Dongfang Electric, Shanghai Electric, Harbin Electric, China First Heavy Industries et Jiangsu Shentong ont progressivement grandi.
La troisième phase est celle de la finalisation et de la production en série de la technologie nucléaire de troisième génération. Après l'accident de Fukushima, la Chine a suspendu l'approbation de nouveaux projets, procédé à des réexamens de sécurité des projets en cours de construction, ce qui a également favorisé l'intégration de la technologie nucléaire de troisième génération autonome. Des filières technologiques autonomes telles que le « Hualong One » ont progressivement mûri durant cette période et ont été déployées dans les projets ultérieurs. Le secteur nucléaire est passé du suivi et de l'introduction de technologies à la conception autonome, à la fabrication autonome et à la réplication en série.
Ces dernières années, le rythme des autorisations nucléaires s'est nettement rétabli. De 2022 à 2024, la Chine a approuvé chaque année un nombre important de tranches nucléaires ; le marché s'intéresse également largement aux attentes de croissance de la capacité installée liées aux nouveaux projets approuvés autour de 2025. Le nucléaire est passé d'une « reprise prudente » à une « avancée régulière », ce qui est devenu un consensus dans le secteur.
III. Structure de la chaîne industrielle : amont concentré, milieu à hautes barrières, aval à flux de trésorerie stable
La chaîne industrielle du nucléaire peut être divisée en trois grands segments : le combustible nucléaire en amont, les équipements de l'îlot nucléaire et de l'îlot conventionnel au milieu, et l'exploitation en aval.
Le segment amont comprend l'exploration et l'extraction de l'uranium, la conversion, l'enrichissement et la fabrication d'assemblages combustibles. Les ressources mondiales en uranium et les capacités d'enrichissement présentent une forte concentration, avec des entreprises représentatives telles que Cameco au Canada et Orano en France. Comparé au charbon et au gaz naturel, le combustible nucléaire représente une part relativement faible du coût total du nucléaire ; les exploitants sont donc relativement peu sensibles aux fluctuations des prix et se préoccupent davantage de la sécurité, de l'adaptabilité et de la stabilité d'approvisionnement des assemblages combustibles.
La fabrication d'équipements du segment intermédiaire est le maillon où les barrières technologiques et de certification sont les plus prononcées. Une fois que les cuves sous pression, les tuyauteries principales, les pompes primaires, les vannes, les générateurs de vapeur et les systèmes de contrôle-commande numériques sont définis, le changement de fournisseur nécessite souvent une nouvelle validation. Les fournisseurs qualifiés doivent non seulement disposer de capacités de fabrication, mais aussi se soumettre à long terme à la surveillance de la sûreté nucléaire et aux audits du système qualité. Par conséquent, dans le domaine des équipements principaux de niveau nucléaire et des composants clés, les entreprises leaders disposent généralement d'un pouvoir de négociation relativement fort.
Les exploitants du segment aval détiennent les flux de trésorerie les plus stables, mais assument aussi la responsabilité la plus élevée en matière de sécurité. La construction d'une centrale nucléaire a un cycle long, des dépenses d'investissement importantes et des charges d'amortissement et financières élevées ; une fois mise en service, elle dispose d'une capacité de production d'électricité stable à long terme. Pour les exploitants, le facteur de charge, l'efficacité de la maintenance, le mécanisme de tarification de l'électricité et les coûts financiers sont les variables essentielles qui déterminent la rentabilité.
IV. Différenciation des sociétés cotées : exploitation, gestion et fabrication d'équipements obéissent à des logiques distinctes
Du point de vue du marché des capitaux, les entreprises les plus représentatives de la chaîne industrielle nucléaire chinoise incluent China National Nuclear Power, CGN Power et Dongfang Electric.
L'avantage principal de China National Nuclear Power réside dans les actifs d'exploitation nucléaire et les réserves de projets au sein du groupe CNNC. Son parcours de développement est étroitement lié à la centrale de Qinshan, avec pour caractéristiques un système technologique relativement complet et d'abondantes réserves de sites et de projets en construction. Pour China National Nuclear Power, la logique d'investissement repose principalement sur la « transformation des actifs en construction en actifs d'exploitation dans les délais » : une fois une tranche mise en service, elle génère des flux de trésorerie stables à long terme. Cependant, la nature à forte intensité capitalistique implique également des dépenses d'investissement élevées et un niveau d'endettement relativement important.
CGN Power, quant à elle, a démarré avec Daya Bay et concentre ses avantages sur l'exploitation de tranches matures, la gestion de parcs de centrales et la maintenance standardisée. Son élasticité bénéficiaire provient davantage de l'amélioration de l'efficacité de production des tranches existantes, du contrôle des arrêts de réacteur et de l'évolution des prix du marché de l'électricité. Comparé à China National Nuclear Power, le rythme d'ajout de nouvelles tranches de CGN Power est relativement différent, de sorte que ses performances reflètent plus directement l'efficacité opérationnelle et l'environnement tarifaire de l'électricité.
Dongfang Electric représente la logique du segment de la fabrication d'équipements. Son avantage réside dans la fabrication lourde, les turboalternateurs de grande capacité, les équipements nucléaires et la capacité de livraison d'équipements énergétiques. Par rapport aux exploitants, les revenus des entreprises d'équipements dépendent davantage de la confirmation des commandes, du rythme des livraisons et de la qualité des encaissements. L'accélération des autorisations nucléaires devrait stimuler la croissance des commandes d'équipements principaux et d'équipements d'îlot conventionnel, mais les fabricants sont également confrontés à la pression des coûts des matières premières, des délais de livraison et de la planification de la production.
V. Des risques qui ne doivent pas être sous-estimés : sécurité, coûts et mécanismes de marché, trois obstacles majeurs
Les opportunités du secteur nucléaire sont claires, mais les risques ne doivent pas être négligés pour autant.
Le premier est le risque de sûreté. Les trois accidents majeurs de Three Mile Island, Tchernobyl et Fukushima ont profondément modifié le rythme des politiques nucléaires mondiales. La particularité majeure du secteur nucléaire réside dans le fait qu'un seul accident peut modifier l'environnement réglementaire et l'acceptabilité sociale de tout un secteur. Par conséquent, toute expansion doit avoir pour préalable une sécurité absolue.
Le deuxième est le risque de coûts et de délais. La troisième génération de réacteurs nucléaires a accru la redondance de sécurité, mais a également augmenté la complexité de la construction. En cas de retard de chantier ou de dépassement de budget, la rentabilité du projet en serait directement affectée. Le nucléaire n'est pas une simple course à la capacité installée, mais un test global de gestion de projet, de coordination de la chaîne d'approvisionnement et de capacités de régulation.
Le troisième est le risque lié à la libéralisation du marché de l'électricité. Avec l'augmentation de la part des nouvelles énergies, la volatilité des prix de l'électricité s'accroît. Bien que le nucléaire possède une valeur en tant que source de base, si le mécanisme de marché ne reflète pas pleinement la valeur systémique d'une source d'électricité stable et bas carbone, la rentabilité des exploitants pourrait être comprimée.
VI. L'avenir du nucléaire ne réside pas dans la « rapidité », mais dans la « stabilité, la précision et la profondeur »
Le retour du nucléaire au centre de la scène énergétique ne signifie pas que l'on peut ignorer ses exigences élevées et sa grande responsabilité. Comparé aux nouvelles énergies éoliennes et photovoltaïques, l'expansion du nucléaire doit davantage mettre l'accent sur la gestion du rythme. À l'avenir, la clé de la concurrence dans le secteur ne sera pas le nombre de tranches approuvées, mais qui pourra mener une exploitation à long terme à moindre coût, avec des normes de sécurité plus élevées et une plus grande résilience de la chaîne d'approvisionnement.
D'un point de vue constructif, il convient d'abord de maintenir la continuité et la prévisibilité des autorisations nucléaires, afin d'éviter les fluctuations excessives du secteur qui entraîneraient des ruptures dans les ressources humaines et la chaîne d'approvisionnement. Ensuite, il faut perfectionner davantage le mécanisme de tarification du nucléaire sur le marché, afin que les sources d'électricité stables et bas carbone obtiennent une rémunération raisonnable. Troisièmement, il convient d'accélérer les démonstrations de nouveaux scénarios tels que le chauffage nucléaire, la vapeur industrielle et les petits réacteurs modulaires, tout en maintenant une validation prudente. Quatrièmement, il faut continuer à renforcer le niveau d'autonomie et de maîtrise du combustible nucléaire, des équipements clés et des systèmes de contrôle-commande numériques, afin de renforcer la sécurité de la chaîne industrielle.
Globalement, le secteur nucléaire se trouve dans une phase de transition de la « réparation politique » vers la « réévaluation de la valeur ». Il ne s'agit pas d'une énergie universelle, mais d'un maillon indispensable à la construction d'un système énergétique sûr, propre et efficace. La capacité de la Chine à réaliser véritablement un développement de haute qualité du nucléaire à l'avenir dépendra de sa capacité à trouver un équilibre entre la vitesse d'expansion et le seuil de sécurité, le rendement commercial et la responsabilité publique, l'autonomie technologique et la coopération mondiale.
Produits Associés

RTD, thermocouple de type préfabriqué ordinairde la série ZDTC9101/9201
Tianjin Zhongdian Celestial Science and Technology Co., Ltd.

Moteur à couple 5TK40A-CF ST-62 40W avec contrôleur de couple ASTK
Dongguan Zongwei Electromechanical Co., Ltd.
Système de suivi indépendant à axe unique 1P avec entraînement à rotation unique Yuguang
ANTAI TECHNOLOGY CO., LTD.
Transformateur de puissance de régulation de tension sans excitation à double enroulement 220kV
Zhejiang Jiangshan Transformer Co., Ltd.
Transformateur de distribution immergé dans l’huile
Hangzhou Qiantang River Electric Group Co., Ltd.
Terminal IoT intelligent à canal câblé
Shandong Kehua Electric Power Technology Co., Ltd.
Module de supercharge mégawatt 80 kW TH80F10030C9
Shijiazhuang Tonhe Electronics Technologies Co., Ltd.
Compteur de gaz à sécurité renforcée par intelligence artificielle
Chongqing Qiaosong Information Technology Co., Ltd.