La Pologne relance la taxe sur les bénéfices exceptionnels des carburants, prévoyant un taux de 60 % et un financement de 4 milliards de zlotys
fr.wedoany.com Rapport : Le 15 septembre, le gouvernement polonais a relancé un projet de loi instaurant une taxe temporaire sur les bénéfices exceptionnels des entreprises pétrolières, prévoyant une taxe de 60 % sur les revenus de vente de carburants dépassant un niveau de référence entre le 1er mars et le 31 décembre 2026, avec des recettes fiscales estimées à environ 4 milliards de zlotys, ces fonds devant soutenir la baisse des prix des carburants et d'autres mesures de compensation des prix destinées aux ménages et aux entreprises. Ce jour-là, le projet de loi a de nouveau été inscrit à l'ordre du jour du Conseil des ministres polonais.
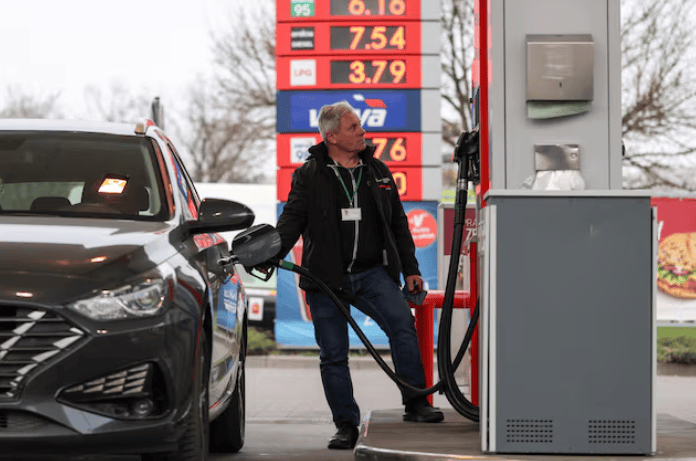
Cette taxe ne s'applique pas à l'ensemble des bénéfices des entreprises pétrolières. Selon le mécanisme de calcul publié par le gouvernement polonais, la marge bénéficiaire sur les ventes de carburants de 2026 sera comparée à la marge moyenne de 2025, cette dernière étant majorée de 20 % pour constituer le niveau de référence ; seule la partie dépassant ce niveau de référence entre dans la base imposable de la taxe sur les bénéfices exceptionnels, au taux de 60 %. Les entités concernées sont principalement les entreprises exerçant en Pologne des activités de production de carburants liquides, d'importation, d'acquisition intracommunautaire ainsi que de commerce transfrontalier de carburants sous licence. Le fioul de chauffage et certaines activités de mélange de carburants ne sont pas couverts.
Selon les estimations antérieures du gouvernement, les entreprises concernées pourraient générer environ 6,7 milliards de zlotys de bénéfices exceptionnels imposables entre mars et décembre 2026 ; au taux de 60 %, les recettes fiscales sont estimées à environ 4 milliards de zlotys, dont environ 3,8 milliards de zlotys devant être versés en 2026 et le solde d'environ 200 millions de zlotys réglé en 2027. Dans ses estimations, le gouvernement a retenu le grand groupe polonais de raffinage et d'énergie ORLEN comme l'un des principaux acteurs du marché, tout en tenant compte d'autres entreprises de production et de commerce de carburants.
Le paiement de la taxe combine des acomptes provisionnels et un règlement final annuel. Le projet de loi prévoyait initialement que le premier acompte couvrant la période de mars à juillet 2026 soit divisé en quatre parts égales, payables de septembre à décembre 2026, afin d'éviter que les entreprises ne supportent la totalité de la taxe en une seule fois. Les mois suivants sont soumis à un mécanisme d'acomptes mensuels, avec un règlement final après la fin de l'année.
Le gouvernement polonais prévoit d'affecter les recettes fiscales concernées à la politique de compensation des prix des carburants. La première phase du programme de soutien des prix des carburants « CPN—Ceny Paliw Niżej », précédemment mis en œuvre, s'est déroulée du 31 mars au 30 juin, le gouvernement ayant fait baisser les prix finaux par des mesures telles que la réduction de la TVA sur les carburants et la diminution des droits d'accise. Selon les données publiées par le ministère polonais de l'Énergie, le coût budgétaire de cette série de mesures s'élève à environ 4,7 milliards de zlotys, le gouvernement prévoyant initialement de couvrir environ 85 % de ce besoin de financement par les recettes de la taxe sur les bénéfices exceptionnels.
Ce projet de loi fiscale avait déjà achevé la procédure parlementaire. Le Parlement polonais a adopté le 3 juillet la loi sur la taxe sur les bénéfices exceptionnels tirés de la vente de carburants liquides de mars à décembre 2026 ; le Sénat a ensuite apporté des amendements à des dispositions telles que le plafond de la charge fiscale, notamment en prévoyant que la taxe sur les bénéfices exceptionnels ne peut excéder le revenu au sens de l'impôt sur les sociétés ou le bénéfice comptable correspondant.
Le 24 juillet, le président polonais a soumis ce projet de loi à la Cour constitutionnelle pour un contrôle préventif, le principal point de controverse portant sur le fait que la loi taxe des revenus générés à partir de mars 2026 alors que la procédure législative n'a été achevée qu'ultérieurement, ce qui soulève la question de l'application rétroactive de la loi. Avant la décision de la Cour constitutionnelle, la version de juillet du projet de loi ne peut être signée par le président et entrer officiellement en vigueur.
Le 15 septembre, le gouvernement polonais a de nouveau inscrit à l'ordre du jour du Conseil des ministres le projet de loi sur la taxe sur les bénéfices exceptionnels tirés de la vente de carburants de mars à décembre 2026. Cette relance maintient les mécanismes essentiels que sont le taux de 60 %, la marge moyenne de 2025 majorée de 20 % comme référence et des recettes estimées à environ 4 milliards de zlotys, les fonds restant liés aux mesures de compensation des prix des carburants.
Produits Associés

Compteur de gaz à sécurité renforcée par intelligence artificielle
Chongqing Qiaosong Information Technology Co., Ltd.

Groupes électrogènes à turbine hydraulique
Dongfang Electric Corporation Dongfang Electric Machinery Co., Ltd.
Transformateur de fournaise électrique
Xinjiang Zhongtai Special Electric Equipment Co., Ltd.

63 Pompe à eau à circulation horizontale SH
SHENYANG INDUSTRIAL PUMP MANUFACTURING CO., LTD.
Conducteur en cuivre de la série BSM1 densément isolé Busway
Guangdong Baoshi Electric Co., Ltd