Yole : en 2026, le centre de gravité de l’industrie RF passe des téléphones mobiles à la défense, à l’automobile et à la 6G
fr.wedoany.com Rapport : Yole Group publie son rapport « État de l’industrie RF 2026 », qui indique que l’industrie mondiale des radiofréquences connaît un déplacement de son centre de gravité, la croissance passant du marché des smartphones, longtemps moteur principal, vers les secteurs de la défense, de l’automobile et des débuts de la 6G. Le rapport prévoit qu’en 2026, les expéditions de smartphones diminueront d’environ 13 % sur un an, et que le marché des radiofréquences atteindra 55,8 milliards de dollars, stable par rapport à 2025.
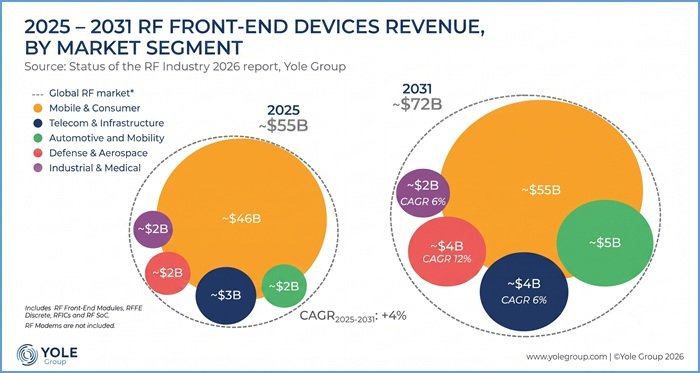
Au cours des dix dernières années, les smartphones ont été le moteur central de la croissance de l’industrie RF. Dans son dernier rapport, Yole Group analyse qu’en 2026, le marché connaîtra un ralentissement à court terme, particulièrement marqué pour les expéditions de smartphones d’entrée et de milieu de gamme, tandis que les marchés des SoC RF, des modules frontaux RF et des composants discrets seront affectés par leur corrélation directe avec les expéditions de téléphones mobiles. Cyril Buey, analyste des technologies et des marchés RF chez Yole Group, déclare que 2026 semble être une pause, mais pas un palier : le centre de gravité de l’industrie se déplace des smartphones vers la défense, l’automobile et la 6G, et la véritable croissance s’accumule dans ces domaines.
Les moteurs de croissance structurelle ne se sont pas arrêtés avec les cycles de consommation. Le secteur de la défense et de l’aérospatial devrait atteindre environ 4 milliards de dollars d’ici 2031, porté par la modernisation des radars et de la guerre électronique, les achats souverains, ainsi que la production à grande échelle de drones et de systèmes anti-drones, avec une dépendance croissante aux composants de puissance discrets à base de nitrure de gallium (GaN). Le secteur automobile et mobilité connaît une croissance plus rapide, dépassant les 5 milliards de dollars, soutenue par l’adoption croissante des radars, de la communication véhicule-à-tout (V2X) et des systèmes avancés d’aide à la conduite (ADAS).
Le paysage concurrentiel du secteur subit simultanément une consolidation. Qualcomm reste le premier fournisseur mondial de composants RF, suivi de Broadcom, Skyworks, Qorvo, Murata et NXP. MediaTek et Samsung restent forts sur les marchés asiatiques à grand volume. Skyworks et Qorvo ont signé un accord de fusion fin 2025, qui donnera naissance à une entreprise américaine spécialisée dans les signaux RF, analogiques et mixtes. Côté fournisseurs chinois, Maxscend, Vanchip, Smarter Micro et HiSilicon construisent une chaîne d’approvisionnement RF nationale.
Sur le plan régional, les États-Unis représentent environ 55 % des revenus RF mondiaux, avec une avance dans les secteurs de l’électronique mobile et grand public, de la défense et de l’aérospatial. La Chine représente environ 14 %, avec des investissements importants dans l’électronique grand public et une accumulation de capacités pour les infrastructures de télécommunications précédant la 6G. L’Europe représente environ 10 %, s’appuyant sur NXP et Infineon Technologies pour dominer dans l’automobile, mais dépendant de technologies semi-conductrices externes dans la défense. Le Japon et la Corée du Sud représentent ensemble environ 10 %, restant concentrés sur les filtres et les SoC RF.
À l’horizon 2029-2031, la 6G, la défense et le spatial deviendront les principales orientations de développement de l’industrie RF, générant de nouvelles demandes en fronts frontaux RF. Les revenus des infrastructures de télécommunications, stables autour de 3 milliards de dollars depuis trois ans, devraient atteindre environ 4 milliards de dollars d’ici 2031, portés par les progrès des architectures MIMO massives en 5G et au début de la 6G. Ce rapport constitue une référence utile pour les fabricants de composants, les fournisseurs de modules, les équipementiers, les intégrateurs de systèmes et les investisseurs pour évaluer les tendances du secteur.
Produits Associés

Solution SIS pour l’instrumentation de sécurité
Beijing Consen Automation Technology Co., Ltd.
Réflectomètre optique dans le domaine temporel (OTDR) 6422
Ceyear Technologies Co., Ltd.
25 Système de contrôle électro-hydraulique pour supports hydrauliques SAC
Beijing Tianma Intelligent Control Technology Co., Ltd.
Solution de Prévention des Fuites de Données pour Bureaux
Sangfor Technologies Inc.
Terminal satellite portable à panneau plat - Terminal portable manuel de 0,35 mètre
China Starwin Science & Technology co., Ltd.

Services de gestion intégrale de bout en bout pour l'intégration de systèmes logistiques
Zhongding Intelligent (Wuxi) Technology Co., Ltd.
Système de supervision intelligente en boucle fermée pour la sécurité du transport routier
Beijing Bower Logistics Co., Ltd.
Logiciel de serveur d'applications Baolande V9.5
Beijing Baolande Software Corporation
Tablette PC industrielle robuste 10 pouces Win10 Win11 Pro Intel N100 16+512 Go IP67 4G avec code-barres NFC RJ45 et station d'accueil
Highton Electronics Co., Ltd.
Fabrication intelligente Conception de PCB
GCI Science & Technology (Zhuhai) Co., Ltd.