Le marché de l'imagerie diagnostique vers 33 milliards de dollars : le triple jeu entre l'intégration de l'IA, le resserrement des paiements et l'accessibilité des soins
fr.wedoany.com Rapport : Selon une étude récente de Wissen Research, le marché mondial de l'imagerie diagnostique devrait passer de 26,5 milliards de dollars en 2026 à 33,2 milliards de dollars en 2031, avec un taux de croissance annuel composé de 4,6 % entre 2026 et 2031. Ce rythme de croissance n'est pas particulièrement agressif, mais il revêt une signification structurelle évidente : le secteur de l'imagerie diagnostique est passé d'un marché matériel reposant simplement sur le renouvellement des équipements et l'expansion hospitalière à une nouvelle phase portée conjointement par l'intelligence artificielle, l'imagerie cloud, les dispositifs portables et le diagnostic et traitement de précision.
En apparence, la forte prévalence des maladies chroniques, le vieillissement démographique et la hausse de la demande de dépistage précoce constituent les moteurs directs de l'expansion du marché de l'imagerie. Mais le changement plus profond réside dans le fait que les équipements d'imagerie passent d'une logique de « mieux voir » à une logique de « voir plus vite, plus intelligemment et plus accessible ». Parallèlement, la pression sur le remboursement, le coût élevé des équipements, la pénurie de radiologues et les problèmes de sécurité des données remodèlent également le paysage concurrentiel du secteur. Au cours des cinq prochaines années, la question centrale du marché de l'imagerie diagnostique ne sera pas « faut-il croître », mais « qui parviendra à trouver l'équilibre entre efficacité, coût et valeur clinique ».
I. Les moteurs de croissance : la demande de dépistage précoce fait de l'imagerie un pilier des infrastructures médicales
L'imagerie diagnostique occupe depuis longtemps une place essentielle dans le système de santé moderne. Qu'il s'agisse du dépistage des tumeurs, du diagnostic des maladies cardiovasculaires et cérébrovasculaires, ou de la prise en charge en orthopédie, en obstétrique-gynécologie et des maladies pulmonaires, l'examen d'imagerie constitue une porte d'entrée majeure pour la décision clinique. Avec l'augmentation de la population âgée mondiale et la charge croissante des maladies chroniques telles que le cancer, les maladies cardiovasculaires et les maladies neurodégénératives, la demande des systèmes de santé pour la détection précoce et l'intervention précoce ne cesse de croître.
Le rapport indique que les systèmes de radiographie X occupaient encore la plus grande part de marché en 2025. Cela n'a rien de surprenant. Comparés aux équipements haut de gamme tels que l'IRM et le scanner, les systèmes de radiographie X présentent des avantages tels qu'un volume d'examens élevé, un seuil d'installation relativement faible et des exigences d'infrastructure relativement simples, ce qui leur confère une large applicabilité dans les hôpitaux de proximité, les centres de consultation externe et les marchés en développement. Parallèlement, l'imagerie 2D reste la plus grande catégorie technologique, car sa vitesse d'acquisition est rapide, son coût est relativement faible, et de nombreux algorithmes de triage par IA sont encore développés autour de l'imagerie radiologique bidimensionnelle standard et des procédures échographiques.
Cela montre que la croissance du secteur de l'imagerie diagnostique ne provient pas uniquement du remplacement par des technologies de pointe, mais aussi de la diffusion des capacités d'imagerie de base. En particulier dans les régions d'Asie-Pacifique, d'Amérique latine, du Moyen-Orient et d'Afrique, l'accessibilité des équipements d'imagerie présente encore une marge d'amélioration. Les équipements reconditionnés certifiés, les échographes portables et les scanners mobiles devraient abaisser le seuil d'investissement en capital, permettant à davantage d'établissements de soins de proximité de disposer de capacités de diagnostic de base.
II. Le point d'inflexion technologique : l'IA passe de « l'aide à la lecture » au « processus d'acquisition »
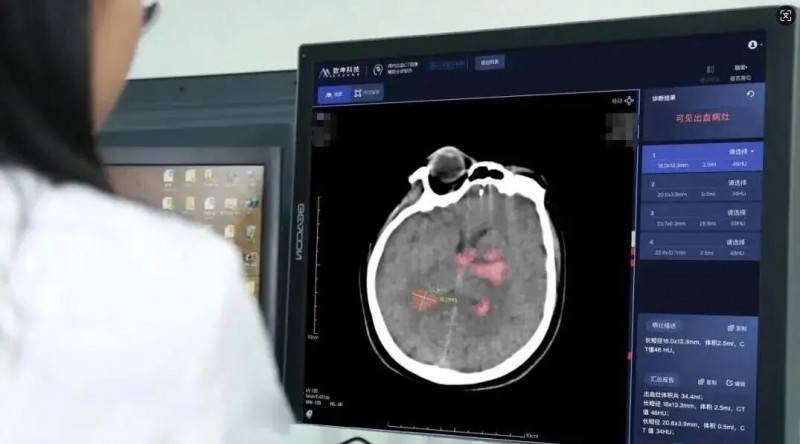
Au cours des dernières années, lorsque le monde extérieur discutait de l'IA médicale, l'attention se portait davantage sur les étapes de « post-traitement » telles que la reconnaissance d'images, la détection de lésions et la génération automatique de rapports. Mais le rapport souligne que le changement le plus important dans le domaine de l'imagerie diagnostique se produit en amont : l'IA est désormais intégrée au processus d'acquisition d'images lui-même.
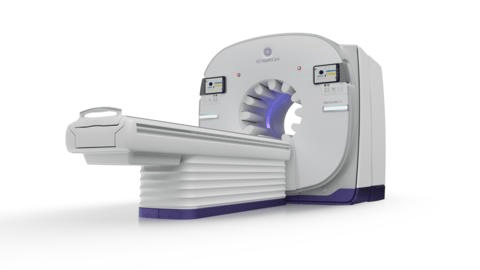
Prenons l'exemple de la reconstruction par apprentissage profond : les fabricants commencent à intégrer directement des algorithmes dans la chaîne d'acquisition d'images des équipements IRM et scanners, afin de réduire le bruit et d'améliorer la qualité d'image au stade de la génération du signal, plutôt que de retoucher l'image après la fin du scan. Ce changement apporte une valeur clinique plus directe : d'une part, il permet de raccourcir le temps de scan et d'augmenter le débit quotidien par équipement ; d'autre part, il contribue à obtenir des images de haute qualité avec une dose de radiation plus faible ou un temps d'acquisition plus court.
Le rapport mentionne que la séquence Sonic DL de GE HealthCare permet déjà de réaliser des examens IRM complexes multi-séquences du cerveau et des articulations en 15 minutes. De tels cas montrent que la valeur de l'IA pour le secteur de l'imagerie ne se limite pas à « assister le jugement du médecin », mais inclut également l'amélioration du taux d'utilisation des équipements, la réduction du temps d'attente des patients et l'allègement de la pression d'expansion hospitalière. Pour les services d'imagerie à forte intensité capitalistique, si un même équipement peut réaliser davantage d'examens, le modèle de retour sur investissement sera recalculé.
Il convient de noter que la radiologie est devenue l'un des domaines où la FDA américaine a approuvé le plus de dispositifs médicaux dotés d'IA, le rapport indiquant que le nombre d'approbations concernées dépasse 1 100. Cela signifie que l'imagerie par IA passe de la validation de concept à l'application clinique courante. Mais le secteur doit également rester prudent : la capacité de généralisation des modèles d'IA dans différentes populations, différents équipements et différents processus médicaux doit encore être validée de manière continue, et les questions de réglementation, d'attribution des responsabilités et d'interprétabilité clinique ne sont pas encore entièrement résolues.
III. PACS cloud et lecture à distance : les défis de sécurité des données derrière le gain d'efficacité
Outre l'IA, les PACS cloud-native et les plateformes de radiologie à distance transforment les modes de gestion des données d'imagerie. Les hôpitaux traditionnels dépendent généralement de systèmes d'archivage d'images locaux, dont l'efficacité est limitée pour la consultation inter-sites, les téléconférences et la collaboration sur les rapports. Les systèmes cloud peuvent quant à eux prendre en charge le stockage unifié multi-sites, la lecture à distance et le partage des ressources entre experts, ce qui présente une valeur évidente pour les grands groupes hospitaliers, les alliances médicales régionales et les établissements de soins de proximité.
Dans un contexte de pénurie de radiologues, la lecture à distance peut atténuer l'accumulation des rapports et raccourcir le délai entre l'examen et le diagnostic. Pour les patients des régions éloignées, les plateformes d'imagerie cloud contribuent également à améliorer l'accessibilité au diagnostic spécialisé.
Mais la migration vers le cloud n'apporte pas uniquement des gains d'efficacité. Les données d'imagerie médicale sont volumineuses et hautement sensibles en termes de confidentialité ; en cas de fuite ou d'attaque par rançongiciel, l'exploitation des établissements de santé et les droits des patients en seraient directement affectés. À mesure que les systèmes d'imagerie passent de réseaux fermés intra-hospitaliers à des collaborations cloud et multi-établissements, la cybersécurité, la conformité des données, la gestion des droits d'accès et les capacités de reprise après sinistre deviendront des indicateurs importants dans les décisions d'achat. À l'avenir, la concurrence entre les entreprises d'imagerie ne portera pas seulement sur les paramètres des équipements, mais aussi sur les capacités de gouvernance des données.
IV. Paysage régional : l'Amérique du Nord en tête, l'Asie-Pacifique à la croissance la plus rapide
Sur le plan régional, l'Amérique du Nord détenait la plus grande part de marché en 2025, principalement grâce à des infrastructures médicales matures, un volume d'examens d'imagerie par habitant plus élevé, une forte capacité d'achat des hôpitaux et un système de remboursement relativement complet. Les grands groupes hospitaliers et les organisations d'achat groupé renforcent également la stabilité des contrats d'achat et de service à long terme pour les équipements haut de gamme.
La région Asie-Pacifique est quant à elle considérée comme le marché à la croissance la plus rapide. Des marchés tels que la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie poursuivent leur progression en matière de construction d'infrastructures médicales, d'expansion des hôpitaux privés et d'investissements gouvernementaux dans la modernisation des soins de santé. En particulier en Chine et en Inde, la base démographique massive et les besoins de renforcement des capacités de soins de proximité offrent un espace de développement pour l'imagerie portable, le diagnostic assisté par IA et les équipements nationaux de milieu et haut de gamme.
Cependant, les disparités au sein du marché Asie-Pacifique sont marquées. Le Japon et la Corée du Sud s'intéressent davantage au renouvellement des équipements haut de gamme et au diagnostic et traitement de précision ; la Chine combine à la fois des besoins de mise à niveau des hôpitaux haut de gamme et de renforcement des capacités de proximité ; l'Inde et certaines régions d'Asie du Sud-Est mettent davantage l'accent sur le rapport qualité-prix et l'accessibilité. Par conséquent, les entreprises qui couvriraient l'ensemble du marché Asie-Pacifique avec une stratégie produit unique pourraient difficilement obtenir les résultats escomptés.
V. La pression sur le remboursement : l'aggravation de la contradiction entre investissement dans les équipements haut de gamme et resserrement du remboursement
Bien que le marché de l'imagerie diagnostique maintienne sa croissance, il n'est pas exempt de résistances. Le rapport souligne en particulier que le Centers for Medicare & Medicaid Services (CMS) américain a introduit, dans le Medicare Physician Fee Schedule de 2026, un ajustement d'efficacité qui réduit de manière permanente de 2,5 % la valeur relative des unités de travail pour environ 7 700 codes de diagnostic et d'intervention. Certains nouveaux codes combinés d'angio-TDM de la tête et du cou entraînent même une baisse globale de remboursement pouvant atteindre 30,8 %.
Ce changement revêt une signification de tendance sectorielle. Les équipements d'imagerie sont de plus en plus coûteux, et les hôpitaux doivent investir dans les logiciels d'IA, les systèmes cloud, la maintenance et la cybersécurité ; mais le remboursement tend à se compresser, créant un décalage entre « hausse des investissements technologiques et baisse du retour sur remboursement ». Il pourrait en résulter que certains établissements de santé prolongent la durée de vie des équipements, reportent le renouvellement des appareils haut de gamme ou se tournent vers des équipements reconditionnés et l'externalisation des services.
Pour les fabricants, cela signifie que le modèle de vente pure de matériel haut de gamme est sous pression. Les solutions plus compétitives à l'avenir pourraient être des offres combinées « équipement + logiciel + service + preuve d'efficacité opérationnelle ». Celui qui pourra démontrer que ses produits permettent de raccourcir le temps d'examen, de réduire le taux de scans répétés, d'améliorer la précision diagnostique et d'optimiser la performance financière des hôpitaux sera plus susceptible d'obtenir l'approbation des acheteurs.
VI. Le paysage concurrentiel : accélération de la consolidation des géants, la différenciation devient essentielle
Les principales entreprises citées dans le rapport incluent GE HealthCare, Siemens Healthineers, Philips, Canon Medical, Fujifilm, Samsung Medison, United Imaging Healthcare, Butterfly Network, entre autres. Les récentes initiatives montrent que la concurrence du secteur évolue vers la plateformisation et la scénarisation.
Par exemple, GE HealthCare a lancé en 2026 une nouvelle génération de technologie IRM SIGNA et des solutions de flux de travail par IA ; Siemens Healthineers a présenté un flux de travail intégré pour l'intervention coronarienne percutanée guidée par TDM, reliant l'imagerie TDM, l'analyse des plaques, la planification préopératoire et le guidage en salle de cathétérisme ; Fujifilm a lancé la plateforme échographique ARIETTA Deep Insight x utilisant l'IA et l'apprentissage profond ; Samsung Medison a intégré ses activités d'imagerie aux États-Unis, se positionnant sur l'échographie par IA, la radiologie numérique, le scanner portable et les technologies de détecteurs à comptage photonique.
Ces cas montrent que les fabricants d'imagerie ne se contentent plus de comparer les performances d'un appareil isolé, mais cherchent à s'impliquer profondément dans le parcours clinique en proposant des solutions intégrées allant du scan à l'analyse, au rapport et au guidage thérapeutique. En particulier dans les domaines à forte valeur ajoutée tels que la cardiovasculaire, l'oncologie et la neurologie, l'imagerie évolue progressivement d'un outil de diagnostic vers une plateforme de décision clinique.
Conclusion : une croissance certaine, mais une restructuration de la valeur plus importante
Globalement, la prévision d'un marché mondial de l'imagerie diagnostique atteignant 33,2 milliards de dollars d'ici 2031 reflète la solidité de la demande à long terme du secteur. Mais le taux de croissance composé de 4,6 % rappelle également au marché qu'il ne s'agit pas d'un secteur où l'on gagne par une croissance effrénée, mais d'un secteur où l'équilibre se joue finement entre technologie, coût, réglementation et valeur clinique.
À l'avenir, les établissements de santé devraient éviter de poursuivre aveuglément les équipements haut de gamme, et plutôt élaborer des plans de renforcement des capacités d'imagerie en fonction du spectre pathologique, du flux de patients, de la structure de remboursement et des ressources médicales. Les fabricants devraient quant à eux passer de la vente d'équipements à des solutions d'efficacité clinique, en fournissant des preuves quantifiables de retour sur investissement. Les autorités de régulation et les payeurs devraient également établir des mécanismes d'évaluation de la valeur plus scientifiques, en accordant un soutien tarifaire raisonnable aux technologies capables d'améliorer réellement la qualité du diagnostic et de réduire les coûts médicaux à long terme.
Pour les marchés en développement, l'extension de la couverture d'imagerie de base, le développement d'équipements portables et de plateformes de lecture à distance auront une signification plus réaliste que la simple acquisition d'équipements haut de gamme coûteux. La prochaine manche de concurrence dans le secteur de l'imagerie diagnostique ne consiste pas seulement à « voir plus clairement », mais aussi à « voir plus tôt, plus vite et plus équitablement ».