Plus de 100 GW de projets de centrales au gaz en Asie du Sud-Est en phase de développement
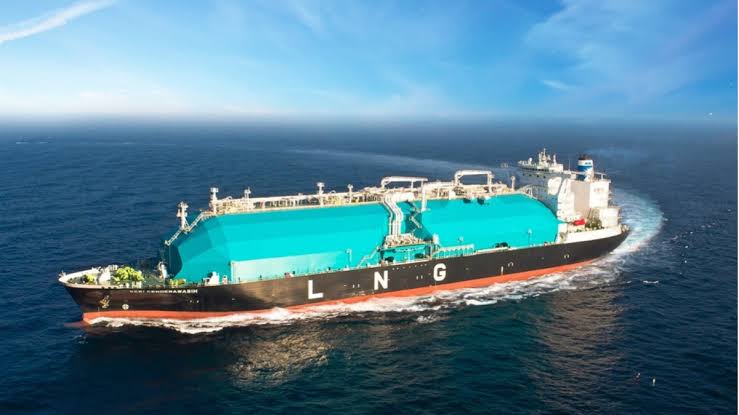
fr.wedoany.com Rapport : Le 24 septembre, les dernières recherches de Global Energy Monitor (GEM) montrent qu'en Asie du Sud-Est, environ 106 GW de capacité de production d'électricité au gaz sont actuellement en phase de développement, et qu'environ 70 millions de tonnes par an de capacité d'importation de gaz naturel liquéfié (GNL) sont également en phase de développement, les investissements combinés dans ces deux types d'infrastructures s'élevant à environ 160 milliards de dollars. Les projets « en développement » recensés par GEM comprennent les projets annoncés, en phase de pré-construction et en phase de construction. En 2024, l'échelle de développement de la capacité d'importation de GNL en Asie du Sud-Est recensée par l'organisation était d'environ 47 millions de tonnes par an, et cette échelle s'est depuis nettement élargie.
Les données de GEM montrent qu'au cours du premier semestre 2026, l'échelle de développement de la production d'électricité au gaz en Asie du Sud-Est est passée de 113,4 GW à environ 106 GW ; au cours de la même période, l'avancement des projets a nettement divergé selon les pays. La Malaisie a 4,2 GW de projets de production d'électricité au gaz entrés en phase de construction, aucun projet n'ayant été suspendu ou annulé. En août, la Malaisie comptait au total 10,8 GW de projets en phase de développement, dont 5,3 GW déjà entrés en construction. Aux Philippines, 11,2 GW de projets ont été suspendus ou annulés au cours de la même période ; en août, environ 13,8 GW de projets restaient en phase de développement, dont environ 83 % encore au stade de l'annonce, aucune capacité de développement associée n'étant encore entrée en construction.
Les infrastructures de réception de GNL présentent également des avancements différents. Au cours de l'année écoulée, la capacité d'importation de GNL en phase de développement en Thaïlande est restée à 10,8 millions de tonnes par an, dont 5 millions de tonnes par an déjà entrées en construction ; au Viêt Nam, l'échelle de développement est passée de 25,9 millions de tonnes par an à 35,8 millions de tonnes par an au cours de la même période, dont 6,7 millions de tonnes par an en cours de construction. GEM souligne également qu'en septembre 2025, environ 65 millions de tonnes par an de capacité d'importation de GNL en Asie du Sud-Est avaient été suspendues ou annulées, un volume proche de la capacité d'importation d'environ 63 millions de tonnes par an déjà en service dans la région à cette époque ; sur l'ensemble de l'année 2025, plus de 35 GW de capacité de production d'électricité au gaz ont également été suspendus ou annulés dans la région.
L'approvisionnement en gaz naturel est une variable importante pour le développement des projets susmentionnés. Selon les statistiques de GEM, au moins 20 gisements de gaz en Asie du Sud-Est devraient permettre d'augmenter collectivement d'environ 62 milliards de mètres cubes par an la capacité de production de gaz naturel d'ici 2035, mais les cycles de développement, les débouchés commerciaux et les dates de mise en service diffèrent selon les projets. Les données de l'Agence internationale de l'énergie montrent qu'avant l'évolution de la situation au Moyen-Orient, environ un tiers des importations de gaz naturel de l'Asie du Sud-Est provenait du Moyen-Orient ; en 2025, le GNL du Qatar et des Émirats arabes unis transporté via le détroit d'Ormuz représentait près de 20 % du commerce mondial de GNL, dont près de 90 % était destiné au marché asiatique.
En ce qui concerne les prix, GEM cite des données de marché selon lesquelles le prix moyen du GNL au comptant en Asie au deuxième trimestre 2026 était d'environ 17,5 dollars par million de BTU, en hausse de 45 % sur un an. Au cours de la même période, la demande de gaz naturel en Asie devrait diminuer d'environ 0,5 %, soit environ 5 milliards de mètres cubes. Le rapport sur le marché du gaz publié par l'Agence internationale de l'énergie en juillet montre qu'après l'interruption de l'approvisionnement au Moyen-Orient, les volumes de chargement de GNL du Qatar et des Émirats arabes unis ont diminué d'environ 35 milliards de mètres cubes en glissement annuel entre mars et juin, les nouvelles offres d'Amérique du Nord, d'Afrique et d'autres régions ayant compensé environ les trois quarts de cette baisse.
Produits Associés

Protecteur de sécurité intelligent
Fonrich (ShangHai) New Energy Technology Co., Ltd.
Terminal de câble sec en caoutchouc de silicone
Shijiazhuang Histe Electric Co., Ltd.
Pompe d’alimentation de chaudière multicellulaire DG
Shanghai Liancheng Group Co., Ltd.
Chaudière à tour de réchauffage primaire ultra-supercritique de 1 000 MW/1 200 MW
SHANGHAI BOILER WORKS CO., LTD.
Équipement de commutation amovible à blindage métallique AC intérieur KYN61-40.5
Chongqing Transformer Co., Ltd.
Vanne à boisseau sphérique résistante à l’usure de haute fréquence PDS
Beijing Consen Automation Technology Co., Ltd.
Série NISELA – Armoire de commutation annulaire isolée par gaz écologique
XJ DELISHIER ELECTRIC CO., LTD.

Système d’alerte de panne et de positionnement précis des câbles
Zhilian Xinneng Electric Power Technology Co., Ltd.
Station énergétique intégrée avec production et ravitaillement en hydrogène, recharge de véhicules électriques, ravitaillement en essence et en gaz
Shenzhen Kohodo Hydrogen Energy Co., Ltd.