Le Canada envisage de prolonger jusqu'à la fin de 2040 le crédit d'impôt pour l'investissement dans l'électricité propre
fr.wedoany.com Rapport : Le 5 novembre, le gouvernement fédéral canadien a proposé, dans le budget 2026, de prolonger jusqu'à la fin de 2040 la période d'application du crédit d'impôt pour l'investissement dans l'électricité propre et du crédit d'impôt pour l'investissement dans les technologies propres, et d'élargir la couverture du crédit d'impôt pour l'électricité propre aux installations provinciales de transport d'électricité à haute tension. L'Association canadienne de l'hydroélectricité a publié le jour même une déclaration soutenant ce plan. Le gouvernement estime que la prolongation des deux crédits d'impôt et les mesures d'élargissement connexes entraîneront un coût budgétaire d'environ 38,5 milliards de dollars canadiens, concernant les investissements dans l'hydroélectricité, les énergies renouvelables, le stockage d'énergie et les infrastructures de transport d'électricité.
Selon les mesures fiscales décrites dans le budget, le crédit d'impôt pour l'investissement dans l'électricité propre peut couvrir jusqu'à 15 % des dépenses en capital admissibles, et le crédit d'impôt pour l'investissement dans les technologies propres jusqu'à 30 %. Ces deux politiques devaient initialement s'appliquer principalement aux actifs admissibles mis en service avant 2035. Le budget 2026 propose de prolonger la période d'admissibilité aux actifs mis en service avant 2041, le taux de 15 % de la dernière année du crédit d'impôt pour les technologies propres étant reporté de 2034 à 2040.
Le budget propose également d'élargir le crédit d'impôt pour l'investissement dans l'électricité propre aux lignes de transport d'électricité intraprovinciales de la plus haute classe de tension de chaque province, ainsi qu'aux installations de transport d'électricité de 69 kilovolts et plus dans les différentes régions. Les seuils précis comprennent 735 kilovolts pour le Québec et Terre-Neuve-et-Labrador, 500 kilovolts pour l'Ontario, la Colombie-Britannique et deux autres provinces, et 230 kilovolts pour la Saskatchewan. Les transformateurs, câbles, pylônes de transport et installations de sous-station connexes admissibles seraient également inclus dans le champ d'application de la politique proposée.
Lors d'une déclaration le 5 novembre, Lorena Patterson, présidente-directrice générale de l'Association canadienne de l'hydroélectricité, a indiqué que les grands projets hydroélectriques nécessitent des années de planification, d'autorisation et de construction, et que la prolongation de la période du crédit d'impôt permettrait de mieux correspondre aux calendriers de développement des projets. L'association soutient également les consultations du gouvernement sur un mécanisme d'incitation à l'approvisionnement en équipements canadiens, plutôt que d'imposer un taux d'approvisionnement local obligatoire comme condition d'admissibilité au crédit d'impôt.
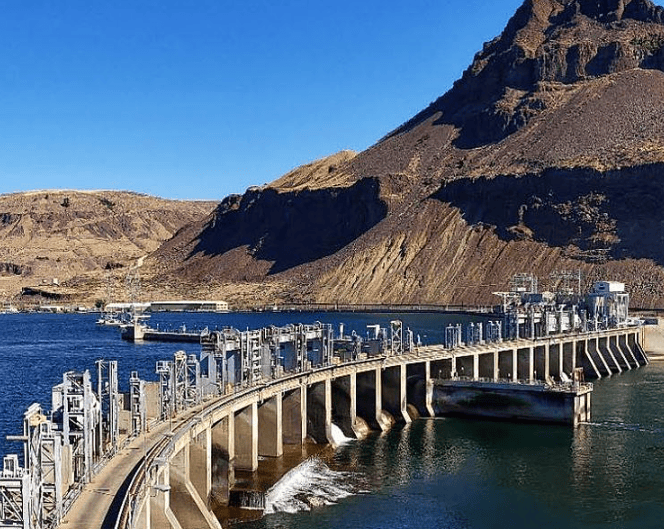
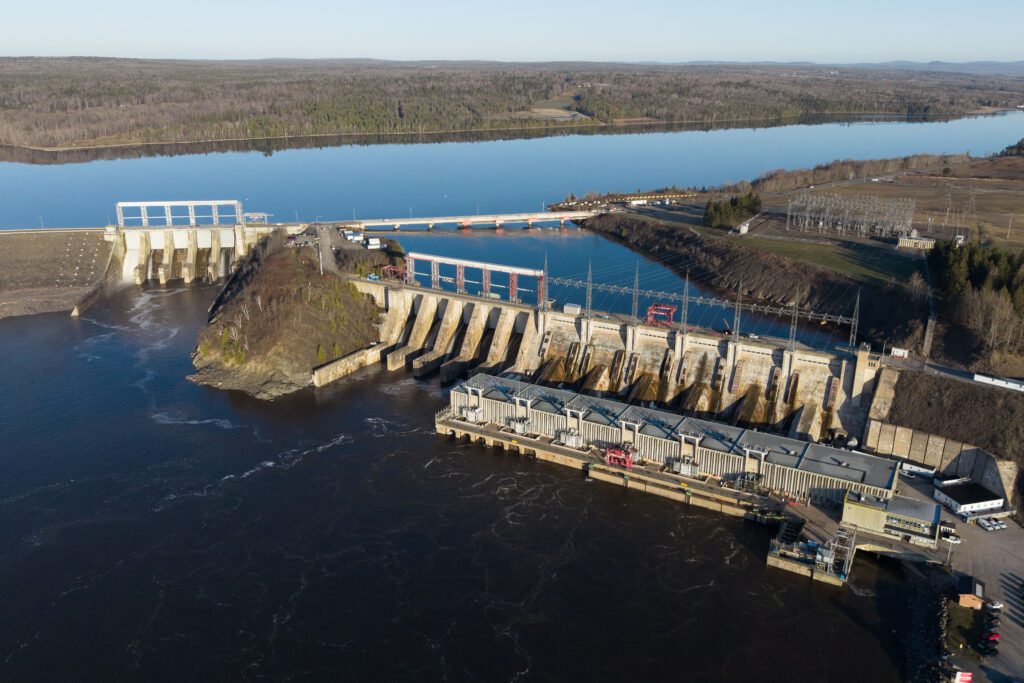
Le budget canadien de 2026 prévoit également 37 millions de dollars canadiens pour des études coûts-avantages et l'analyse d'un mécanisme de partage des coûts pour les projets de lignes d'interconnexion de transport d'électricité interrégionales au cours de l'exercice 2027-2028. Le document budgétaire mentionne le soutien financier aux projets hydroélectriques de Churchill Falls et de Gull Island, ainsi que la modernisation de la centrale hydroélectrique de Mayo et l'agrandissement hydroélectrique d'Atlin au Yukon, ce dernier devant ajouter une capacité installée de 8 mégawatts.
Produits Associés
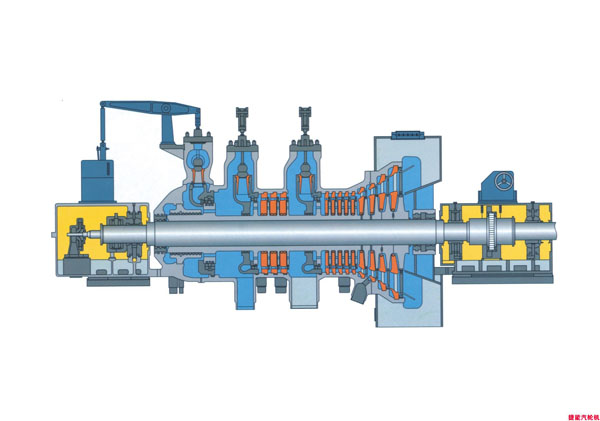

Turbine à vapeur à double soutirage et à condensation
Qingdao Jieneng Steam Turbine Group Co., Ltd.

Robinet à boisseau sphérique pneumatique haute pression résistant à l’usure
Zhejiang Deca Control Valve Meter Co., Ltd.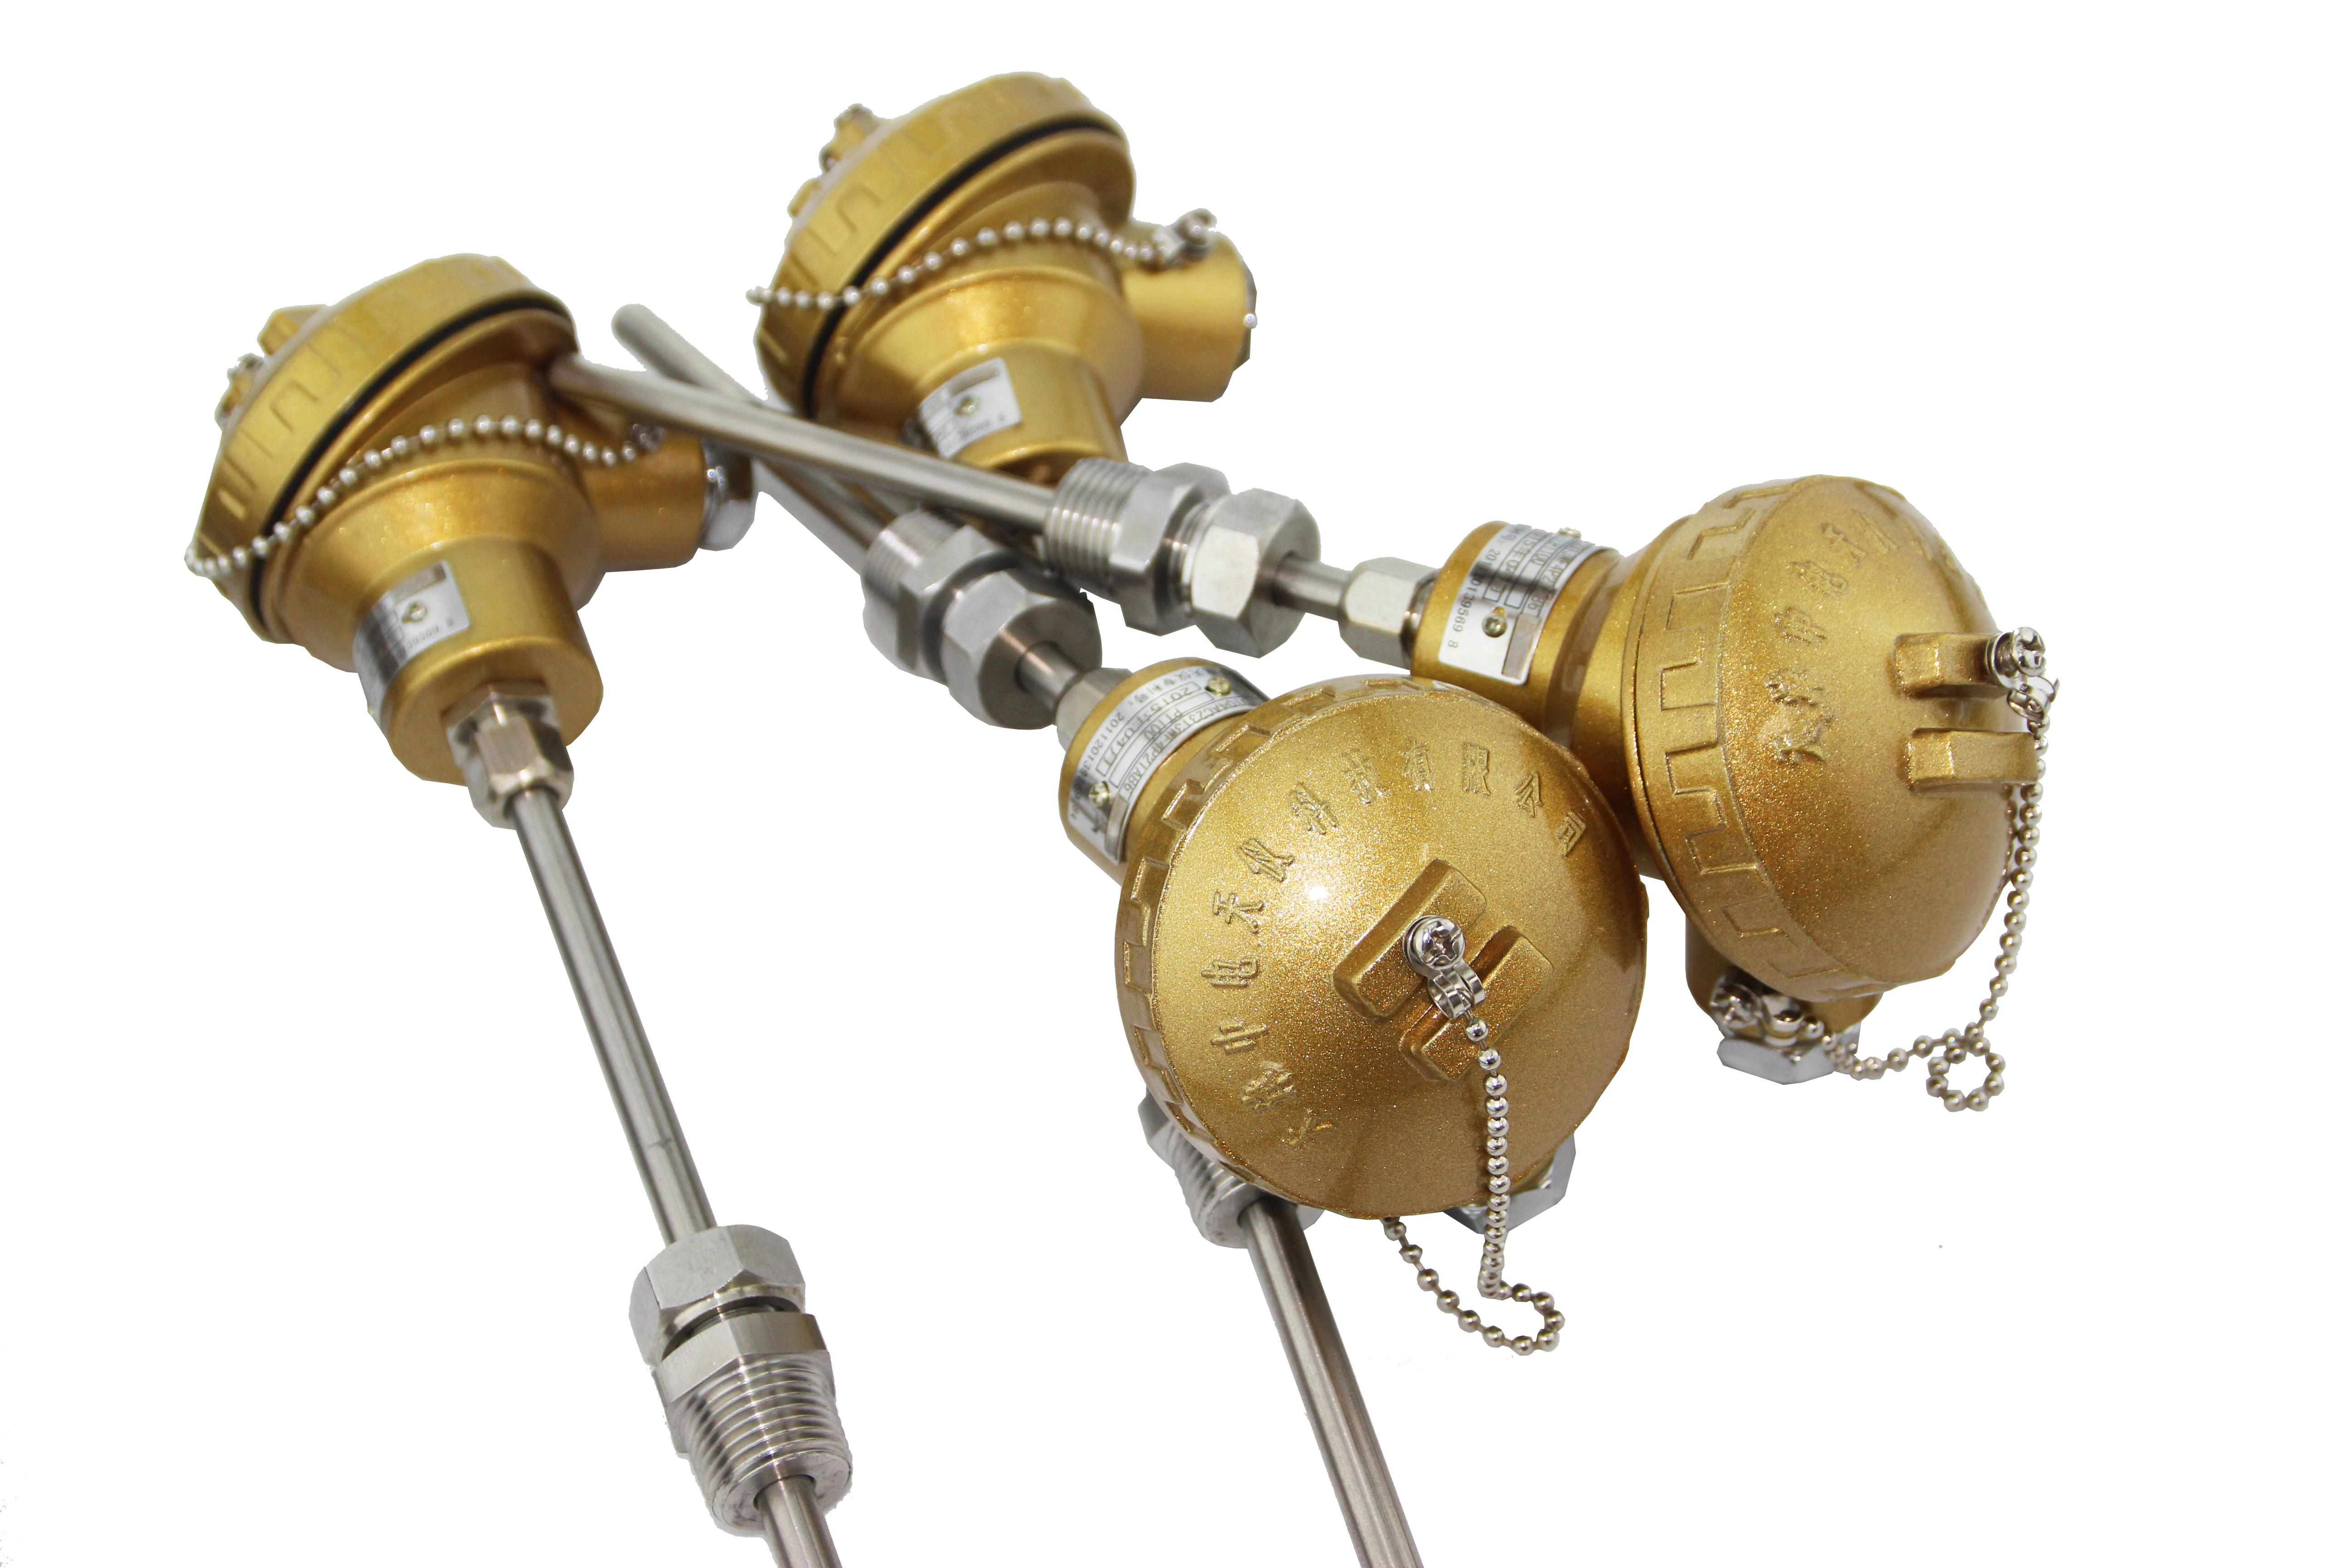
RTD, thermocouple de type préfabriqué ordinairde la série ZDTC9101/9201
Tianjin Zhongdian Celestial Science and Technology Co., Ltd.
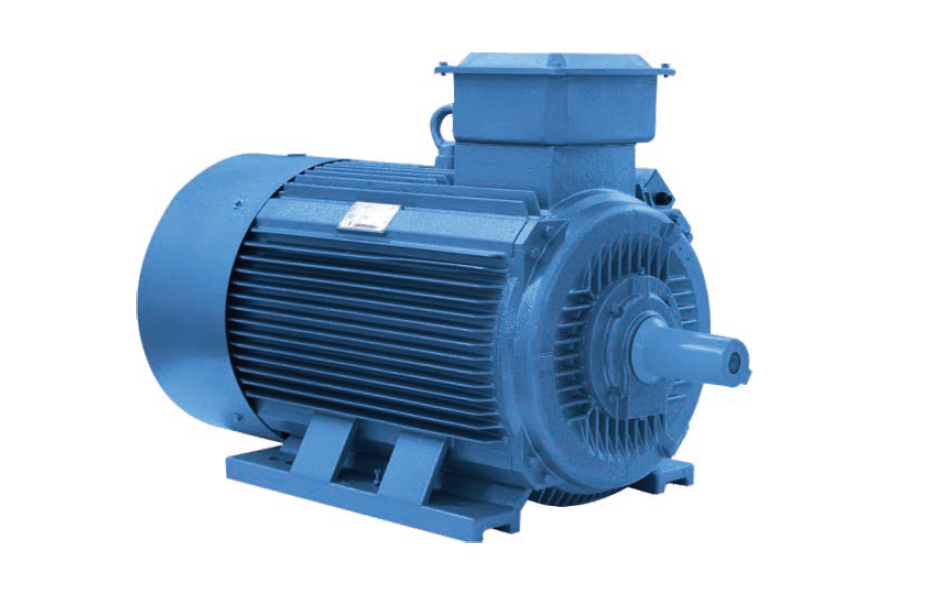
Moteurs synchrones à aimants permanents à haut rendement de la série TYC
Xiangdian Smart Energy Technology Co., Ltd.
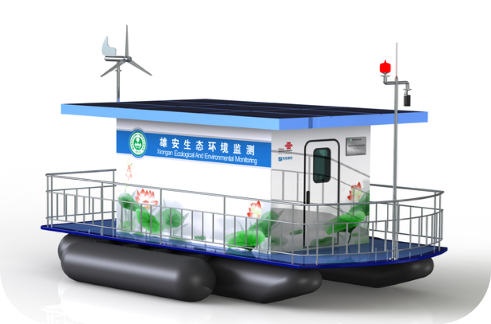
Système automatique de surveillance de la qualité de l'eau de type bateau flottant
Hebei Sailhero Environmental Protection Technology Co., Ltd.
Équipements intégrés intelligents et haute efficacité pour le traitement des eaux usées contenant des métaux lourds
Science Environmental Protection Co., Ltd.
KYN61-40.5 Appareillage de commutation
Shandong Taikai Apparatus Complete Co.,Ltd.