Plus de 30 satellites placés en orbite en une semaine : l'industrie aérospatiale chinoise accélère sa transition
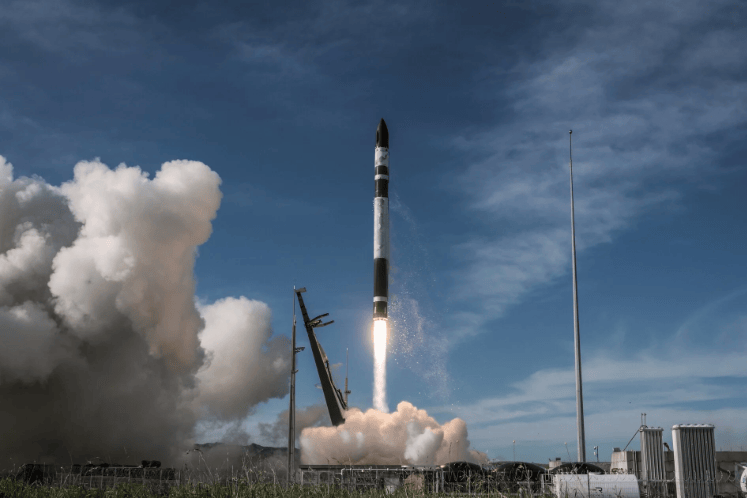
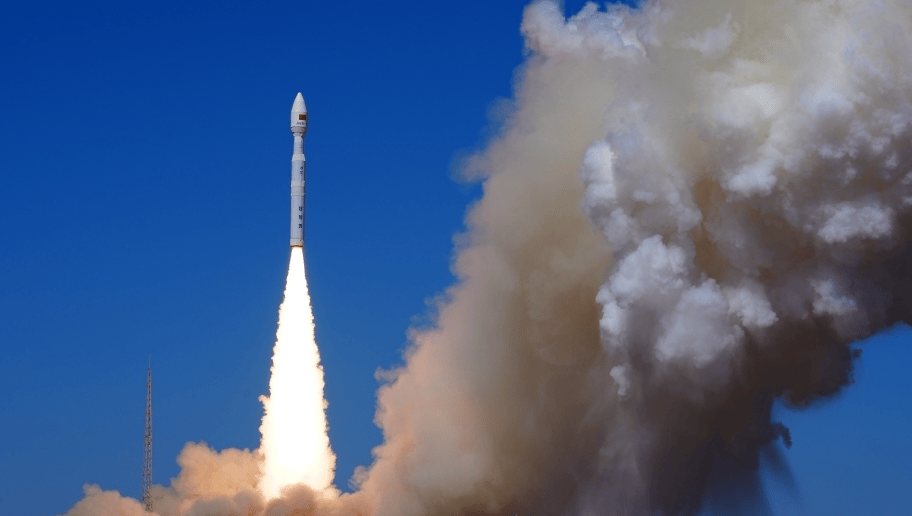
fr.wedoany.com Rapport : Du 14 au 20 septembre, la Chine a mené successivement plusieurs missions de lancement spatial, plaçant plus de 30 satellites sur les orbites prévues. En l'espace d'une semaine, des lanceurs commerciaux à propergol liquide, des lanceurs commerciaux à propergol solide et plusieurs types de fusées du système spatial national ont décollé successivement, couvrant des missions allant des constellations de communication en orbite basse à l'observation de la Terre, aux essais scientifiques et au déploiement de satellites commerciaux, les sites de lancement s'étendant des régions intérieures du nord-ouest jusqu'à Hainan et aux eaux orientales.
Si l'on interprète cette vague de lancements intensifs comme un simple coup d'accélération soudain du spatial commercial, on risque de sous-estimer les transformations industrielles qui se jouent en arrière-plan.
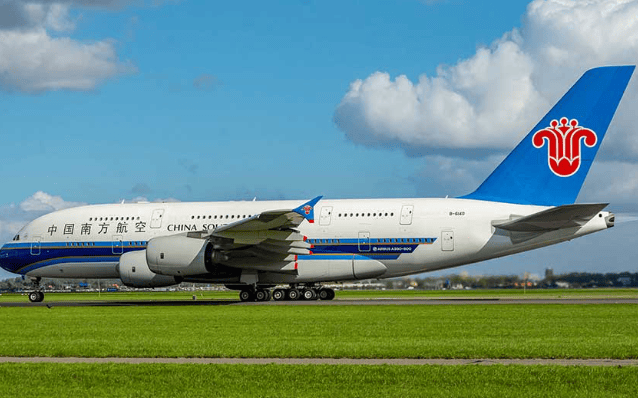
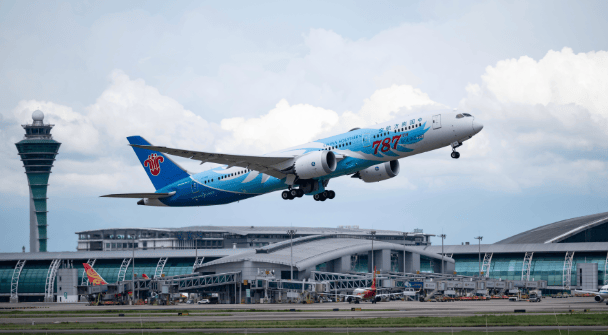
Aujourd'hui, l'industrie aérospatiale chinoise entre dans une nouvelle phase de développement. Les capacités accumulées au cours des décennies passées — fabrication aéronautique, transport spatial, développement de satellites, navigation et communication, matériaux, électronique, propulsion et intégration de systèmes complexes de grande envergure — commencent à se déployer simultanément dans de multiples directions industrielles. Les grands avions de ligne entrent en exploitation commerciale à grande échelle, les satellites en orbite basse passent à la production en série pour la constitution de constellations, les fusées réutilisables franchissent le stade de la validation technique et de l'application, les aéronefs à basse altitude se multiplient rapidement, et l'Internet par satellite entre dans un cycle de construction d'infrastructures au niveau national.
L'industrie aérospatiale chinoise, longtemps tirée principalement par des programmes majeurs, présente désormais des caractéristiques d'industrialisation, de commercialisation et de mise à l'échelle de plus en plus marquées.
C'est précisément ce qui rend le placement de plus de 30 satellites en orbite en une semaine digne d'être replacé dans un cadre industriel plus large.
Des percées sur des programmes majeurs à un système industriel aérospatial complet
Le développement de l'industrie aérospatiale chinoise au cours des dernières décennies a connu approximativement trois niveaux.
Le premier défi était de savoir « si l'on pouvait construire ».
Dans les domaines des lanceurs, des satellites de communication, des satellites d'observation, des satellites de navigation et des aéronefs civils et militaires, il fallait d'abord maîtriser les capacités fondamentales en conception d'ensemble, aérodynamique, propulsion, matériaux, structures, contrôle et électronique.
Le défi suivant était de savoir « si l'on pouvait constituer un système complet ».
Le système mondial de navigation par satellite BeiDou, la station spatiale, les grands lanceurs, le programme d'exploration lunaire et les grands avions de ligne nationaux ont progressivement acquis des capacités d'ingénierie, et la Chine a peu à peu établi une longue chaîne industrielle allant de la recherche-développement et de la conception, aux essais et à la validation, à la fabrication de composants essentiels, jusqu'à l'assemblage final, le lancement, l'exploitation-maintenance et les services applicatifs.
Aujourd'hui, la question qui se pose de manière de plus en plus pressante est de savoir « si l'on peut constituer une industrie à grande échelle ».
Ce changement est crucial.
La position du gouvernement au plus haut niveau vis-à-vis de l'industrie aérospatiale a également évolué. Le rapport d'activité du gouvernement de 2026 propose explicitement de bâtir des industries piliers émergentes telles que les circuits intégrés, l'aérospatiale, la biomédecine et l'économie à basse altitude, tout en appelant séparément à « accélérer le développement de l'Internet par satellite ». L'aérospatiale est passée du statut de grand programme scientifique et technologique à celui de composante du système de construction des industries piliers émergentes.
La notion d'« industrie pilier » se distingue nettement de l'accent mis par le passé sur les seules percées technologiques.
Pour qu'une industrie devienne pilier, elle doit atteindre une échelle de production suffisamment importante, disposer d'une chaîne d'approvisionnement suffisamment longue, bénéficier d'une demande de marché stable, d'investissements en capital continus et de la participation d'un grand nombre d'entreprises spécialisées.
C'est précisément le changement le plus manifeste dans l'industrie aérospatiale chinoise aujourd'hui.
Ce que les grands avions de ligne transforment réellement, c'est la base industrielle de la fabrication aéronautique haut de gamme chinoise
Pour observer l'industrie aérospatiale chinoise, il ne faut pas se limiter aux fusées et aux satellites.
L'industrie aéronautique est un autre secteur en pleine mutation profonde.
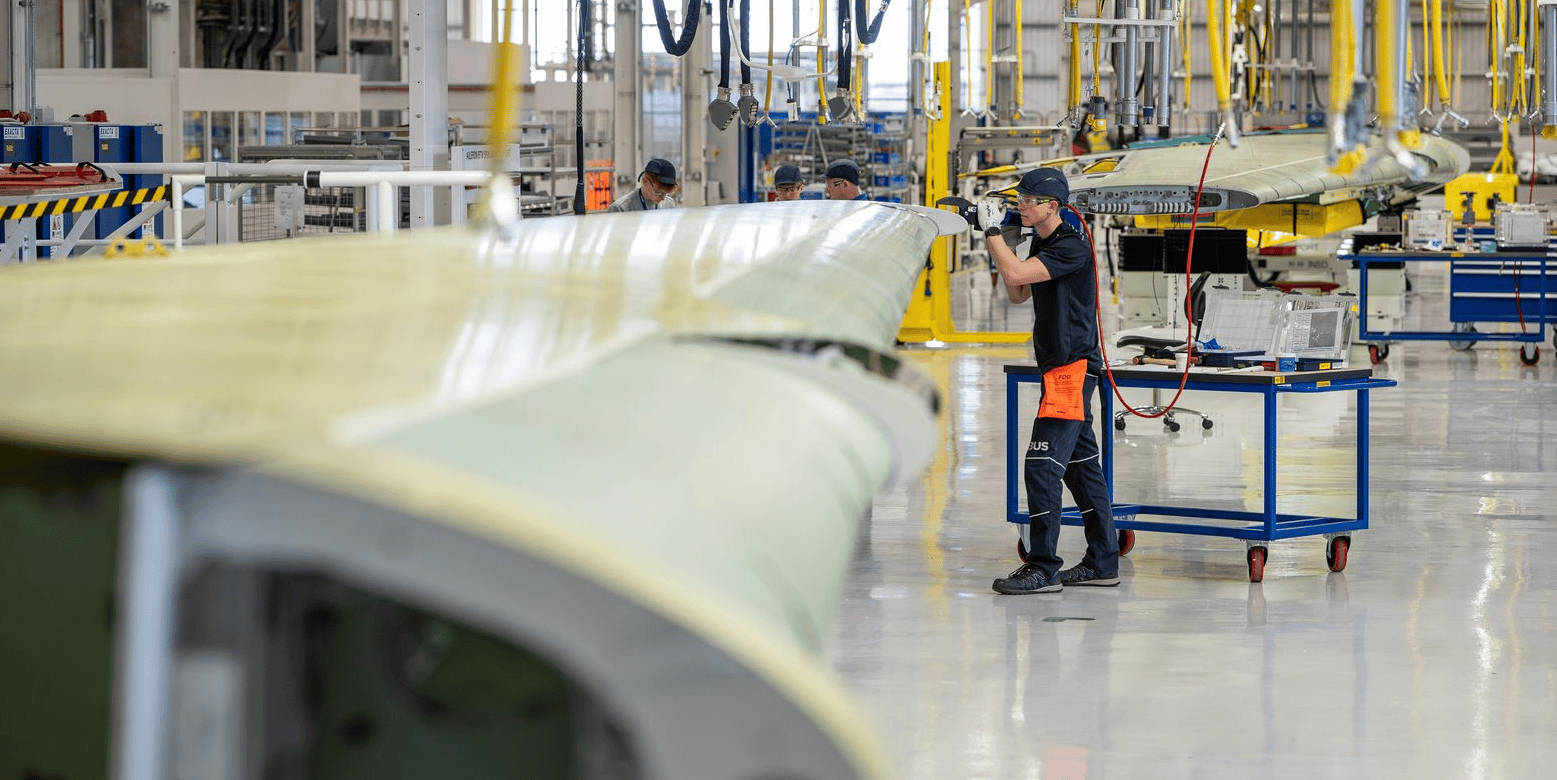
Après la mise en service commercial du C919, la fabrication aéronautique civile chinoise est entrée dans une phase qu'elle n'avait jamais connue : les appareils commencent à être livrés de manière continue, la flotte s'agrandit, le nombre de lignes augmente, générant simultanément des besoins industriels sur tout le cycle de vie — maintenance, pièces détachées, formation, modifications d'ingénierie et soutien opérationnel.
En septembre 2026, la flotte de C919 d'Air China atteignait 12 appareils, cumulant 13 800 vols en exploitation sûre, ayant transporté 1,83 million de passagers et assurant déjà des lignes commerciales régulières internationales. Le C919 de China Southern est également entré dans la phase de grande visite de haut niveau, avec l'achèvement en 2026 de la première visite C du premier C919, une seule visite C impliquant près de 700 fiches de travail et 28 instructions de modification d'ingénierie.
La valeur industrielle derrière ces chiffres dépasse de loin la livraison d'un seul appareil.
Un grand avion de ligne est l'un des produits les plus complexes en termes de chaîne d'approvisionnement dans le système industriel moderne.
Derrière un grand avion de ligne se connectent les moteurs aéronautiques, les équipements embarqués, les systèmes de commande de vol, les systèmes avioniques, les systèmes hydrauliques, les trains d'atterrissage, les matériaux composites, les alliages aluminium-lithium, les alliages de titane, les pièces forgées de précision, les connecteurs, les capteurs, les câbles, les sièges, l'aménagement intérieur et un grand nombre de systèmes logiciels.
Ce n'est qu'avec l'augmentation du nombre d'appareils que la chaîne d'approvisionnement peut générer une véritable demande de série.
Ce n'est qu'avec l'allongement de la durée d'exploitation des appareils que le système de maintenance et le système de pièces détachées peuvent former un marché.
Ce n'est qu'avec la poursuite de l'expansion de la flotte que la fabrication aéronautique peut véritablement passer du développement de programmes à un cycle industriel de long terme.
Ainsi, la valeur que le C919 apporte réellement à l'industrie manufacturière chinoise ne peut pas être mesurée uniquement par la formule « percée réalisée dans les grands avions de ligne nationaux ».
Son impact plus profond réside dans le fait que la Chine commence à disposer d'une grande plateforme industrielle capable de tirer durablement vers le haut la montée en gamme de la chaîne industrielle aéronautique haut de gamme.
De la fabrication d'avions à la création d'un écosystème aéronautique, le niveau de difficulté est encore supérieur
Il existe une différence majeure entre l'industrie aéronautique et la fabrication ordinaire.
La livraison du produit n'est pas le point final de la chaîne industrielle.
Un avion de ligne civil peut être exploité pendant vingt à trente ans, générant un marché de maintenance, de modification, de pièces détachées et de services techniques s'étendant sur plusieurs décennies.
À mesure que le nombre de C919 augmente, les compagnies aériennes doivent développer des capacités de maintenance, d'ingénierie et de stockage de pièces détachées correspondantes. Les pilotes, mécaniciens, agents de régulation et ingénieurs de maintenance doivent tous bénéficier de systèmes de formation à long terme.
China Southern a achevé en 2026 la première grande visite approfondie du C919, ce qui constitue en réalité un jalon important de l'extension de l'industrie chinoise des grands avions de ligne nationaux vers le marché de l'après-vente.
La compétition dans l'industrie aéronautique ne se joue finalement pas uniquement sur les capacités de fabrication d'aéronefs complets.
Elle inclut également le système de navigabilité, la fiabilité opérationnelle, l'efficacité de l'approvisionnement en pièces détachées, le réseau mondial de maintenance, la valeur résiduelle des appareils, le crédit-bail, l'assurance et le marché de l'occasion.
L'industrie aéronautique chinoise pénètre actuellement progressivement dans ces segments à forte valeur ajoutée qu'elle abordait peu par le passé.
Le C919 a déjà ouvert une ligne régulière internationale reliant Pékin à Oulan-Bator, ce qui montre que les grands avions de ligne nationaux commencent à dépasser le cadre du système d'exploitation domestique et accumulent progressivement des données dans différents aéroports, sur différentes routes et dans différents environnements d'exploitation.
La capacité de l'industrie aéronautique chinoise à continuer de remonter la chaîne de valeur mondiale dépendra largement de la capacité à établir cette compétence d'exploitation à long terme.
Le spatial commercial connaît une mutation plus radicale : de la fabrication de recherche à la production industrielle à haute fréquence
Si les grands avions de ligne représentent la progression de la fabrication aéronautique chinoise vers l'exploitation à grande échelle, le spatial commercial connaît quant à lui une transformation encore plus profonde de ses modes de production.
Selon les données de l'Administration spatiale nationale de Chine, en 2025, la Chine a réalisé 50 lancements commerciaux, soit 54 % du total annuel des lancements spatiaux ; 311 satellites commerciaux ont été placés en orbite au cours de l'année, représentant 84 % du total des satellites chinois mis en orbite.
Il s'agit d'un signal industriel très important.
Dans les activités spatiales chinoises, la demande commerciale occupe déjà une part considérable du volume des missions.
Par le passé, la caractéristique principale de l'industrie spatiale était les petites séries, la haute fiabilité et les coûts élevés.
Un grand satellite pouvait nécessiter des années de développement, une fusée servait une mission majeure, et de nombreux produits étaient fabriqués selon un mode projectif.
Les constellations en orbite basse ont complètement changé ce mode de production.
Une constellation composée de centaines, voire de milliers de satellites exige que la fabrication de satellites passe de la production unitaire à la production en série ; les fusées doivent être livrées en continu ; les moteurs doivent être produits en série ; les cycles d'assemblage et d'essai doivent être compressés ; les sites de lancement doivent améliorer leur efficacité de rotation.
L'indicateur le plus central de l'industrie spatiale traditionnelle était le taux de réussite des missions.
Le spatial commercial y a ajouté toute une série de nouveaux indicateurs :
combien de satellites produits par an, combien de fusées produites par an, quelle est la durée de fabrication d'un moteur, combien de jours nécessite la préparation d'un lancement, combien de missions un pas de tir peut-il accomplir en un an, quel est le coût par kilogramme placé en orbite.
Cela se rapproche déjà beaucoup de la logique fondamentale de la concurrence dans l'industrie manufacturière moderne.
Les constellations de satellites en orbite basse deviennent la plus grande « commande d'industrialisation » de l'industrie spatiale chinoise
C'est là la raison essentielle pour laquelle le placement de plus de 30 satellites en orbite en une semaine est important.
La construction de constellations génère des commandes de série à long terme, phénomène extrêmement rare par le passé dans l'industrie spatiale.
Le développement de satellites traditionnels s'organisait souvent autour d'un modèle unique.
Le modèle économique de l'Internet par satellite est totalement différent.
La phase de déploiement de la constellation peut nécessiter des centaines, voire des milliers de satellites, suivis d'une replenishment continue. Comme la durée de vie des satellites en orbite basse est relativement limitée, le renouvellement des satellites génère lui-même une demande de long terme.
Cela signifie qu'une fois qu'une constellation en orbite basse entre en déploiement à grande échelle, elle peut devenir une source de commandes de base pour la fabrication de satellites et les lancements pendant de nombreuses années.
Les usines de satellites connaissent également des transformations.
Les structures doivent être produites en série.
Les panneaux solaires doivent être produits en série.
Les ordinateurs de bord, les équipements de contrôle d'attitude et d'orbite, les systèmes de propulsion, les antennes à réseau phasé, les terminaux de communication laser, les composants radiofréquence et les systèmes d'alimentation doivent tous entrer en état d'approvisionnement continu.
Là où un programme spatial pouvait ne nécessiter que quelques dizaines d'équipements, l'ère des constellations peut en exiger plusieurs centaines, voire plusieurs milliers.
Ce n'est qu'avec ce changement d'échelle des commandes que les entreprises de la chaîne d'approvisionnement sont incitées à construire des lignes de production automatisées, des équipements spécialisés et des capacités d'essai à grande échelle.
L'industrie spatiale commence ainsi à se diffuser depuis les entreprises de satellites complets et de fusées vers un spectre plus large de l'électronique, des matériaux, de la mécanique et de la fabrication d'équipements.
Le plus grand atout de l'industrie aérospatiale chinoise devient le système manufacturier lui-même
L'aérospatiale est l'une des rares industries qui mobilise la quasi-totalité du système industriel.
Un avion ou une fusée n'est pas le produit d'une seule entreprise.
Derrière se connectent l'acier, les métaux non ferreux, les matériaux composites, l'usinage de précision, les composants électroniques, les puces, les capteurs, les logiciels, les communications, l'énergie et la fabrication d'équipements.
Cela correspond précisément à la structure industrielle chinoise.
Par le passé, l'avantage d'échelle de l'industrie manufacturière chinoise se manifestait principalement dans l'automobile, l'électroménager, les équipements mécaniques, l'électronique et les nouvelles énergies.
À mesure que l'industrie aérospatiale entre dans sa phase de mise à l'échelle, ces acquis industriels commencent à se transférer entre secteurs.
Les industries de moteurs, de contrôle électronique et de batteries à grande échelle issues des véhicules à énergie nouvelle peuvent s'étendre aux aéronefs à basse altitude.
Les capteurs haute performance, le contrôle servo et l'électronique de puissance développés par les véhicules à énergie nouvelle et la robotique industrielle peuvent intégrer les équipements aéronautiques.
Les capacités en composants radiofréquence, antennes et puces issues de l'industrie des communications peuvent intégrer l'Internet par satellite.
Les capacités en gestion d'énergie, stockage d'énergie et fabrication hautement efficace accumulées dans les nouvelles énergies peuvent intégrer la chaîne d'approvisionnement des satellites et des aéronefs.
Les capacités en usinage cinq axes, forgeage et fonderie de précision et fabrication additive issues de la fabrication d'équipements haut de gamme peuvent servir les moteurs aéronautiques et les moteurs de fusée.
Des croisements technologiques de plus en plus forts se forment entre les industries.
C'est également un avantage structurel très important de l'industrie aérospatiale chinoise pour l'avenir.
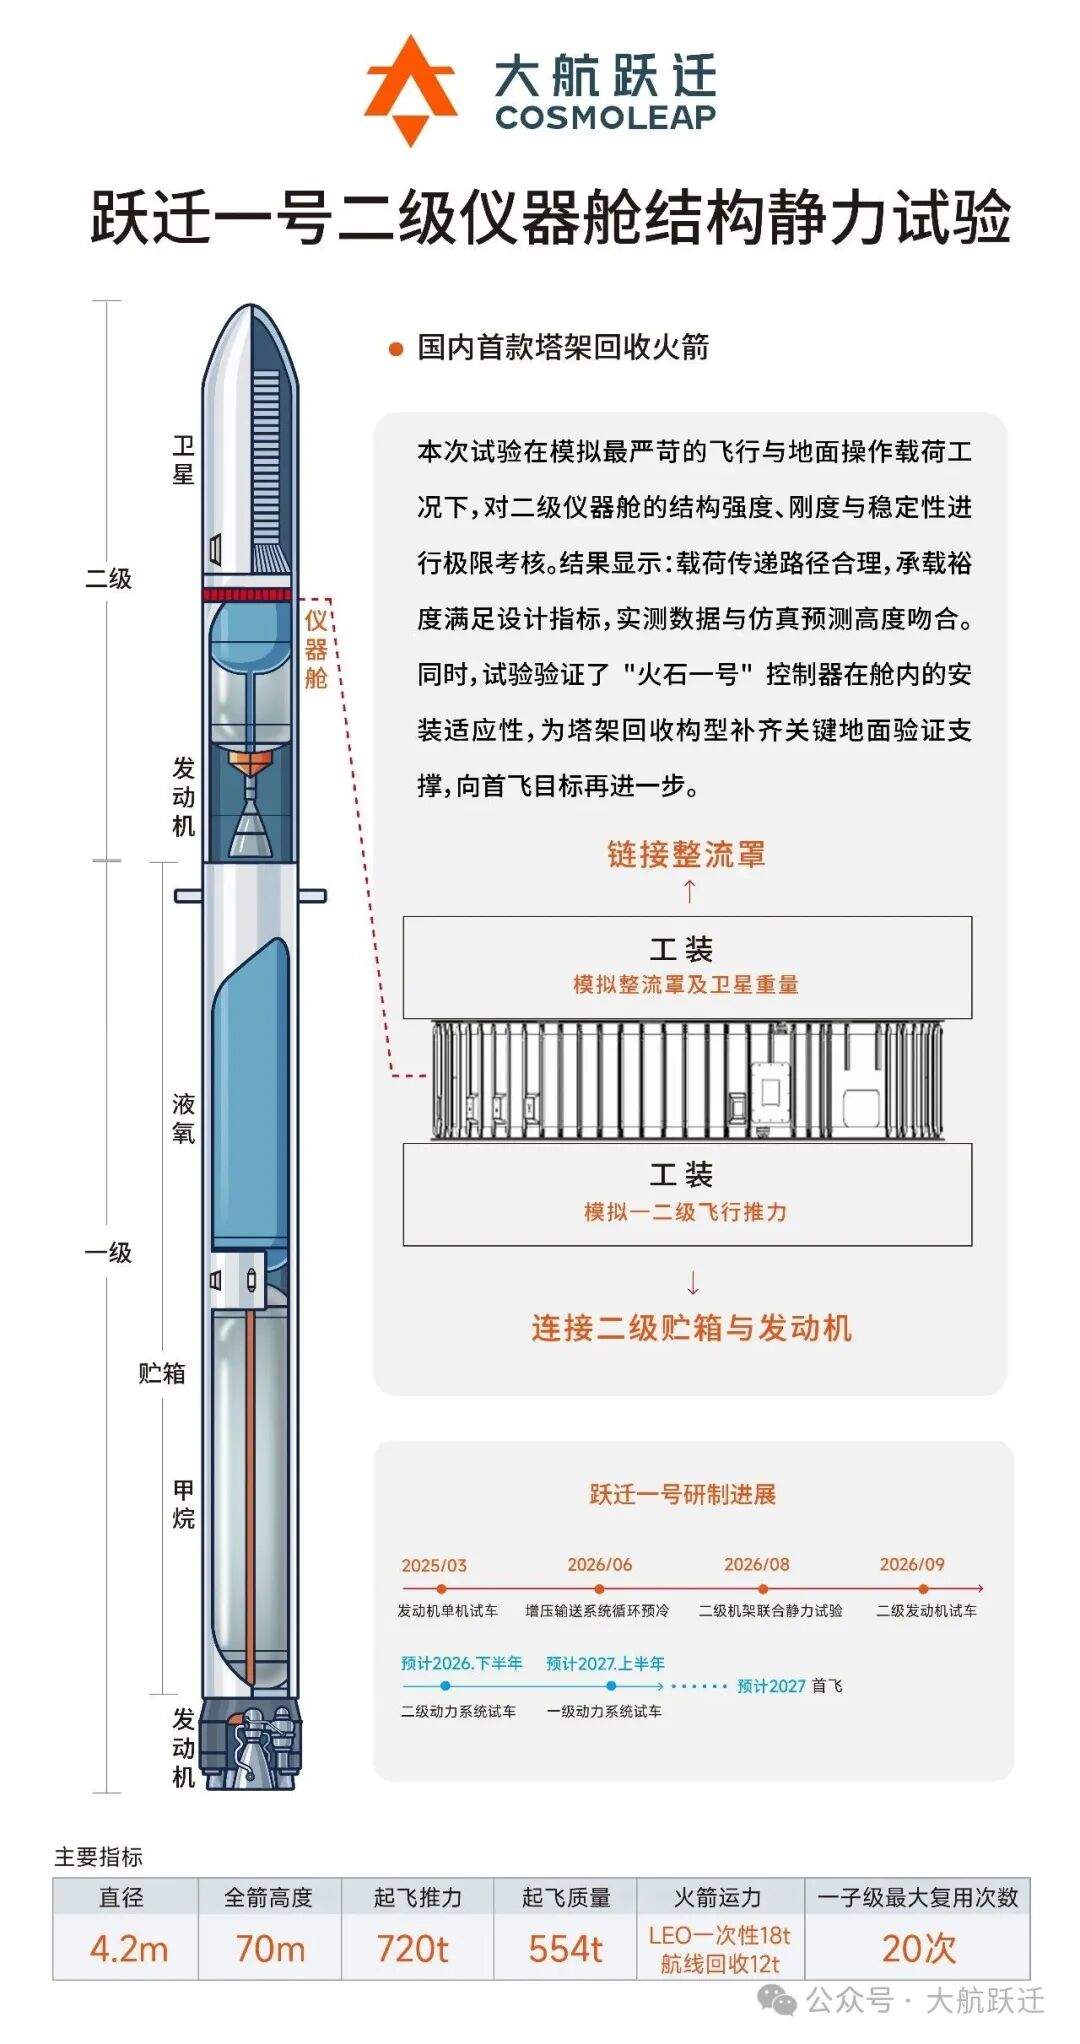
Les fusées réutilisables redéfiniront la structure de coûts d'accès à l'espace de la Chine
La fusée est le moyen de transport de tout le système spatial commercial.
Lorsque l'Internet par satellite entre en phase de déploiement à grande échelle, le coût de lancement influence directement l'économie de toute l'industrie.
En juillet 2026, la Longue Marche 10B a achevé son premier lancement et réalisé avec succès une récupération contrôlée du premier étage ; en août, le Zhuque-3 Y2 a également achevé une récupération verticale terrestre du premier étage. L'Administration spatiale nationale de Chine a ensuite explicitement appelé à poursuivre l'application industrialisée des fusées réutilisables, afin d'améliorer la capacité d'accès à l'espace à grande capacité, à faible coût et à haute fréquence.
L'importance de ce changement pour l'industrie spatiale est comparable, en termes de signification industrielle, au passage de l'artisanat à la chaîne de production moderne dans l'aéronautique.
Une fusée à usage unique nécessite, à chaque mission, la refabrication des moteurs, du corps de fusée et d'un grand nombre d'équipements.
Avec la réutilisation, le premier étage peut assumer plusieurs missions, et le taux d'utilisation des actifs d'une fusée augmente.
Le modèle économique de l'industrie des fusées changera également.
Fabriquer une fusée pour obtenir un revenu pourrait progressivement évoluer vers la fabrication d'un système de transport spatial capable d'enchaîner les missions.
La durée de vie des moteurs, le cycle de remise en état du premier étage, le nombre de vols répétés et l'intervalle entre lancements deviendront des indicateurs importants de la prochaine phase de concurrence.
Les fusées pourraient également se rapprocher de plus en plus de la logique d'exploitation des aéronefs.
Un système de transport spatial commercial véritablement mature doit, comme l'aviation civile, former une boucle fermée allant de la fabrication standardisée à la maintenance au sol, à l'inspection rapide, à l'avitaillement et à la réexécution de missions.
Le spatial commercial chinois progresse dans cette direction.
Les sites de lancement deviennent des infrastructures industrielles comparables aux aéroports et aux ports
Une fois que les fusées peuvent être produites en série, les sites de lancement deviennent une autre capacité clé.
Si l'on produit 100 fusées par an mais que les pas de tir ne peuvent assumer que quelques dizaines de missions, l'industrie ne peut toujours pas se développer.
Avec la mise en service du site de lancement spatial commercial de Hainan, la multiplication des installations de lancement commercial dans la zone d'innovation spatiale commerciale de Dongfeng et le développement continu des lancements en mer, la Chine a commencé à construire un réseau de lancement commercial plus diversifié.
En 2025, le site de lancement spatial commercial de Hainan a réalisé 9 lancements.
À l'avenir, les indicateurs permettant d'évaluer un site de lancement spatial se rapprocheront de plus en plus de ceux d'une infrastructure industrielle.
Combien de lancements peut-il soutenir par an ;
combien de jours de rotation en moyenne par pas de tir ;
différents modèles de fusées peuvent-ils partager les installations ;
combien de temps faut-il entre l'assemblage final d'une fusée et son entrée dans la zone de lancement ;
combien de temps après l'arrivée du satellite sur site le lancement peut-il être effectué.
Ces indicateurs se traduiront finalement tous en coûts.
À mesure que le nombre de sites de lancement commerciaux augmente, l'industrie spatiale chinoise formera progressivement un système d'infrastructures spatiales comparable à un réseau d'aéroports et à un réseau portuaire.
L'Internet par satellite fait entrer l'industrie spatiale dans l'industrie de l'information
Le rapport d'activité du gouvernement de 2026 a spécifiquement proposé d'« accélérer le développement de l'Internet par satellite ».
Cela crée une nouvelle distinction entre l'industrie spatiale chinoise et celle du passé.
Les fusées et les satellites relèvent de la fabrication d'équipements haut de gamme.
L'Internet par satellite pénètre plus avant dans les infrastructures de communication et l'économie numérique.
Les satellites dans l'espace équivalent à des nœuds de communication, et il faut encore construire au sol des stations passerelles, des centres de contrôle et de suivi, des centres de traitement de données et des terminaux utilisateurs.
Une fois qu'une véritable échelle industrielle sera atteinte, les sources de revenus ne proviendront plus uniquement de la fabrication de satellites et du lancement de fusées.
L'accès au réseau, les communications aéronautiques, les communications maritimes, les communications d'urgence, l'Internet des objets, la connexion directe des téléphones mobiles aux satellites et les services mondiaux de données formeront de nouveaux marchés commerciaux.
Pour la première fois, l'industrie spatiale entre à grande échelle dans la logique de l'exploitation de télécommunications.
C'est aussi pourquoi l'importance des constellations de satellites en orbite basse dépasse largement la simple augmentation de quelques centaines de satellites.
Elle pourrait finalement donner naissance à une nouvelle génération d'infrastructures d'information se développant parallèlement au réseau de communication terrestre.
BeiDou a déjà prouvé qu'une infrastructure spatiale peut générer une immense industrie au sol
La trajectoire de développement de BeiDou offre une référence très importante.
BeiDou était initialement un programme satellitaire.
Il a aujourd'hui donné naissance à une chaîne industrielle complète composée de puces, modules, antennes, cartes, terminaux et applications sectorielles. Les documents officiels montrent que la Chine a atteint l'autonomie et la maîtrise des produits de base de BeiDou et formé une chaîne industrielle complète ; en 2026, la Commission nationale du développement et de la réforme a proposé de faire dépasser à l'industrie BeiDou le seuil de 1 000 milliards de yuans en cinq ans.
Le développement de BeiDou a prouvé une chose :
La plus grande valeur commerciale de l'industrie spatiale ne se situe souvent pas dans l'espace.
La construction du système satellitaire n'est que la première couche.
Le marché de plus grande envergure apparaît dans les applications au sol telles que les transports, l'agriculture, l'électricité, la cartographie, la logistique, les systèmes sans pilote et l'électronique grand public.
L'Internet par satellite pourrait également suivre une trajectoire similaire à l'avenir.
La constellation est l'infrastructure.
Le marché des terminaux utilisateurs, des puces, des antennes, des modules de communication et des applications sectorielles pourrait largement dépasser celui de la fabrication de satellites elle-même.
L'économie à basse altitude fait entrer la fabrication aéronautique dans un marché industriel de masse plus vaste
L'industrie aéronautique chinoise connaît également une nouvelle direction de croissance rapide ces dernières années : l'industrie à basse altitude.
La fabrication aéronautique traditionnelle sert principalement les grands avions de transport, les hélicoptères, les avions d'affaires et l'aviation générale, avec des volumes de production relativement limités.
Avec l'apparition de nouveaux aéronefs tels que les drones et les aéronefs à décollage et atterrissage verticaux électriques, l'équipement aéronautique a pour la première fois l'opportunité d'accéder à un marché de fabrication de plusieurs dizaines de milliers d'unités, voire davantage.
En 2026, le ministère de l'Industrie et des Technologies de l'information a proposé de bâtir, durant la période du « 15e plan quinquennal », un système industriel à basse altitude intelligent, écologique et intégré, et de promouvoir la synergie entre les équipements à basse altitude et les nouvelles énergies ainsi que les technologies de l'information de nouvelle génération.
Lorsque l'industrie à basse altitude arrivera véritablement à maturité, la fabrication aéronautique pourrait voir émerger un marché industriel de masse qui n'a jamais existé auparavant.
Les drones logistiques, les drones agricoles, les aéronefs d'inspection urbaine, les eVTOL habités, les aéronefs de secours d'urgence et les drones sectoriels sont tous susceptibles de générer des commandes à grande échelle.
Les chaînes industrielles chinoises matures des batteries, des moteurs, du contrôle électronique, des communications et de la conduite intelligente ont ainsi l'opportunité d'intégrer la fabrication aéronautique.
Du point de vue de la structure industrielle, l'économie à basse altitude est très susceptible de devenir une interface industrielle importante reliant les véhicules à énergie nouvelle, les drones, la fabrication aéronautique et les infrastructures numériques chinoises.
Trois déplacements de centre de gravité industriel apparaissent dans l'industrie aérospatiale chinoise
Si l'on considère ensemble le développement de l'industrie aérospatiale chinoise au cours des dix dernières années, trois changements notables se dégagent.
Premièrement, l'industrie passe de la « réussite d'un programme » à la « livraison à grande échelle ».
Le C919 doit être livré en continu.
Les satellites doivent être produits en série.
Les fusées doivent être lancées en continu.
Les produits aérospatiaux doivent de plus en plus faire face aux exigences de coût, de capacité de production et d'efficacité de la chaîne d'approvisionnement.
Deuxièmement, l'industrie passe de la « concurrence entre aéronefs complets » à la « concurrence entre écosystèmes ».
Posséder seul des avions, des fusées ou des satellites ne suffit plus à constituer un avantage industriel.
Le domaine aéronautique nécessite une chaîne d'approvisionnement, des aéroports, de la maintenance, de la formation et un système de navigabilité.
Le spatial commercial nécessite des usines de satellites, des usines de fusées, des sites de lancement, un réseau de contrôle et de suivi et des plateformes applicatives.
L'économie à basse altitude nécessite des aéronefs, des communications, la navigation, la régulation et des infrastructures de décollage et d'atterrissage.
Les frontières de la concurrence industrielle s'élargissent de plus en plus.
Troisièmement, la valeur s'étend de la « fabrication d'équipements » vers l'« exploitation d'infrastructures et les services ».
BeiDou aboutit finalement aux services de localisation.
Les grands avions de ligne aboutissent finalement au transport aérien et aux services de maintenance.
Les satellites en orbite basse aboutissent finalement aux services de communication et de données.
Les aéronefs à basse altitude aboutissent finalement à la logistique, aux transports et aux services publics.
Ces trois changements constituent ensemble la logique industrielle la plus fondamentale de la montée en gamme actuelle de l'industrie aérospatiale chinoise.
Ce qu'il faut réellement observer, ce n'est plus seulement le nombre de fusées lancées par an
Plus de 30 satellites placés en orbite en une semaine n'est qu'une fenêtre très intuitive.
Derrière elle se trouve la transformation des modes de production de l'industrie aérospatiale chinoise.
Pour juger à l'avenir de la vitesse de développement de cette industrie, on pourra suivre plusieurs séries de données plus importantes :
le volume annuel de livraisons et la taille de la flotte des avions civils nationaux tels que le C919 ;
l'avancement de l'industrialisation des moteurs aéronautiques nationaux et des équipements embarqués essentiels ;
la capacité de production annuelle des usines de satellites ;
le volume annuel de livraisons des fusées commerciales ;
le nombre de vols répétés et le cycle de rotation des fusées réutilisables ;
le nombre de missions annuelles des sites de lancement commerciaux ;
le nombre de satellites en orbite des grandes constellations en orbite basse ;
le nombre de terminaux et d'utilisateurs de l'Internet par satellite ;
le nombre d'aéronefs à basse altitude réellement en exploitation ;
le degré de localisation et de mise à l'échelle de la chaîne d'approvisionnement des composants essentiels aérospatiaux.
Ces indicateurs déterminent ensemble le niveau industriel que l'industrie aérospatiale chinoise pourra atteindre à l'avenir.
L'aérospatiale chinoise devient un champ de bataille majeur de la prochaine vague de concurrence dans la fabrication haut de gamme
De l'automobile à la construction navale, en passant par les trains à grande vitesse, les engins de chantier et les nouvelles énergies, la montée en gamme de l'industrie manufacturière chinoise au cours des vingt dernières années a suivi une trajectoire très claire : d'abord percer sur le produit, puis établir la chaîne d'approvisionnement, ensuite accroître la capacité de production, et enfin former un écosystème industriel complet et une capacité de marché mondial.
L'aérospatiale progresse sur une voie plus complexe, à cycle plus long et à seuil technologique plus élevé.
Le C919 entraîne la chaîne industrielle des grands avions civils.
L'Internet par satellite entraîne la fabrication en série de satellites et les infrastructures de communication spatiale.
Les fusées réutilisables reconfigurent le coût du transport spatial.
BeiDou continue d'étendre l'industrie de l'information spatio-temporelle.
L'économie à basse altitude relie la fabrication aéronautique, les nouvelles énergies et l'intelligence artificielle.
Lorsque ces industries entrent simultanément dans un cycle d'expansion, les frontières de l'industrie aérospatiale chinoise se sont nettement élargies.
Elle ne relie plus seulement quelques instituts spatiaux et entreprises de fabrication aéronautique, mais aussi les puces, les matériaux, l'usinage de précision, les communications, l'intelligence artificielle, les nouvelles énergies, les logiciels et les services de données.
Ainsi, le signal industriel réellement reflété par cette vague d'environ six lancements en une semaine est que l'aérospatiale chinoise réunit progressivement les conditions de base d'un développement industriel à grande échelle.
La concurrence future se jouera de plus en plus sur l'efficacité de fabrication, les composants essentiels, les coûts d'exploitation, les normes industrielles, la résilience de la chaîne d'approvisionnement et la capacité de service à l'échelle mondiale.
La Chine a déjà établi une base industrielle aérospatiale relativement complète, et la vague d'expansion actuelle transforme davantage les capacités d'ingénierie accumulées pendant des décennies en capacités de fabrication, en capacités d'infrastructure et en capacités commerciales.
Lorsque les avions commenceront à former des flottes à grande échelle, que les fusées seront réutilisées, que les satellites entreront en production en série, que les sites de lancement fonctionneront à haute fréquence et que les réseaux en orbite basse commenceront à fournir des services de communication et de données, l'industrie aérospatiale chinoise entrera véritablement dans une nouvelle phase où la compétitivité sera déterminée par l'échelle, le coût et l'écosystème industriel.
Produits Associés

Activité des technologies roues-chenilles
Beijing Research & Design Institute of Rubber Industry Co., Ltd.
Amortisseur hydraulique-pneumatique
Liaoning Qingyuan No.1 Buffer Manufacturing Co., Ltd.
Peinture bicomposant de marquage routier par pulvérisation
Zhejiang Xingyuan Transportation Technology Co., Ltd.
La Ligne Express Lanmei-Rong (Ou)
Chengdu International Railway Service, Co. Ltd. ---
ZY(J)7(M) Machine de conversion électro-hydraulique scellée
TAIYUAN CR JINGFENG EQUIPMENT TECHNOLOGY CO., LTD.
Services de gestion intégrale de bout en bout pour l'intégration de systèmes logistiques
Zhongding Intelligent (Wuxi) Technology Co., Ltd.
Système de soulagement par ondes sonores de bien-être pour cabine
Shenzhen Genvict Technologies Co., Ltd.
Véhicule de navette aéroportuaire à énergie hydrogène
Shenzhen CIMC-TianDa Airport Support Ltd.
Flotteur intelligent de 3 mètres : Combinaison de la sécurité de navigation et de la surveillance océanique en temps réel (Agent/Launch exclusif)
Chengdu Dixin Technology Co., Ltd.