La crise d'Ormuz remodèle le système mondial de transport pétrolier par navires-citernes
fr.wedoany.com Rapport : Au cours des dernières décennies, le transport maritime mondial de pétrole brut a développé une logique opérationnelle hautement mature : le pétrole brut du Moyen-Orient est chargé sur des VLCC dans le golfe Persique, traverse le détroit d'Ormuz puis se dirige directement vers la Chine, l'Inde, le Japon, la Corée du Sud ou l'Europe, un navire accomplissant un voyage transocéanique complet. Le détroit d'Ormuz a longtemps supporté le flux maritime énergétique le plus concentré au monde. Selon l'Administration américaine de l'information sur l'énergie, environ 20 millions de barils par jour de pétrole et de produits pétroliers ont transité par ce détroit en 2024, soit environ 20 % de la consommation mondiale de liquides pétroliers ; au premier semestre 2025, environ 89 % du pétrole brut et du condensat passant par le détroit étaient destinés à l'Asie, la Chine, l'Inde, le Japon et la Corée du Sud représentant ensemble 74 %.
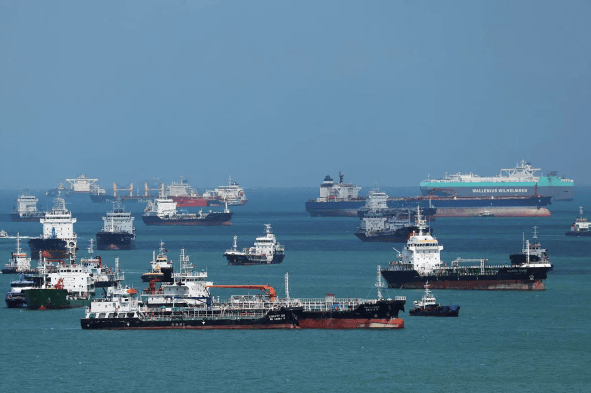
À partir de 2026, ce système logistique en place depuis des décennies subit des perturbations continues. Depuis fin février, le trafic des grands navires commerciaux dans le détroit d'Ormuz a fortement diminué. Le 21 septembre, les données de suivi des navires n'ont enregistré que 2 navires de transport de marchandises ayant traversé le détroit, contre environ 125 grands navires commerciaux par jour en moyenne avant l'escalade du conflit. Certains navires naviguent avec leur dispositif AIS éteint, de sorte que les données publiques de suivi ne couvrent pas l'intégralité du trafic réel, mais la densité de navires dans le détroit est déjà nettement inférieure à la normale.
Un baril de pétrole brut du Moyen-Orient nécessite désormais deux pétroliers pour être transporté
Afin de continuer à acheminer le pétrole brut du golfe Persique vers le marché international, une nouvelle structure de transport s'est rapidement développée : le pétrole brut est d'abord chargé dans le golfe Persique sur des pétroliers assurant les segments à haut risque, rejoint le golfe d'Oman en traversant le détroit d'Ormuz ; il fait ensuite l'objet d'un transfert STS de navire à navire au large d'Oman, puis est chargé sur un autre VLCC pour accomplir le voyage océanique vers l'Asie ou l'Europe.
Ce modèle décompose une route autrefois complète en trois étapes : « navette courte dans le détroit + transfert en mer + transport océanique ». Alors qu'auparavant un seul VLCC pouvait partir directement de ports comme Ras Tanura vers l'Asie, le même lot de pétrole brut nécessite désormais au moins deux navires, avec en outre l'accostage, le raccordement des flexibles, le transbordement du pétrole, le positionnement des navires et les fenêtres d'attente. En septembre, le volume de transfert STS de pétrole brut dans le golfe d'Oman est estimé à environ 2,5 millions de barils par jour, contre 1,4 million de barils par jour en août ; en août, le volume de transfert avait même atteint un niveau plus élevé.
Le nombre de navires n'a pas augmenté en proportion, mais transporter la même quantité de pétrole brut nécessite davantage de navires et davantage de jours-navires. Le marché mondial des pétroliers connaît ainsi une situation rare : le volume effectif de pétrole brut transporté par mer diminue, tandis que les pétroliers se raréfient.
Selon les statistiques de Vortexa, pendant la crise d'Ormuz, les chargements mondiaux de pétrole brut par VLCC ont atteint en moyenne environ 16,3 millions de barils par jour, en baisse de 6,1 millions de barils par jour sur un an, soit une diminution de 27 % ; au cours de la même période, les chargements de Suezmax sont restés globalement stables, tandis que les chargements d'Aframax et de pétroliers plus petits ont au contraire augmenté d'environ 1,5 million de barils par jour. La baisse du transport par VLCC n'a pas libéré suffisamment de navires, précisément parce que les opérations STS dans le golfe d'Oman, les navettes dans le détroit et d'autres solutions de contournement ont absorbé une grande quantité de capacité effective.
Le marché des pétroliers commence à se réévaluer en fonction des « segments à risque »
Le changement de structure du transport se reflète directement sur le marché de l'affrètement.
Début septembre, le revenu journalier équivalent d'un VLCC sur la route golfe du Moyen-Orient-Chine a atteint environ 760 000 dollars, un niveau record ; le revenu journalier d'un VLCC sur la route Oman-Chine a atteint environ 358 000 dollars. Fin septembre, les offres pour certains voyages du golfe vers l'Asie ont encore grimpé à des niveaux extrêmement élevés, le marché connaissant par moments une pénurie extrême de VLCC disponibles au comptant.
Le transport de pétrole brut américain vers l'Asie a également été touché. Un VLCC transportant environ 2 millions de barils de pétrole brut de Houston vers l'Asie coûte actuellement environ 52 millions de dollars par voyage, soit environ 26 dollars par baril. Le fret est passé du statut de coût accessoire dans le commerce du pétrole brut à celui de variable déterminante pour la conclusion d'une transaction.
Ce changement se propage aux routes éloignées du Moyen-Orient. Le fret d'un voyage Aframax du Venezuela vers le golfe du Mexique américain est passé d'environ 1,35 million de dollars plus tôt cette année à 3,5 millions de dollars. Le goulot d'étranglement du transport maritime, par le biais de la redistribution mondiale des navires, transmet le risque du détroit d'Ormuz au commerce du pétrole brut dans l'Atlantique, les Caraïbes, l'Afrique de l'Ouest et les Amériques.
Les VLCC étant insuffisants, les Aframax et Suezmax commencent à prendre en charge des cargaisons qui ne leur étaient pas destinées
Dans des conditions normales, un lot d'environ 2 millions de barils de pétrole brut intercontinental est naturellement adapté aux VLCC. Plus le navire est grand, plus le coût de transport par baril est faible.
Aujourd'hui, certaines raffineries ont commencé à modifier ce modèle économique. Des acheteurs asiatiques chargent une partie du pétrole brut américain sur des Aframax d'environ 700 000 barils, sans attendre de grands VLCC ; certaines cargaisons de pétrole brut atlantique qui pouvaient auparavant être transportées par un seul VLCC sont désormais réparties sur deux Suezmax d'environ 1 million de barils.
Il en résulte que la même quantité de pétrole brut mobilise davantage de navires.
La tension du marché des VLCC continue de se transmettre aux Suezmax et aux Aframax. Début septembre, l'indice mondial des taux de fret Suezmax atteignait environ 2,7 fois son niveau d'un an auparavant, celui des Aframax environ 2 fois, tandis que l'indice VLCC atteignait environ 7,1 fois. La répartition autrefois relativement claire entre les types de navires commence à être réorganisée par la sécurité du transport, la disponibilité des navires et les taux de fret instantanés.
Les raffineries asiatiques commencent à recalculer « la distance qui les sépare des sources de pétrole »
Le pétrole brut d'Ormuz a longtemps dépendu fortement du marché asiatique. L'avantage de distance entre le Moyen-Orient et l'Asie du Nord-Est et du Sud a permis à l'Arabie saoudite, aux Émirats arabes unis, à l'Irak, au Koweït et au Qatar de constituer une immense chaîne d'approvisionnement énergétique asiatique.
Après la hausse des frets, le modèle d'achat des raffineries a intégré une variable dont le poids augmente rapidement : les tonnes-milles.
Les raffineries japonaises ont commencé à acheter du pétrole brut d'Alaska plus proche, même si ce pétrole n'est pas la matière première conventionnelle idéale pour toutes les raffineries ; les expéditions de pétrole brut américain vers l'Asie ont diminué, et une partie du pétrole brut angolais fait face à un environnement de vente asiatique plus difficile en raison de la hausse des coûts de transport sur longue distance.
Les raffineries ne comparent pas seulement les prix FOB du pétrole brut. Le coût à l'usine est désormais influencé simultanément par le type de navire, la distance de navigation, le risque dans le détroit, les frais STS et le temps d'attente des navires. Un baril de pétrole brut moins cher mais nécessitant 5 000 à 10 000 milles marins de transport supplémentaires peut avoir un coût final à l'usine supérieur à celui d'un approvisionnement voisin.
Le commerce mondial du pétrole brut commence ainsi à refléter à nouveau la valeur de la distance géographique.
Le problème de l'Europe est inverse de celui de l'Asie : le pétrole brut de proximité devient plus cher
L'Asie doit supporter les coûts de transport sur longue distance, tandis que les raffineries européennes font face à une concurrence accrue pour le pétrole brut voisin.
À la mi-septembre, les contrats à terme Brent se situaient autour de 110 dollars le baril, tandis que le Dated Brent physique européen a dépassé 130 dollars le baril. Les raffineries européennes se disputent concentrées les approvisionnements de la mer du Nord, d'Afrique de l'Ouest, de la Méditerranée et d'autres sources ne nécessitant pas de traverser Ormuz, le pétrole brut de proximité passant d'un avantage logistique à une prime de prix.
Pendant la période où une partie des exportations saoudiennes via la mer Rouge a été affectée, cette tension s'est encore amplifiée. Le 22 septembre, l'Arabie saoudite a redémarré l'oléoduc Est-Ouest, acheminant le pétrole brut des zones de production orientales vers le port de Yanbu sur la mer Rouge. Cet oléoduc peut normalement fournir une capacité d'environ 7 millions de barils par jour ; il est actuellement en cours de remise en service, et un rétablissement complet devrait encore prendre plusieurs semaines.
La concurrence pour le pétrole brut du Moyen-Orient s'étend désormais à la question de « par quel port sortir ». Ras Tanura correspond à la route d'Ormuz, Yanbu à la route de la mer Rouge, le golfe d'Oman au nœud de transfert STS. La structure commerciale autrefois déterminée principalement par le type de pétrole, le prix et les contrats est désormais simultanément contrainte par le port d'exportation et la route de transport.
La valeur des actifs pétroliers se déplace du tonnage de port en lourd vers les « postes de navires disponibles »
Le nombre de grands pétroliers dans le monde est essentiellement fixe à court terme. La construction d'un nouveau VLCC, de la commande à la livraison, prend généralement plusieurs années et ne peut pas résoudre en quelques mois un déficit soudain de capacité.
Par conséquent, ce qui est réellement rare n'est plus seulement le navire, mais un navire présent au bon moment dans la bonne zone maritime.
Si un VLCC est utilisé pour la navette d'Ormuz et les opérations STS dans le golfe d'Oman, il ne peut pas assurer un voyage Afrique de l'Ouest-Chine ou golfe américain-Asie ; si un navire contourne, attend une escorte ou fait la queue dans une rade STS, sa capacité nominale existe toujours, mais la capacité effective réellement utilisable par le marché a diminué.
Cette « perte d'efficacité de la capacité » explique pourquoi les volumes mondiaux d'exportation de pétrole brut diminuent alors que les prix des pétroliers augmentent simultanément et fortement.
Oman est en train de passer de nœud de voie navigable à nœud mondial de transbordement de pétrole brut
Le golfe d'Oman était autrefois principalement une zone de navigation avant et après l'entrée dans le détroit d'Ormuz ; il assume aujourd'hui une fonction de transit énergétique de plus en plus marquée.
L'augmentation des activités STS nécessite des mouillages, du pilotage, des remorqueurs, des navires de ravitaillement, des équipements de lutte contre la pollution, des flexibles, des services maritimes, des agents maritimes ainsi que des capacités de gestion de la qualité du pétrole. Le transfert en mer de grandes cargaisons de pétrole brut entre de nombreux VLCC impose également des exigences plus élevées en matière de sécurité maritime et de protection de l'environnement.
Une nouvelle infrastructure logistique maritime se forme ainsi : les ports de chargement du golfe Persique assurent la production et le chargement, les navettes du détroit assurent le transport à haut risque, les eaux proches d'Oman accueillent l'échange de cargaisons, et les VLCC océaniques accomplissent le transport international.
Ce système permet de maintenir une partie des exportations, mais au prix de davantage de navires, de temps plus long et de coûts plus élevés.
Au-delà d'Ormuz, le transport énergétique mondial commence à reconstruire une « seconde voie d'exportation »
L'ajustement du système maritime est déjà entré en interaction avec les infrastructures énergétiques terrestres.
L'oléoduc Est-Ouest saoudien peut acheminer le pétrole brut des champs pétrolifères orientaux vers Yanbu sur la mer Rouge ; l'Irak utilise l'oléoduc Kirkouk-Ceyhan ainsi qu'une partie du transport routier pour délester la pression sur les exportations du sud ; l'importance d'autres oléoducs terrestres et ports d'exportation alternatifs dans la région s'accroît également.
Pour les pays producteurs de pétrole, le futur système d'exportation énergétique pourrait nécessiter davantage de conceptions à « deux directions d'exportation » : l'une tournée vers le golfe Persique, l'autre capable de contourner Ormuz. L'importance des oléoducs, des réservoirs de stockage, des ports de la mer Rouge, des ports du golfe d'Oman et des grandes installations de transbordement de pétrole brut augmente simultanément.
Ces cycles d'investissement sont bien plus longs que les variations du marché de l'affrètement. Les oléoducs, les terminaux pour VLCC, les grands réservoirs de stockage et les extensions portuaires nécessitent plusieurs années de construction ; les perturbations de transport de 2026 pourraient donc continuer d'influencer les dépenses d'investissement ultérieures dans les infrastructures portuaires, maritimes et énergétiques.
Le marché mondial des pétroliers est en train de former une nouvelle structure de coûts de transport
Le détroit d'Ormuz supporte encore aujourd'hui une grande partie du transport énergétique, mais « le retour du flux pétrolier dans le détroit » ne signifie pas que le système maritime traditionnel a été rétabli. En septembre, le volume de pétrole brut transitant a quelque peu rebondi, tandis que le nombre réel de grands navires commerciaux traversant reste à un niveau extrêmement faible, une grande partie des cargaisons étant acheminée par navettes, STS et arrangements de transport spéciaux.
Les changements actuellement en place ont pénétré le fonctionnement même de l'industrie des pétroliers : le voyage complet d'un navire est scindé en deux segments ; l'insuffisance de l'offre de VLCC commence à comprimer les Suezmax et les Aframax ; les raffineries passent d'une recherche mondiale du prix le plus bas du pétrole brut à un calcul simultané de la distance de navigation et des postes de navires ; le golfe d'Oman devient un grand nœud de transbordement maritime ; les oléoducs terrestres reprennent le rôle de voie de sécurité pour les exportations énergétiques ; la capacité effective des pétroliers remplace la taille nominale de la flotte comme indicateur déterminant des taux de fret.
Si les conditions de navigation dans le détroit d'Ormuz se stabilisent à l'avenir, une partie des taux de fret extrêmes et de la demande de STS pourrait reculer. Mais 2026 a déjà laissé à la chaîne d'approvisionnement énergétique mondiale une question très concrète d'allocation d'actifs : la capacité de production de pétrole brut peut être concentrée, mais la capacité d'exportation nécessite de plus en plus de redondance. Pour les pétroliers, les ports, les oléoducs, les installations de stockage et de transport et les systèmes d'achat des raffineries, cette crise est en train de faire passer la « sécurité du transport » du statut de problème opérationnel à celui de composante du système d'allocation de capital à long terme.
Produits Associés


31 Perceuse à vis de haute puissance à haute température à paroi uniforme
Orient Energy & Technologies Co., Ltd.
Système de stockage d'énergie en conteneur FR2000H 2,15 MWh (refroidissement par air)
Jiangyin Furen High-tech Co., Ltd.
Terminal de câble sec en caoutchouc de silicone
Shijiazhuang Histe Electric Co., Ltd.
Équipement de liquéfaction de gaz naturel (LNG)
Kaifeng Air Separation Group Co., Ltd.
Câble d’énergie isolé en polyéthylène réticulé pour tension nominale 6-35 kV
TONGDING INTERCONNECTION INFORMATION CO., LTD.
ZF16-1100 (L) / Y8000-63 Appareillage de commutation isolé à enveloppe métallique au gaz de sulfur hexafluoride
Shandong Taikai High Voltage Switchgear Co., Ltd.