OCDE : la surcapacité mondiale d'acier pourrait atteindre 721 millions de tonnes d'ici 2027
fr.wedoany.com Rapport : La dernière analyse du marché de l'acier de l'Organisation de coopération et de développement économiques (OCDE) montre que, dans un contexte de poursuite des nouveaux projets sidérurgiques dans le monde et d'une croissance relativement limitée de la demande, l'écart entre la capacité mondiale d'acier brut et la demande réelle pourrait s'élargir à environ 721 millions de tonnes d'ici 2027. L'OCDE indique que les nouvelles capacités sont principalement concentrées en Asie, au Moyen-Orient et sur d'autres marchés émergents, et que le risque de déséquilibre entre l'offre et la demande dans l'industrie sidérurgique mondiale continue d'augmenter.
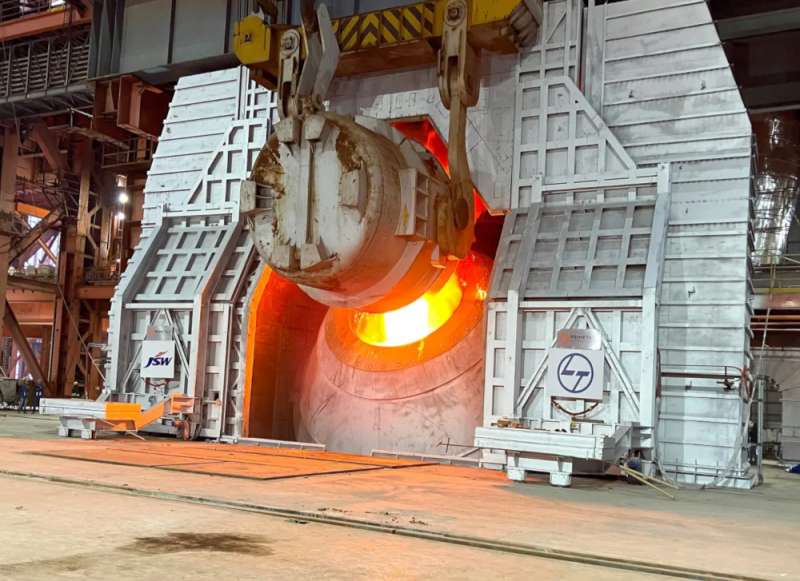
Les statistiques de l'OCDE montrent que de nombreux nouveaux projets sidérurgiques restent en phase de planification, de construction ou de préparation à la mise en service au cours des prochaines années, dont une part considérable adopte la filière traditionnelle haut fourneau-convertisseur. À mesure que les nouvelles capacités arrivent continuellement sur le marché, le taux d'utilisation moyen des capacités des aciéries mondiales pourrait subir une pression accrue, et la concurrence par les prix ainsi que les pressions à l'exportation s'intensifieront parallèlement.
La surcapacité pourrait également affaiblir la capacité financière des entreprises sidérurgiques à faire progresser leur transformation bas carbone. Les projets de réduction directe du fer, de fours électriques, de sidérurgie à base d'hydrogène, de captage du carbone et d'installations électriques renouvelables nécessitent généralement des dépenses d'investissement initiales élevées, et la baisse des marges du secteur prolongera les cycles de récupération des investissements des entreprises et augmentera la difficulté de financement des grands projets de décarbonation.
L'OCDE s'intéresse également à la structure technologique des nouvelles capacités. Certains nouveaux projets sidérurgiques restent principalement axés sur des procédés à forte intensité de charbon ; si les capacités concernées continuent de fonctionner au cours des 20 à 30 prochaines années, cela augmentera le risque de verrouillage des actifs à forte teneur en carbone existants et alourdira les coûts de transformation et d'élimination ultérieurs des équipements. Lors de la transition de l'industrie sidérurgique mondiale de la filière traditionnelle des hauts fourneaux vers des filières bas carbone telles que les fours électriques et la réduction directe du fer, l'équilibre entre l'offre et la demande ainsi que le rythme de renouvellement des actifs constitueront des contraintes importantes.
La demande d'acier est actuellement principalement soutenue par les infrastructures, l'industrie manufacturière, l'automobile et le secteur de la construction, mais la reprise de la demande dans les économies matures est limitée, et la nouvelle consommation de certains marchés émergents reste insuffisante pour absorber entièrement les nouvelles capacités sidérurgiques. L'OCDE estime que les ajustements futurs des capacités, les politiques commerciales et les investissements bas carbone continueront d'influencer conjointement la structure de l'offre et de la demande de l'industrie sidérurgique mondiale.
Produits Associés

Machine intégrée de creusement et d’ancrage (série EJM)
CHINA RAILWAY CONSTRUCTION HEAVY INDUSTRY CORPORATION LIMITED
Valve de régulation à siège unique à changement rapide / Valve de régulation à un seul siège à haute pression à changement rapide
Beijing Consen Automation Technology Co., Ltd.
Ligne de laminage à froid réversible à cage unique pour bandes et tôles d'acier de 1050-1750 mm
MCC-SFRE HEAVY INDUSTRY EQUIPMENT CO., LTD.
Élévateur à godets à chaîne à plaques de type NE
GUANGXI BAISE MINING MACHINERY FACTORY CO., LTD.
CKD135E Camion-benne à large châssis électrique
Jiangsu Changkuang Engineering Machinery Co. Ltd.
25 Système de contrôle électro-hydraulique pour supports hydrauliques SAC
Beijing Tianma Intelligent Control Technology Co., Ltd.
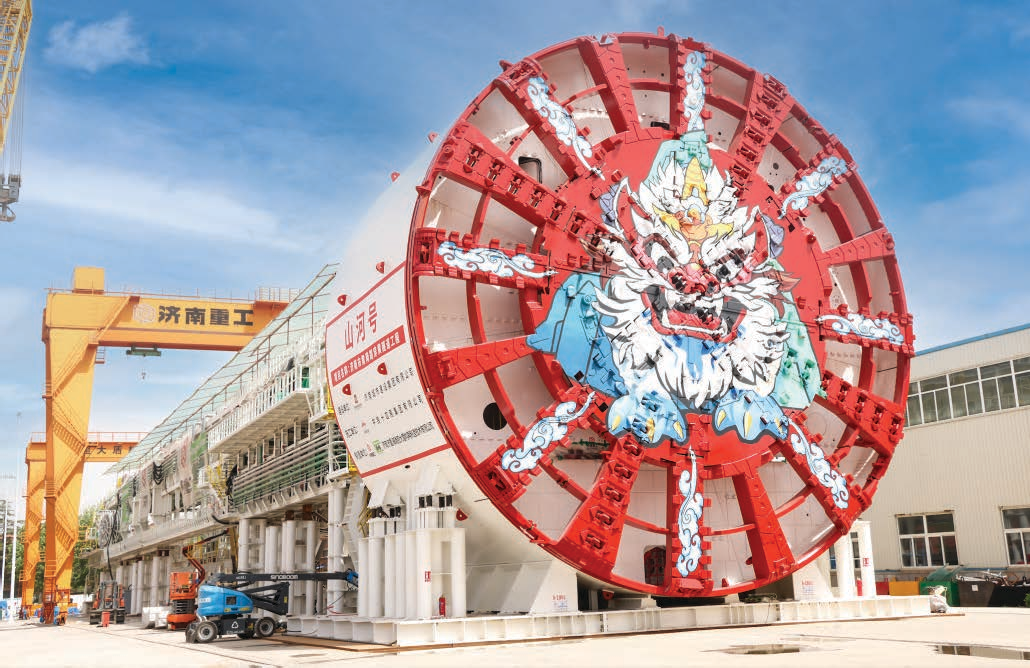
Machine de tunnelier à bouclier d’équilibre du lisier
Jinan Heavy industries Group Co., Ltd.