Étude IEEFA : la surcapacité pétrochimique mondiale continue de faire baisser les prix
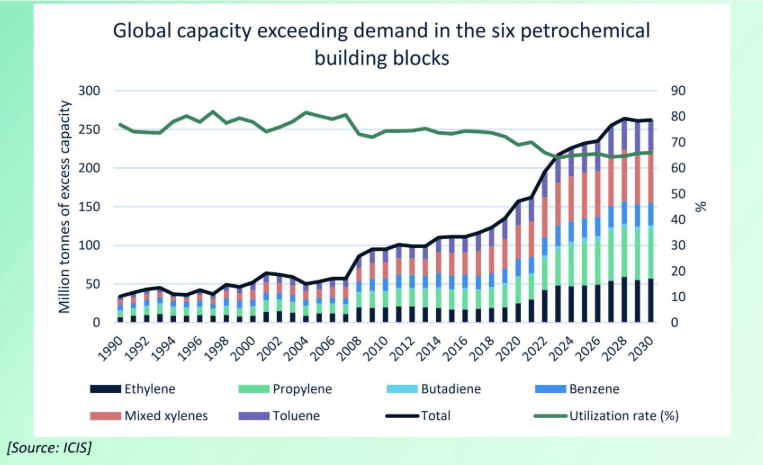
fr.wedoany.com Rapport : Le 29 octobre, l'Institut d'analyse économique et financière de l'énergie (IEEFA) a publié une étude sur l'offre et la demande de l'industrie pétrochimique mondiale, indiquant que l'expansion des capacités de production d'éthylène, de propylène et de leurs polymères en aval continue de dépasser la croissance de la demande, prolongeant davantage le cycle de morosité du secteur. Les données de l'étude montrent que les prix de l'éthylène et du propylène ont chuté de 25 % à 50 % par rapport aux sommets des années 2010, et que le taux d'utilisation des capacités des installations chimiques de base mondiales est passé d'un niveau élevé supérieur à 90 % à la partie médiane-haute des années 80 %.
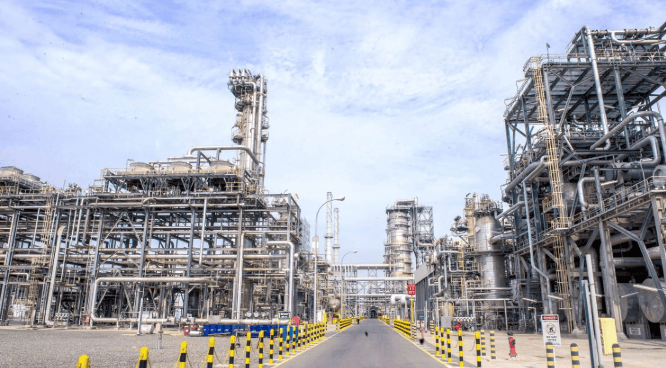
L'expansion des capacités est principalement concentrée en Chine, aux États-Unis et dans la région Asie-Pacifique. Le développement du gaz de schiste aux États-Unis a accru l'approvisionnement en éthane à faible coût, stimulant la construction de vapocraqueurs d'éthylène dans la vallée de l'Ohio et le long du golfe du Mexique. La Chine et d'autres pays d'Asie-Pacifique ont simultanément augmenté leurs installations de production pétrochimique, tandis que la région du Moyen-Orient a utilisé des matières premières hydrocarbonées à moindre coût pour construire des unités de production d'éthylène, de propylène et de polymères en aval.
La structure du commerce des produits pétrochimiques chinois a également changé. Le rapport indique que la Chine est passée en 2022 du statut d'importateur net à celui d'exportateur net de produits pétrochimiques, réduisant les débouchés à l'exportation des producteurs américains qui visaient auparavant le marché chinois. La mise en service concentrée de nouvelles capacités et l'évolution des principaux marchés d'importation influencent conjointement l'équilibre mondial entre l'offre et la demande de produits pétrochimiques.
Les indicateurs de marges montrent que l'écart entre l'éthylène et le naphta en Europe s'est réduit d'environ deux tiers par rapport au précédent pic, et que l'écart équivalent au Japon s'est réduit d'environ trois quarts. Le taux d'utilisation des capacités des installations chimiques de base est passé d'un niveau légèrement supérieur à 90 % jusqu'à la partie médiane, à la partie médiane-haute des années 80 %, et les prévisions indiquent qu'il pourrait encore baisser à l'avenir pour atteindre une fourchette de 75 % à un peu plus de 80 %.
La mise en service de nouvelles capacités n'est pas encore terminée. Citant les prévisions de BloombergNEF, l'IEEFA indique que les nouvelles capacités mondiales de polyéthylène devraient atteindre leur pic en 2026, celles de propylène en 2027, tandis que le pic des nouvelles capacités d'éthylène pourrait survenir en 2030. L'étude estime que, dans les années à venir, le déséquilibre entre les nouvelles capacités et la croissance de la demande continuera de peser sur les prix des produits pétrochimiques, les taux d'exploitation des installations et la rentabilité des entreprises.
Produits Associés

Chloropolyéthylène modifié choc pour PVC
Gansu Jinchuan Hengxin Polymer Technology Co., Ltd.
Tôles en acier pour équipements sous pression de l'industrie chimique de Hongxing Steel
Gansu JISCO Group Hongxing Iron and Steel Co., Ltd.
Ventilateurs centrifuges à grand débit de la série G/Y4-73
Xinxiang SIMO Blower Co., Ltd.
Solution d'ions perfluorure-CM-IES Solution d'ions perfluorure
Guizhou Juneng Century Technology Co., Ltd.
Adhésif d'enrobage de conductivité thermique élevée
Nantong BESALL Sealing Technology Company., Limited
Exportation d'azote, fabricant d'azote, fournisseur d'azote de haute pureté
Foshan Yuexin Industrial Gas Co., Ltd.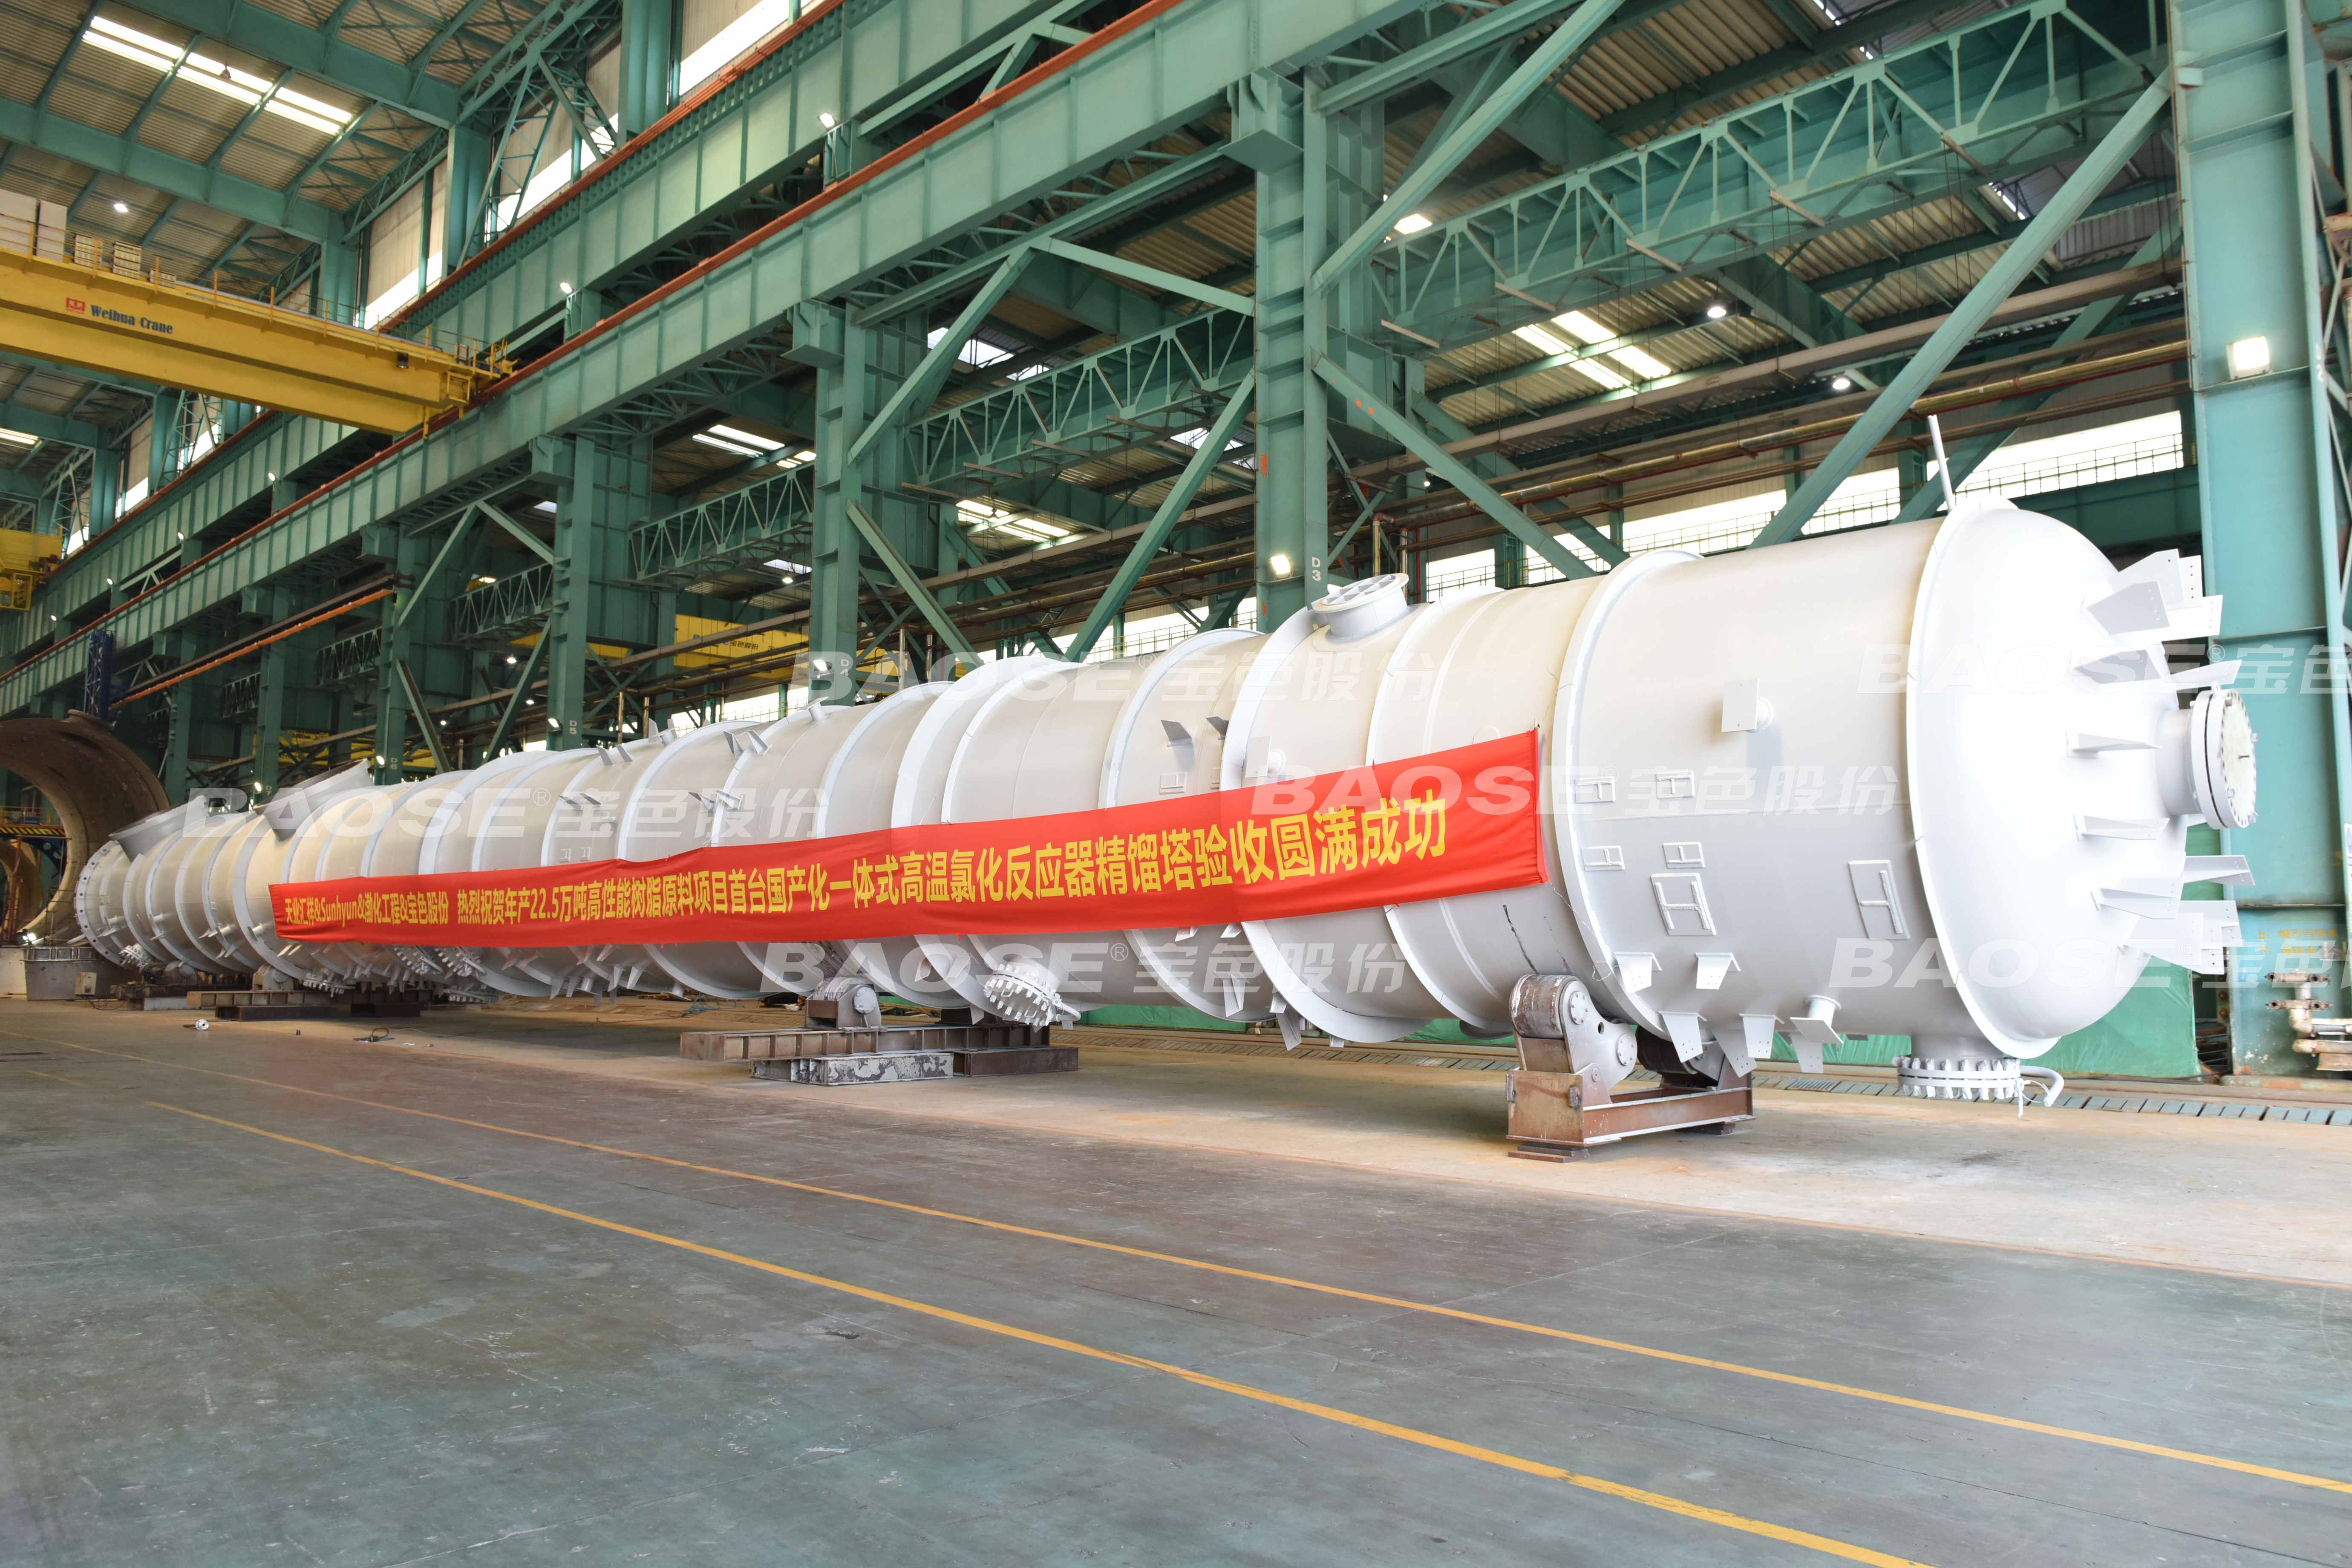
Colonne de distillation à réacteur de chloration à haute température intégré
Nanjing Baose Co., Ltd.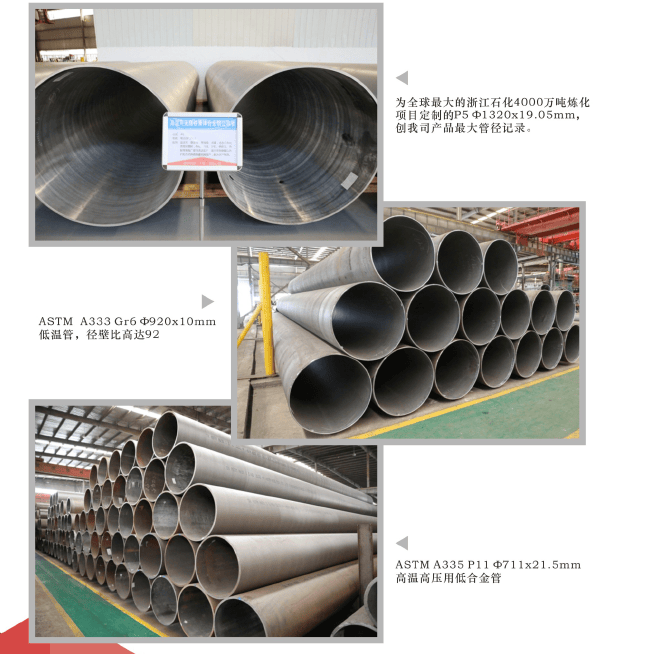

63 Pompe à eau à circulation horizontale SH
SHENYANG INDUSTRIAL PUMP MANUFACTURING CO., LTD.

Centrifugeuse à plaque à haut rendement
Guangzhou Guangzhong Enterprise Group Co., Ltd.
Tubes en acier pour raffinage et charbonchimie
YANGZHOU LONTRIN ENERGY EQUIPMENT CO.,LTD.