La volatilité des prix de l'énergie en Europe s'intensifie, les entreprises industrielles confrontées à de nouveaux défis en matière d'achats et de compétitivité des coûts
fr.wedoany.com Rapport : En 2026, le marché européen de l'énergie industrielle est à nouveau confronté à des pressions multiples : resserrement de l'approvisionnement en gaz naturel, intensification de la volatilité des prix et renforcement des exigences réglementaires en matière de décarbonation. Selon la dernière surveillance de l'Agence de coopération des régulateurs de l'énergie de l'Union européenne (ACER), à la mi-octobre, le prix au comptant sur les principaux hubs gaziers européens a atteint près de 90 euros par mégawattheure, et au 21 octobre, le taux de remplissage des stockages de gaz naturel de l'UE s'élevait à 75 %, inférieur à la moyenne historique pour la même période. Parallèlement, la nouvelle réglementation française en matière d'audit énergétique, le mécanisme d'ajustement carbone aux frontières de l'UE et les politiques de compensation des coûts carbone industriels entrent successivement dans des phases clés de mise en œuvre. Les prix d'achat de l'énergie, l'efficacité énergétique réelle des entreprises et les coûts d'émission de carbone influencent conjointement les coûts de production et la compétitivité sur le marché des entreprises industrielles européennes.
Lors d'un séminaire thématique, le cabinet de conseil énergétique européen ECG a analysé en profondeur l'évolution des prix de l'électricité et du gaz naturel en Allemagne, en France, en Italie et en Espagne, la gestion des risques liés aux achats d'énergie, le système français de gestion de l'énergie, ainsi que l'impact de la réglementation carbone de l'UE sur les entreprises industrielles. En combinant les dernières données de surveillance du marché 2026 des autorités de régulation européennes, il apparaît que les défis auxquels font face les entreprises industrielles européennes ne se limitent plus aux prix de gros de l'énergie, mais s'étendent à la structure des contrats d'achat, à la gestion de la charge de production, à la qualité des données énergétiques et au contrôle des coûts carbone de la chaîne d'approvisionnement.
I. La persistance de la divergence des prix de l'électricité en Europe : la structure de production détermine les écarts de coûts industriels
Bien que le marché européen de l'électricité présente un degré élevé d'intégration régionale grâce aux échanges transfrontaliers et à l'interconnexion des réseaux, les différences entre les pays en matière de structure de production, de dépendance aux combustibles, de capacité de transport et de flexibilité du système font que les coûts d'électricité supportés par les entreprises industrielles ne sont pas uniformes.
Lors de la conférence, ECG a comparé l'évolution des prix des contrats à terme d'électricité 2027 en Allemagne, en France, en Italie et en Espagne. Les observations de la réunion indiquent que les prix de l'électricité en Allemagne et en Italie sont relativement élevés, tandis que la France et l'Espagne se situent à des niveaux plus bas. Les prix de l'électricité en Allemagne et en Italie sont plus sensibles aux coûts marginaux de production du gaz naturel et des centrales thermiques conventionnelles, tandis que l'approvisionnement nucléaire en France et la capacité de production d'énergie renouvelable en Espagne jouent un rôle important dans la formation de leurs prix respectifs.
Le « Rapport annuel 2025 sur l'électricité » publié par RTE, le gestionnaire du réseau de transport d'électricité français, fournit des données concrètes sur cette divergence de marché. En 2025, le prix moyen au comptant de l'électricité en France s'est élevé à 61,1 euros par mégawattheure, contre environ 58 euros en 2024, nettement inférieur à la moyenne d'environ 276 euros observée pendant la crise énergétique de 2022.
Cependant, la relative stabilité du prix moyen annuel ne signifie pas que les risques à court terme du marché ont disparu.
Les données de RTE montrent qu'en 2025, le prix moyen au comptant en France a atteint 122,7 euros par mégawattheure en février, puis est tombé à 19,4 euros en mai, soit un écart de plus de six fois. La demande hivernale, les prix du gaz naturel, la production éolienne et l'état de fonctionnement du parc nucléaire influencent conjointement les prix mensuels, tandis que la croissance de la production solaire rend les périodes de prix bas en journée plus marquées.
Le rapport de surveillance du marché 2026 de l'Agence de coopération des régulateurs de l'énergie de l'Union européenne indique également qu'en 2025, les énergies renouvelables représentaient 50 % de la production totale d'électricité de l'UE, et que l'amplitude de variation des prix intrajournaliers sur le marché de gros de l'électricité était environ cinq fois supérieure à celle de 2020.
Ces données révèlent une évolution importante du marché européen de l'électricité : avec l'augmentation de la part des énergies renouvelables, le coût marginal de production diminue sur certaines périodes, mais l'impact de l'adéquation offre-demande, des pics de consommation et de la capacité de régulation flexible sur la formation des prix se renforce.
Pour les entreprises industrielles, une même consommation annuelle d'électricité peut correspondre à des coûts d'achat différents. Les entreprises chimiques et métallurgiques fonctionnant en continu ont du mal à ajuster massivement leurs horaires de production, tandis que certaines activités de fabrication mécanique, d'usinage-assemblage et de systèmes auxiliaires industriels disposent d'une certaine capacité d'ajustement de charge.
Par conséquent, les écarts de prix de l'électricité n'existent pas seulement entre les pays, mais aussi entre les différents procédés de production et structures de charge électrique.
Du point de vue de la compétitivité industrielle, l'avantage de coût électrique des entreprises industrielles européennes dépendra de plus en plus de la adéquation entre la structure énergétique, les arrangements contractuels et les modes de fonctionnement de production, et non plus seulement du prix moyen annuel de l'électricité du pays d'implantation.
II. Le resserrement de l'approvisionnement en gaz naturel : les achats d'énergie industriels européens confrontés à des risques accrus en 2027
Le prix du gaz naturel reste une variable importante influençant les coûts énergétiques industriels en Europe, son effet se manifestant non seulement par la consommation directe de gaz dans la production industrielle, mais aussi par l'intermédiaire des coûts de production d'électricité à partir de gaz.
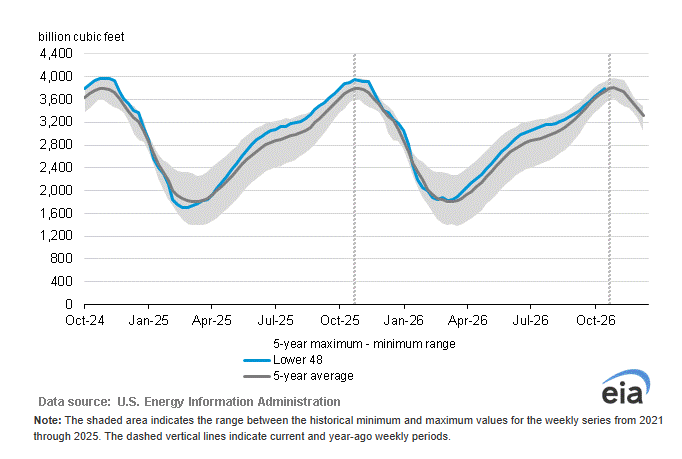
Le « Rapport 2026 sur le développement du marché de gros du gaz naturel en Europe pendant l'été » publié par l'ACER montre qu'à la fin de l'hiver 2025-2026, les stocks des installations souterraines de stockage de gaz naturel de l'UE ne représentaient que 28 % de la capacité totale, contre 34 % à la même période de l'année précédente, et inférieur à la moyenne sur neuf ans d'environ 40 %.
Au 21 octobre 2026, le taux de remplissage des stockages de gaz naturel de l'UE était remonté à 75 %, toujours inférieur à la moyenne historique.
Parallèlement, les perturbations de l'approvisionnement en GNL causées par le conflit au Moyen-Orient, le ralentissement de la reconstitution des stocks en Europe pendant l'été et la concurrence avec le marché asiatique pour les ressources de GNL au comptant ont conjointement accru la pression sur les achats de gaz naturel. L'ACER estime que, à volumes d'importation identiques, le conflit au Moyen-Orient a augmenté la facture d'importation de gaz naturel de l'Europe d'environ 18 à 33 milliards d'euros.
La structure de l'approvisionnement énergétique européen a également changé. Selon les données de l'ACER, le GNL américain représente désormais environ 30 % de l'approvisionnement total en gaz naturel de l'UE, et le gaz russe environ 11 % au total. La sensibilité de l'approvisionnement européen en gaz naturel au commerce international de GNL et à la concurrence sur le marché mondial ne cesse de croître.
La pression sur l'approvisionnement en gaz naturel est en outre amplifiée par le système électrique.
La surveillance de l'ACER indique qu'en été 2026, les températures élevées et la sécheresse en Europe ont affecté les conditions de fonctionnement de certaines unités nucléaires et hydroélectriques, entraînant une augmentation de la demande de production d'électricité à partir de gaz. Au cours de la période statistique estivale, la production d'électricité à partir de gaz en Europe a augmenté de près de 9 % en glissement annuel, avec une hausse d'environ 20 % en août.
Cette évolution signifie que, même si les installations d'énergies renouvelables continuent de croître, dans des scénarios spécifiques tels que les températures élevées, les vents faibles, les limitations de fonctionnement des unités nucléaires ou la croissance concentrée de la charge, la production d'électricité à partir de gaz pourrait encore assumer une tâche importante d'approvisionnement marginal.
La réunion ECG a examiné en détail l'évolution des prix entre les contrats à terme d'électricité et de gaz naturel en France pour 2027 à 2029, et a souligné que les entreprises doivent déterminer le moment de leurs achats en fonction de leur exposition aux risques pour chaque année de livraison.
Pour les entreprises industrielles qui ont encore d'importants besoins énergétiques non couverts pour 2027, les perturbations de l'approvisionnement en gaz naturel et la volatilité des prix hivernaux augmenteront directement l'incertitude budgétaire du prochain exercice. Pour les entreprises ayant déjà finalisé leurs achats pour 2027, l'évolution des prix à terme pour 2028 et 2029 influencera leurs stratégies de couverture ultérieures.
Il convient de noter que les prix des contrats futurs sont également influencés par les prévisions météorologiques, l'approvisionnement international en GNL et la tarification des risques sur les marchés financiers ; il ne faut pas déduire de l'actuel taux de remplissage des stockages que les prix futurs de l'électricité et du gaz augmenteront nécessairement.
III. L'évolution des modes d'achat modifie la répartition des risques : la gestion des coûts énergétiques des entreprises industrielles se complexifie
La nouvelle intensification de la volatilité des prix de l'énergie oblige les entreprises industrielles à redistribuer les risques entre stabilité budgétaire, opportunités de marché et coûts de gestion des achats.
La réunion ECG a comparé en détail trois modes d'achat d'énergie : prix fixe, achats échelonnés et combinaison de blocs et de spot.
Les contrats à prix fixe verrouillent généralement le prix unitaire de l'énergie pour une période de livraison future à un moment convenu. Leur principal avantage est d'améliorer la certitude budgétaire, permettant aux entreprises de calculer à l'avance une partie de leurs dépenses énergétiques. Si les prix du marché baissent par la suite, les entreprises ne peuvent généralement pas tirer profit des prix déjà verrouillés.
Les achats échelonnés consistent à verrouiller progressivement les prix à différents moments, en répartissant l'ensemble des besoins d'achat sur plusieurs fenêtres de marché. Par rapport à un verrouillage unique, ce mode peut réduire la dépendance du résultat d'achat à un seul moment de transaction, mais ne garantit pas que le prix moyen final d'achat sera nécessairement inférieur à celui d'un achat unique.
Le mode combinant blocs et spot consiste à couvrir à l'avance une partie de la charge prévue au moyen de produits annuels, trimestriels ou mensuels, puis à régler sur le marché, conformément aux dispositions contractuelles, la différence entre la consommation réelle et la consommation couverte à l'avance.
Dans ce mode, la précision des prévisions de charge de l'entreprise est aussi importante que l'évolution des prix du marché.
Supposons qu'une entreprise industrielle couvre à l'avance 80 % de ses besoins prévus en électricité, les 20 % restants ainsi que les écarts de charge réels devant être réglés aux prix du marché. Lorsque les prix au comptant augmentent, la partie non verrouillée constitue une exposition aux coûts ; si la demande réelle de production s'écarte sensiblement des prévisions, le règlement des écarts peut également modifier le coût d'achat initialement prévu par l'entreprise.
Le chiffre de 80 % n'est ici utilisé qu'à titre illustratif du mécanisme de couverture et ne signifie pas que toutes les entreprises industrielles devraient adopter ce ratio.
Les différents modes d'achat modifient également la répartition des responsabilités entre fournisseurs et entreprises industrielles.
Dans le cadre d'un contrat à prix fixe, le fournisseur doit généralement assumer une partie du risque de prix et de volume, et intègre le coût correspondant dans son offre. Le mode blocs et spot peut modifier une partie des risques assumés par le fournisseur, mais l'entreprise doit consacrer davantage de personnel, de systèmes de données et de ressources décisionnelles à la gestion de son exposition.
La capacité d'achat d'énergie des entreprises industrielles devient ainsi progressivement une capacité opérationnelle permanente, et non plus une simple tâche annuelle de signature de contrats.
Du point de vue de la structure de gestion, le service des achats d'énergie doit maîtriser les prix du marché et les produits contractuels, le service financier doit déterminer les limites de risque budgétaire, le service de production doit fournir des prévisions de charge fiables, et la direction doit définir les règles d'autorisation pour le verrouillage échelonné des prix et le traitement des dépassements.
L'absence de l'un de ces maillons peut affaiblir l'effet de gestion des coûts que les stratégies d'achat complexes visaient initialement à obtenir.
IV. Le renforcement de la réglementation française sur l'efficacité énergétique : la consommation réelle d'énergie comme base de conformité pour les entreprises
Le système français de réglementation de l'efficacité énergétique évolue d'un critère traditionnel de taille d'entreprise vers l'identification des obligations de gestion sur la base de la consommation réelle d'énergie.
La loi française n° 2025-391 adoptée le 30 avril 2025, ainsi que le décret d'application n° 2025-1382 publié le 29 décembre de la même année, ont modifié les règles applicables à l'audit énergétique et au système de management de l'énergie des entreprises.
Le dispositif publié par le gouvernement français se fonde sur la consommation finale moyenne d'énergie des entités juridiques concernées au cours des trois dernières années civiles. Les entreprises dont la consommation finale moyenne annuelle d'énergie atteint 2,75 GWh doivent en principe réaliser périodiquement un audit énergétique ; celles atteignant 23,6 GWh doivent mettre en place un système de management de l'énergie certifié conforme aux exigences.
Les premières échéances de mise en œuvre concernent respectivement le 11 octobre 2026 et le 11 octobre 2027, les obligations concrètes étant également soumises aux entités applicables, aux règles transitoires et aux conditions d'exemption légales.
Cet ajustement réglementaire a un impact direct sur les entreprises manufacturières à forte consommation d'énergie.
Auparavant, certaines entreprises à forte consommation d'énergie pouvaient ne pas être soumises à l'audit obligatoire parce que leur effectif ou leur chiffre d'affaires n'atteignait pas les seuils traditionnels de grande entreprise. Avec l'adoption de seuils basés sur la consommation réelle d'énergie, l'activité de production intensive en énergie devient elle-même un critère important d'identification des obligations réglementaires.
La réunion ECG a estimé que le système de management de l'énergie ISO 50001 ne sert pas seulement à satisfaire aux exigences de certification, mais peut aussi, grâce à la mesure continue, aux audits internes et à la gestion de la performance énergétique, améliorer la connaissance qu'ont les entreprises de leur structure réelle de consommation d'énergie.
L'impact de ce dispositif sur les entreprises industrielles peut être appréhendé à deux niveaux.
Premièrement, les coûts de conformité. Les entreprises doivent identifier les types d'énergie applicables, établir des enregistrements de données, réaliser l'audit ou la certification du système, et conserver les documents justificatifs correspondants.
Deuxièmement, la capacité opérationnelle continue. Le système de management de l'énergie exige des entreprises qu'elles suivent les équipements énergivores importants, la charge de production et l'évolution de la performance énergétique, afin que les données de mesure de l'énergie puissent être utilisées pour les ajustements de production, la maintenance des équipements et les décisions d'investissement.
Pour les groupes industriels disposant de plusieurs sites de production, la manière d'agréger la consommation d'énergie par entité juridique, d'unifier les référentiels de données et de distinguer la performance énergétique de chaque usine constituera une tâche importante dans la construction du système de management.
Les besoins qui en résultent comprennent non seulement l'audit énergétique et la certification, mais peuvent aussi concerner la métrologie industrielle, la surveillance par sous-comptage, la collecte de données, les logiciels de gestion de l'énergie et la rénovation de l'efficacité énergétique des équipements.
Toutefois, la concrétisation de commandes d'équipements spécifiques dépendra encore des installations existantes de l'entreprise, des résultats de l'audit et des plans de dépenses d'investissement.
V. La réglementation carbone de l'UE entre en phase de mise en œuvre : une nouvelle variable pour les coûts d'achat industriels
Outre les prix d'achat de l'énergie et les exigences de gestion de l'efficacité énergétique, la réglementation européenne sur les émissions de carbone modifie la structure des coûts d'accès au marché européen pour certains produits industriels.
Parmi ces dispositifs, le mécanisme d'ajustement carbone aux frontières (CBAM) a un impact relativement direct sur le commerce international de produits spécifiques tels que l'acier, l'aluminium, le ciment, les engrais, l'hydrogène et l'électricité.
La phase définitive du CBAM est applicable depuis le 1er janvier 2026. Selon les dispositions de la Commission européenne, le prix des certificats correspondant aux produits importés en 2026 est calculé trimestriellement, l'achat groupé de certificats débutant en février 2027, et la première déclaration annuelle ainsi que la restitution des certificats correspondants étant fixées au 30 septembre 2027.
Les prix des certificats CBAM publiés par la Commission européenne pour les trois premiers trimestres de 2026 s'élèvent respectivement à 75,36 euros, 75,28 euros et 82,32 euros par tonne d'équivalent CO2.
Ces prix sont calculés selon la méthode réglementaire applicable aux prix des quotas mis aux enchères dans le cadre du système d'échange de quotas d'émission de l'UE, et ne signifient pas que tous les produits importés acquittent le même montant.
Les obligations effectivement supportées par les importateurs dépendent également du champ des produits, des émissions intrinsèques, des règles d'ajustement applicables et d'autres conditions légales.
Pour les entreprises non européennes exportant des matériaux industriels concernés vers l'Europe, les données d'émissions de carbone des produits influenceront directement la comptabilisation de conformité et la comparaison des achats de leurs clients.
Par exemple, les fournisseurs de produits tels que l'acier et l'aluminium doivent non seulement fournir des spécifications, une qualité et des documents de livraison conformes aux exigences, mais peuvent aussi devoir fournir, selon les règles applicables, des données vérifiables sur les émissions du processus de production.
Lorsque les prix de produits similaires sont proches, des niveaux d'émissions intrinsèques différents peuvent entraîner des coûts de conformité différents pour les importateurs européens.
Par conséquent, la qualité des données d'émissions des produits et la capacité de comptabilisation carbone entrent progressivement dans les décisions d'achat industriel.
La directive sur la publication d'informations en matière de durabilité par les entreprises (CSRD), qui progresse parallèlement au CBAM, a également fait l'objet d'ajustements importants.
La directive modificative n° 2026/470 de l'UE de 2026 a restreint le champ de la reporting de durabilité des principales entreprises à celles dépassant simultanément 1 000 salariés et 450 millions d'euros de chiffre d'affaires net annuel, des conditions d'application spécifiques s'appliquant aux groupes et aux entreprises non européennes.
Bien que le champ des entreprises directement soumises à l'obligation de reporting ait été réduit, les données d'émissions, la consommation d'énergie et la performance durable dans les chaînes d'approvisionnement industrielles peuvent encore susciter l'attention des grands clients et des institutions financières. Les demandes d'informations correspondantes doivent respecter les règles révisées et ne peuvent pas transférer indistinctement l'obligation de reporting des grandes entreprises à l'ensemble des petits et moyens fournisseurs.
Pour les entreprises industrielles exportatrices, les effets de la CSRD et du CBAM ne sont pas totalement identiques. La première concerne principalement les exigences de divulgation et de gestion de la durabilité des entreprises applicables, tandis que le second est directement lié à la comptabilisation des émissions de carbone et aux coûts des certificats pour des produits importés spécifiques.
Les deux dispositifs renforcent conjointement la valeur commerciale des données énergétiques et d'émissions dans certaines chaînes industrielles transfrontalières.
VI. La France élargit la compensation des coûts carbone : des différences politiques apparaissent dans la concurrence des coûts industriels en Europe
Tout en renforçant les contraintes de coûts carbone pour l'industrie, l'Europe atténue également la pression concurrentielle internationale sur les secteurs à forte consommation d'énergie au moyen de certaines politiques de soutien.
Le 3 novembre 2026, le gouvernement français a annoncé un dispositif de soutien temporaire d'un montant de 150 millions d'euros, élargissant la compensation des coûts carbone indirects à 13 nouveaux secteurs et sous-secteurs.
Le nouveau champ d'application concerne la chimie organique de base, les engrais azotés, les plastiques de base, le caoutchouc synthétique, la fibre de verre, les produits céramiques, la fabrication de batteries ainsi que certaines activités minières et textiles.
Le gouvernement français a précisé que les entreprises éligibles peuvent déposer leur demande avant le 30 novembre 2026 via la plateforme désignée, cette compensation portant sur les dépenses énergétiques 2025 conformes aux dispositions.
La compensation des coûts carbone indirects vise principalement la part des coûts d'émission de carbone incluse dans le prix de l'électricité des entreprises industrielles, le montant précis dépendant des produits concernés, des volumes d'électricité, des paramètres de calcul et du régime applicable.
Cette politique montre que le coût énergétique réel des entreprises industrielles n'est pas seulement déterminé par les prix du marché, mais aussi influencé par les mesures de soutien sectoriel et les conditions d'éligibilité du pays d'implantation.
Pour les entreprises industrielles présentes sur le même marché européen et fabriquant des produits similaires, si leurs structures de consommation d'énergie, leurs conditions d'éligibilité à la compensation et leur efficacité énergétique diffèrent, le coût énergétique net effectivement supporté peut également différer.
Par conséquent, l'évaluation de la compétitivité des coûts des sites de production industriels européens doit prendre en compte simultanément les prix de gros de l'énergie, les frais de réseau, les taxes énergétiques, les coûts carbone et les politiques de compensation applicables.
Pour les entreprises éligibles à la compensation, l'exactitude des données de mesure de l'énergie et de production des produits peut également influencer directement les demandes de financement public.
Cela renforce encore le lien entre les systèmes de management de l'énergie et les données d'exploitation industrielle.
VII. L'évolution des besoins en gestion de l'énergie et en conformité carbone favorise la segmentation du marché des équipements et services industriels
La combinaison de la volatilité du marché européen de l'énergie et des exigences réglementaires produit des effets différents selon les acteurs des chaînes industrielles.
Les entreprises industrielles à forte consommation d'énergie sont principalement confrontées à la pression des coûts d'achat d'énergie, de la volatilité budgétaire, des investissements en économies d'énergie et de l'augmentation des dépenses de conformité. Les fournisseurs d'énergie doivent proposer des produits d'achat et des services de gestion des risques mieux adaptés aux caractéristiques de charge de leurs clients. Les fournisseurs de technologies et d'équipements énergétiques peuvent, quant à eux, tirer de nouvelles opportunités de marché des besoins des entreprises en matière de métrologie, d'optimisation de la consommation d'énergie et de conformité réglementaire.
Du point de vue de la transmission de la demande industrielle, les quatre maillons suivants méritent une attention particulière.
La métrologie énergétique industrielle et la collecte de données. La France met en œuvre des obligations d'audit et de système de management sur la base de la consommation réelle d'énergie, exigeant des entreprises applicables qu'elles établissent des données de consommation d'énergie plus complètes. Les compteurs électriques industriels, les débitmètres de gaz, les systèmes de comptage divisionnaire, les terminaux de collecte de données et les plateformes de gestion de l'énergie peuvent constituer des éléments importants pour améliorer la capacité de statistiques énergétiques des entreprises.
L'automatisation industrielle et l'optimisation de la charge. L'amplification de la volatilité des prix intrajournaliers sur le marché de l'électricité accroît la valeur économique de l'ajustement des plages horaires de consommation pour certaines entreprises. Les systèmes d'ordonnancement de production, les équipements de contrôle industriel, la surveillance de charge et les technologies de gestion de la réponse à la demande peuvent aider les entreprises disposant d'une flexibilité de procédé à améliorer leur organisation de consommation électrique. Toutefois, les procédés fonctionnant en continu et les équipements de production soumis à des contraintes de qualité strictes disposent d'une marge d'ajustement relativement limitée.
La rénovation pour l'efficacité énergétique et les services énergétiques intégrés. L'amélioration de l'efficacité des équipements et les projets d'amélioration identifiés lors des audits énergétiques peuvent stimuler la demande de moteurs à haut rendement, de commandes à fréquence variable, de récupération de chaleur résiduelle industrielle, d'optimisation des systèmes d'air comprimé et de services de gestion de l'énergie. La valeur d'investissement d'un projet doit être évaluée en combinant les données d'exploitation sur site, le potentiel d'économies d'énergie, la durée de vie des équipements et les prix de l'énergie.
La comptabilisation des émissions de carbone des produits et la conformité de la chaîne d'approvisionnement. La mise en œuvre définitive du CBAM renforce les exigences de comptabilisation et de vérification des données d'émissions des matériaux industriels concernés. La métrologie des processus de production, la gestion des données d'émissions, les logiciels de comptabilisation carbone des produits et les services de vérification par des tiers joueront un rôle plus important dans les chaînes industrielles applicables.
Ces besoins ne signifient pas pour autant que des commandes nouvelles certaines ont déjà été générées.
Leur concrétisation commerciale nécessite encore que les entreprises réalisent des audits, établissent des plans d'investissement, déterminent le périmètre des modifications techniques et lancent les procédures d'achat. Pour les entrepreneurs et les fabricants d'équipements, identifier les clients soumis à des échéances de conformité obligatoires, les usines ayant déjà réalisé un audit énergétique et les projets dotés d'un plan clair de rénovation pour l'efficacité énergétique peut avoir plus de valeur commerciale que le suivi général de l'évolution des prix de l'énergie en Europe.
VIII. Cinq variables à surveiller sur le marché européen de l'énergie industrielle en 2027
Au vu de la situation du marché la plus récente de 2026, les risques de coûts énergétiques industriels en Europe seront principalement influencés par l'approvisionnement énergétique, les prix du marché, l'exposition des entreprises aux achats et le calendrier de mise en œuvre des politiques.
Premièrement, les stocks de gaz naturel européens et la reconstitution hivernale. À la fin octobre 2026, le niveau de remplissage des stockages de l'UE est inférieur à la moyenne historique ; les températures hivernales, l'approvisionnement en GNL et la demande du marché asiatique influenceront le risque de prix du gaz naturel.
Deuxièmement, les prix à terme de l'électricité et du gaz naturel pour 2027 à 2029. Les entreprises doivent observer l'évolution des écarts de prix entre les différentes années de livraison et gérer leur exposition budgétaire en fonction de la proportion d'achats déjà verrouillée.
Troisièmement, la flexibilité du système électrique européen. La croissance de la production d'énergies renouvelables continuera de modifier la structure des prix de l'électricité selon les périodes ; l'interconnexion des réseaux, le stockage, la réponse à la demande et l'état de fonctionnement des sources conventionnelles influenceront l'ampleur de la volatilité des prix.
Quatrièmement, la mise en œuvre de la réglementation sur la gestion de l'énergie. L'échéance d'octobre 2027 pour la mise en place du système de management de l'énergie en France offre aux entreprises industrielles concernées une limite réglementaire claire et confère aux besoins de métrologie énergétique, d'audit et de construction de systèmes une base de demande identifiable sur le marché.
Cinquièmement, les coûts carbone et la conformité commerciale. La première déclaration annuelle CBAM et la restitution des certificats en 2027 permettront de vérifier la qualité des données d'émissions des importateurs et des fournisseurs non européens concernés ; la capacité de comptabilisation carbone des produits pourrait influencer davantage la comparaison des coûts dans les chaînes d'approvisionnement.
Ces variables montrent que le marché européen de l'énergie n'entre pas simplement dans un cycle de hausse continue des prix, mais qu'il est confronté à un environnement où se mêlent chocs d'approvisionnement, volatilité des prix à court terme et différences de structures de coûts entre pays.
Pour les entreprises industrielles, verrouiller à l'avance une partie des prix de l'énergie peut améliorer la certitude budgétaire, l'amélioration de l'efficacité énergétique peut réduire la demande réelle d'énergie, et l'optimisation de la charge de production peut diminuer l'exposition au marché pendant les périodes de prix élevés. La gestion des données carbone et la conformité réglementaire déterminent en outre le coût commercial réel de certains produits.
Ces capacités sont interdépendantes, mais ne peuvent se substituer les unes aux autres.
En synthèse, la clé de la concurrence énergétique industrielle européenne à l'avenir s'étendra progressivement du seul prix d'achat de l'énergie à une capacité globale intégrant la gestion des risques d'achat, l'efficacité de l'utilisation de l'énergie, la flexibilité de la charge de production et le contrôle des coûts carbone. Pour les fournisseurs d'équipements industriels et les entreprises de services d'ingénierie, les besoins en gestion de l'énergie et en rénovation technique présentant des échéances réglementaires claires, des améliorations de coûts quantifiables et des résultats de mise en œuvre vérifiables méritent un suivi continu.
Produits Associés

Cellule bifaciale N-type TOPCon HG183
Sichuan Sunsync Photovoltaic Technology Co., Ltd.
Système d’alerte de panne et de positionnement précis des câbles
Zhilian Xinneng Electric Power Technology Co., Ltd.
Vanne à boisseau sphérique résistante à l’usure de haute fréquence PDS
Beijing Consen Automation Technology Co., Ltd.
KYN28 - Appareillage de haute tension
Anhui Tianying Electrical Equipment Manufacturing Co., Ltd.
RTD, thermocouple de type préfabriqué ordinairde la série ZDTC9101/9201
Tianjin Zhongdian Celestial Science and Technology Co., Ltd.
Fil de compensation pour thermocouple
Shanghai Jinyou Jinhong Intelligent Electric Co., Ltd.

Module de conversion de stockage d’énergie du micro-réseau
Beijing Zhiyuan Xinneng Electric Technology Co., Ltd.
Câble d’énergie isolé en polyéthylène réticulé pour tension nominale 6-35 kV
TONGDING INTERCONNECTION INFORMATION CO., LTD.
Radar météorologique 714CD en bande C
Chengdu Zhongdian Jinjiang Information Industry Co., Ltd.
Armoire de commande isolée écologique/ au SF6 de la série MAX-12 (C-GIS)
Murge Electric Co., Ltd.