Le véritable goulot d'étranglement du boom de la construction électrique aux États-Unis : la demande n'est plus le problème, la capacité d'exécution est la clé
fr.wedoany.com Rapport : L'infrastructure électrique américaine entre dans un cycle d'expansion soutenue rarement observé depuis vingt ans. Selon le rapport spécial récemment publié par MSI Economics, le pôle de recherche de MOCA Systems, Inc. (MSI), intitulé « Charger l'Amérique : opportunités de construction dans le secteur de l'électricité aux États-Unis de 2025 à 2030 », les dépenses annuelles de construction dans les domaines de la production d'électricité aux États-Unis — gaz naturel, solaire, éolien et nucléaire — devraient passer d'environ 70 milliards de dollars en 2025 à environ 150 milliards de dollars en 2030, pour des dépenses cumulées sur six ans proches de 691 milliards de dollars.
Ces chiffres montrent que le secteur électrique américain ne manque pas de demande. Ce qui déterminera réellement si les États-Unis pourront achever leur expansion électrique dans les prochaines années n'est plus « s'il y a des projets », mais « si les projets peuvent être réalisés ». Les délais de livraison des équipements, les files d'attente pour le raccordement au réseau, la disponibilité de main-d'œuvre qualifiée et les modalités de financement deviennent les variables centrales qui freinent la vitesse de construction électrique aux États-Unis.
I. Côté demande : les centres de données et la fabrication avancée redessinent la courbe de croissance électrique
Au cours des vingt dernières années, la croissance de la demande électrique aux États-Unis est restée globalement modérée. Mais cette situation est en train de changer. Le rapport de MSI Economics indique que les investissements annoncés dans les centres de données et la fabrication avancée atteignent 1 660 milliards de dollars, poussant la demande d'électricité à l'échelle des services publics dans une phase de croissance soutenue.
Deux tendances majeures sous-tendent cette évolution.
Premièrement, le développement rapide de l'intelligence artificielle, de l'informatique en nuage et de l'économie numérique fait des centres de données une source importante de nouvelle demande d'électricité. Les grands centres de données sont non seulement très gourmands en électricité, mais exigent aussi une stabilité, une continuité et une redondance d'alimentation extrêmement élevées. Le modèle traditionnel de planification électrique, fondé principalement sur les charges résidentielles, commerciales et industrielles ordinaires, est confronté à des charges nouvelles plus concentrées, plus intenses et à croissance plus rapide.
Deuxièmement, la relocalisation de l'industrie manufacturière américaine et l'augmentation des investissements dans la fabrication avancée font également grimper la demande d'électricité. Les secteurs des semi-conducteurs, des batteries et des équipements d'énergie propre se caractérisent souvent par des investissements en capital élevés et une forte consommation d'énergie, ce qui impose des exigences accrues à la capacité des réseaux électriques régionaux. Par conséquent, la construction électrique n'est pas seulement un enjeu énergétique ; elle est devenue une condition de base de la compétitivité industrielle et du développement économique régional.
De ce point de vue, l'expansion de la construction électrique aux États-Unis n'est pas une fluctuation à court terme, mais une reconfiguration des infrastructures induite par les changements de structure industrielle.
II. Configuration régionale : le Texas devient le centre de croissance, mais aussi le point de pression le plus concentré
Le rapport montre que, d'ici 2030, 87 % des dépenses implicites de construction de production d'électricité aux États-Unis seront concentrées dans trois régions de réseaux interconnectés, le marché ERCOT, où se trouve le Texas, contribuant à près de la moitié de la croissance. Bien que la demande de pointe de l'ERCOT soit inférieure à celle de la région du Mid-Atlantic PJM et du Midwest MISO, son taux de croissance est environ trois fois supérieur à celui de ces deux derniers.
Que le Texas devienne le point focal de la construction électrique américaine n'est pas surprenant. L'État dispose de ressources foncières, d'une base industrielle énergétique, de mécanismes de promotion de projets relativement rapides et d'une forte demande d'investissement industriel et de centres de données. Le Texas est également depuis longtemps un marché important pour l'éolien, le solaire et la production d'électricité au gaz naturel aux États-Unis, avec un degré de libéralisation élevé et une réponse des investissements relativement rapide.
Mais une croissance rapide signifie aussi une concentration des risques. Le réseau électrique du Texas a déjà révélé des faiblesses de fiabilité lors d'événements météorologiques extrêmes. Si la construction de nouvelles capacités de production, l'extension du transport, le déploiement du stockage et la gestion de la charge ne progressent pas de manière synchronisée, les tensions entre l'offre et la demande d'électricité pourraient passer de problèmes occasionnels à une pression structurelle.
Le cas du Texas montre donc que la construction électrique ne doit pas se limiter à la capacité installée, mais doit aussi prendre en compte la résilience du système. Si les nouvelles capacités de production ne peuvent pas être efficacement raccordées au réseau, dispatchées et exploitées de manière stable, elles auront du mal à se traduire en une véritable sécurité d'approvisionnement.
III. Goulots d'étranglement de l'offre : la pénurie d'équipements est plus urgente que le financement et les autorisations
L'une des conclusions clés de MSI Economics est que la principale contrainte actuelle de la construction électrique aux États-Unis n'est ni le financement ni les autorisations, mais l'approvisionnement en équipements et la capacité d'exécution.
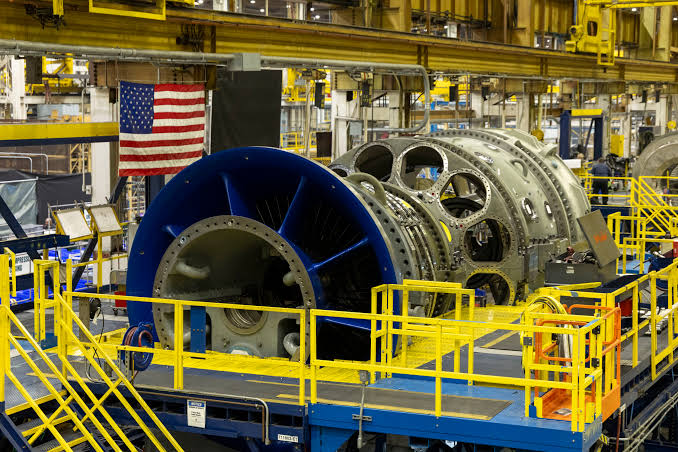
Le rapport indique que les délais de livraison des grands transformateurs peuvent atteindre jusqu'à 128 semaines, et que les turbines à gaz lourdes peuvent nécessiter de 5 à 7 ans entre la commande et la mise en service commerciale. Parallèlement, la capacité d'approvisionnement nationale est limitée, environ la moitié des retards en amont étant directement liée aux pénuries de transformateurs et d'appareillages de commutation.
Cela signifie que même si un projet obtient un financement, un terrain et une demande du marché, il peut être retardé dans son lancement ou sa mise en service en raison de l'impossibilité de livrer les équipements clés dans les délais. Les projets électriques sont hautement intégrés en chaîne : le retard d'un grand transformateur, d'un ensemble d'appareillages de commutation ou d'une turbine à gaz peut affecter l'ensemble des jalons du projet.
Le goulot d'étranglement des équipements entraîne également des effets en cascade. D'une part, l'allongement des délais de livraison fait grimper les coûts des projets, obligeant les développeurs à verrouiller les équipements à l'avance et à payer des primes plus élevées ; d'autre part, l'incertitude accrue affecte les modalités de financement, car les investisseurs se préoccupent davantage de la capacité des projets à générer des flux de trésorerie dans les délais.
Cela montre que la priorité concurrentielle de la construction électrique aux États-Unis passe de « la course aux projets » à « la course à la chaîne d'approvisionnement ». Celui qui pourra verrouiller plus tôt les équipements à long cycle de production aura plus de chances d'obtenir une avance dans les prochaines années.
IV. Choix technologiques : le solaire connaît l'expansion la plus rapide, le gaz naturel reste le pilier de la fiabilité
Le rapport prévoit que le solaire dominera les nouvelles capacités, représentant environ 74 % de l'augmentation de capacité, avec le coût unitaire par mégawatt le plus bas. Cela reflète que le solaire à l'échelle des services publics aux États-Unis conserve un avantage de coût et d'échelle de construction manifeste.
Mais le solaire a aussi des limites naturelles. Sa production dépend des conditions météorologiques et du cycle jour-nuit, et nécessite l'appui du stockage, du transport et du dispatching. Pour des charges continues comme les centres de données et la fabrication avancée, une dépendance exclusive à des sources intermittentes ne peut satisfaire aux exigences de haute fiabilité.
Par conséquent, la production d'électricité au gaz naturel reste considérée comme le choix d'expansion le plus réaliste parmi les sources dispatchables. Le rapport indique que le gaz naturel est la seule source dispatchable en expansion substantielle, et aussi la seule filière technologique dont le coût unitaire par mégawatt augmente, avec une hausse d'environ 28 % depuis 2022. Cela reflète la pénurie d'équipements de turbines à gaz, la hausse des coûts de construction et l'intensification de la concurrence entre projets.
Le nucléaire joue un rôle plus complexe. Le rapport mentionne que le coût par mégawatt du nucléaire est environ 6 à 7 fois supérieur à celui du solaire à l'échelle des services publics, et l'Energy Information Administration (EIA) des États-Unis prévoit qu'aucune nouvelle capacité nucléaire ne sera mise en service avant 2030. Mais le nucléaire offre une capacité de production continue de 85 % à 95 %, ce qui en fait l'une des rares technologies capables de fournir de manière durable une électricité stable et bas carbone. Par conséquent, bien que sa contribution à court terme soit limitée, le nucléaire conserve une valeur stratégique.
Cela montre que la transition électrique américaine n'est pas une simple « substitution des énergies traditionnelles par les nouvelles énergies », mais une recherche d'équilibre entre coût, fiabilité, émissions de carbone et cycles de construction.
V. Logique du capital : l'investissement passe de la poursuite de la demande à la sécurisation de la certitude de livraison
À mesure que la croissance de la demande électrique se clarifie, les marchés de capitaux ajustent également leurs stratégies. Le rapport indique que des investisseurs privés tels que Blackstone et Brookfield combinent la propriété d'actifs de production avec la demande finale d'électricité, en s'appuyant sur des contrats d'achat d'électricité de 15 à 20 ans. Parallèlement, environ 30 milliards de dollars de prêts pour l'énergie propre ont été réaffectés vers le gaz naturel et le nucléaire.
Cette évolution reflète l'importance accordée par le capital à la « certitude ». Les projets de construction électrique sont de grande envergure et à long cycle, et leur retour sur investissement dépend fortement de la capacité des projets à être construits, raccordés au réseau et vendus dans les délais. Les contrats d'achat d'électricité à long terme aident les projets à sécuriser leurs sources de revenus et permettent aux grands consommateurs d'électricité de stabiliser leurs coûts énergétiques.
Mais la montée en puissance du capital en amont peut aussi créer de nouveaux problèmes. Si les grandes entreprises technologiques, les opérateurs de centres de données et les institutions financières verrouillent en priorité les ressources électriques, cela pourrait aggraver la répartition inégale des ressources électriques régionales. Le système électrique public doit à la fois servir l'investissement industriel et garantir l'approvisionnement des résidents et des petites et moyennes entreprises ; la régulation politique doit maintenir un équilibre entre efficacité du marché et équité publique.
VI. Jugement central : les volumes de construction sont reportés, non éliminés
MSI Economics estime que la demande de construction électrique aux États-Unis n'a pas disparu, mais qu'elle est retardée par les contraintes liées aux équipements, au raccordement au réseau et aux capacités de construction. Les fabricants augmentent leur production, mais la plupart des nouvelles capacités ne seront libérées qu'à partir de 2028 et au-delà. Par conséquent, de 2025 à 2027, la construction électrique aux États-Unis pourrait encore se trouver dans une phase de « forte demande mais capacités limitées », davantage de projets devant être libérés massivement dans la seconde moitié de la décennie.
Ce jugement mérite attention. Si un grand nombre de projets sont reportés et concentrés après 2028, cela pourrait entraîner une nouvelle congestion des ressources de construction, de l'approvisionnement en équipements et du raccordement au réseau. En d'autres termes, les retards d'aujourd'hui, s'ils sont mal gérés, pourraient se transformer en goulots d'étranglement plus graves demain.
Par conséquent, la clé de la construction électrique aux États-Unis n'est pas simplement d'augmenter le volume des investissements, mais d'améliorer la priorisation des projets, la coordination de la chaîne d'approvisionnement et la planification des réseaux électriques interrégionaux.
VII. Recommandations : passer d'une logique de demande à une gouvernance de l'exécution
Dans l'ensemble, la construction électrique aux États-Unis se trouve à un tournant important. Le côté demande est porté par les centres de données et la fabrication avancée, avec une croissance relativement certaine ; le côté offre est contraint par les équipements, la main-d'œuvre, le raccordement au réseau et le rythme du capital. Dans les prochaines années, ce qui déterminera le succès ou l'échec de l'expansion électrique américaine sera l'efficacité du système d'exécution.
Pour améliorer la capacité de réalisation des projets, il faut au moins progresser sur quatre axes.
Premièrement, renforcer la chaîne d'approvisionnement des équipements clés. Les équipements à long cycle de production tels que les grands transformateurs, les appareillages de commutation et les turbines à gaz devraient être intégrés aux plans industriels prioritaires, encourager l'expansion de la production nationale et établir un mécanisme d'information plus transparent sur les délais de livraison.
Deuxièmement, réformer le mécanisme de file d'attente pour le raccordement au réseau. Il convient de donner la priorité aux projets matures disposant d'un financement, d'équipements et de conditions foncières, de réduire les demandes « de réservation » et d'améliorer l'efficacité du raccordement au réseau.
Troisièmement, coordonner la structure des sources d'énergie. Le solaire peut assumer la part principale des nouvelles capacités, mais il faut développer en parallèle le stockage, le gaz naturel pour l'ajustement de pointe, le réseau de transport et des sources stables à long terme et bas carbone, afin d'éviter une baisse de la fiabilité du système.
Quatrièmement, renforcer la main-d'œuvre et les capacités de gestion de projets. La construction électrique n'est pas seulement un secteur à forte intensité de capital, mais aussi un secteur à forte intensité de compétences d'ingénierie spécialisées. Former des travailleurs qualifiés, optimiser la gestion de projets et améliorer l'efficacité de la coordination des chantiers auront un impact direct sur la vitesse de construction.
Globalement, les opportunités de la construction électrique aux États-Unis sont immenses, mais les contraintes sont tout aussi réelles. Le jugement de Brandon Michalski, économiste en chef de MSI, est particulièrement synthétique : ce qui limite cette vague d'expansion n'est pas la demande, mais l'exécution. Les entreprises et les investisseurs qui bénéficieront réellement de cette dynamique ne seront pas ceux qui se contentent de poursuivre la demande, mais ceux qui sauront débloquer les chaînes des équipements, du raccordement au réseau, de la main-d'œuvre et du capital.
Cela offre également une leçon pour la transition énergétique mondiale : la seconde moitié de la compétition dans les infrastructures énergétiques n'est pas seulement une compétition de capacité de planification et de volume d'investissement, mais aussi une compétition de chaîne d'approvisionnement, d'organisation d'ingénierie et de gouvernance systémique.
Produits Associés

Système de stockage d'énergie industriel et commercial eBox-358
Wanbang Digital Energy Co., Ltd.
Transformateur de puissance 0,66 kV
Guangdong Sihui Instrument Transformer Works Co., Ltd.
Système automatique de surveillance de la qualité de l'eau de type bateau flottant
Hebei Sailhero Environmental Protection Technology Co., Ltd.


Chaudière à tour de réchauffage primaire ultra-supercritique de 1 000 MW/1 200 MW
SHANGHAI BOILER WORKS CO., LTD.
RTD, thermocouple de type préfabriqué ordinairde la série ZDTC9101/9201
Tianjin Zhongdian Celestial Science and Technology Co., Ltd.

Série GW4-40.5/72.5/126/145/170/252/363/420 : Interrupteur de sectionnement haute tension à rotation horizontale à double colonne
SHANDONG TAIKAI DISCONNECTORS CO., LTD.
Groupe électrogène diesel terrestre Weichai WPG110F1
SHANDONG WEICHAI IMPORT & EXPORT CORP.