Baisse des prix mondiaux de l'or et de l'argent, faiblesse des prix du lithium et abondance de l'offre de minerai de fer
fr.wedoany.com Rapport : Le 30 octobre, le marché mondial des produits miniers a poursuivi sa tendance divergente : le prix de l'or au comptant international a chuté de 3,5 % pour s'établir à environ 3 881 dollars l'once, son plus bas niveau depuis octobre 2025 ; l'argent a reculé de 6,5 % à environ 49 dollars, passant sous le seuil des 50 dollars. Au cours de la même période, le marché du lithium a continué de subir des pressions à la baisse sur les prix, tandis que le marché asiatique du minerai de fer a été affecté à la fois par l'abondance de l'offre maritime et par la faiblesse de la demande sidérurgique chinoise.
Sur le marché des métaux précieux, l'or a reculé d'environ 30 % par rapport à son record historique d'environ 5 595 dollars en janvier 2026. Les pressions inflationnistes liées à la hausse des prix du pétrole ont renforcé les anticipations du marché quant au maintien de taux d'intérêt élevés aux États-Unis, et l'évolution du dollar et des rendements obligataires a pesé sur l'or. La demande de liquidités provoquée par la baisse des valeurs technologiques mondiales et les appels de marge de certains investisseurs ont également aggravé les ventes de métaux précieux. Outre les facteurs liés aux taux d'intérêt, l'argent subit également la pression d'un affaiblissement des perspectives de demande industrielle.
Le marché du lithium est également entré dans une phase d'ajustement. La rétrospective trimestrielle des prix publiée par Benchmark Mineral Intelligence le 2 octobre montre que le prix départ usine du carbonate de lithium de qualité batterie en Chine a diminué de 20,8 % au cours du trimestre, à 127 750 yuans la tonne ; le prix de l'hydroxyde de lithium a baissé de 19,2 %, à 120 000 yuans la tonne ; le prix FOB du concentré de spodumène australien a reculé de 23,5 %, à 1 780 dollars la tonne. Cette baisse des prix reflète de manière concentrée l'évolution des anticipations de stocks et l'incertitude de la demande sur le marché des matières premières pour batteries.
Le 12 octobre, S&P Global Commodity Insights a indiqué dans son évaluation trimestrielle du marché asiatique du lithium que l'offre de matières premières lithifères du Zimbabwe devrait augmenter vers la fin du quatrième trimestre et qu'une partie des capacités de spodumène australiennes se rétablissait également, exerçant une pression potentielle sur les prix des produits lithifères en Asie. Toutefois, une analyse de Fastmarkets publiée à la même période a révélé que les stocks de sels de lithium en amont étaient tombés à leur plus bas niveau depuis avril 2024, ce qui montre que la faiblesse des prix du marché coexiste avec un resserrement des stocks dans certains segments de la chaîne.
Sur le marché du minerai de fer, une étude de S&P Global du 20 octobre montre que l'offre maritime de minerai de fer en Asie reste abondante et que les aciéries chinoises, confrontées à de faibles marges, ont réduit leur production, ce qui freine la demande d'achats de matières premières. L'écart de prix entre les minerais de qualité moyenne s'est resserré, et les primes sur le minerai en morceaux et les boulettes ont diminué par rapport à leurs niveaux élevés précédents, reflétant une sensibilité accrue des aciéries aux coûts des matières premières.
Le rapport trimestriel de Sucden Financial sur le marché des métaux indique en outre qu'à la mi-octobre, le prix des contrats à terme sur le minerai de fer à Singapour est tombé à environ 90 dollars la tonne. La croissance des stocks de minerai de fer dans les ports chinois, l'arrivée continue de ressources importées et la faiblesse de la demande dans les secteurs de l'immobilier et de la construction ont conjointement limité un rebond des prix. L'institution prévoit que le marché du minerai de fer restera sous pression à la baisse au quatrième trimestre, mais que le réapprovisionnement saisonnier pourrait provoquer des fluctuations ponctuelles.
Au vu de ces données, bien que les quatre catégories de produits miniers aient subi des pressions au cours de la même période, les principaux facteurs à l'origine de l'évolution des prix diffèrent. L'or et l'argent sont davantage influencés par les anticipations de taux d'intérêt, les flux de capitaux sur les marchés financiers et l'évolution de la demande industrielle ; l'ajustement des prix du lithium est lié aux stocks, à l'offre de matières premières et aux anticipations d'achat de la chaîne d'approvisionnement des batteries ; le minerai de fer est principalement affecté par la production d'acier, les marges des aciéries et l'évolution de l'offre de ressources maritimes. L'évolution ultérieure du marché dépendra encore des changements propres à chaque offre et demande ainsi que des conditions macroéconomiques.
Produits Associés


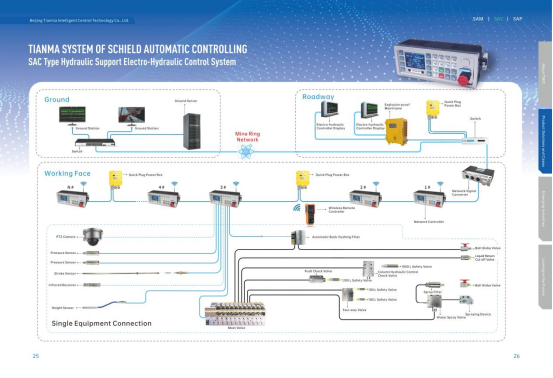
25 Système de contrôle électro-hydraulique pour supports hydrauliques SAC
Beijing Tianma Intelligent Control Technology Co., Ltd.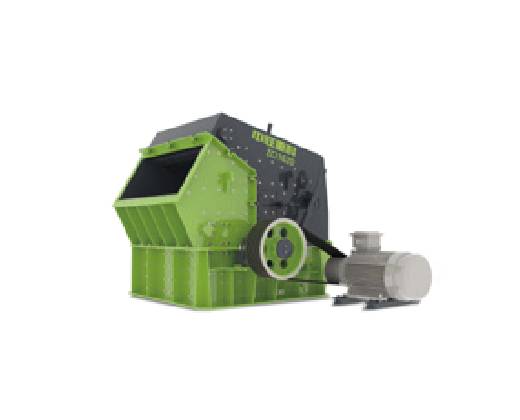
31 Perceuse à vis de haute puissance à haute température à paroi uniforme
Orient Energy & Technologies Co., Ltd.
Valve de régulation à siège unique à changement rapide / Valve de régulation à un seul siège à haute pression à changement rapide
Beijing Consen Automation Technology Co., Ltd.
Concasseur giratoire hydraulique intelligent de la série CLX
Guangdong CHUANGLI intelligent machinery Equipment Co., LTD
Machine intégrée de creusement et d’ancrage (série EJM)
CHINA RAILWAY CONSTRUCTION HEAVY INDUSTRY CORPORATION LIMITED
Projet d’exploitation et de concentration de minerai de phosphate de 2 millions t/an de Yunnan Phosphate Chemical Group Co., Ltd.
China Bluestar Lehigh Engineering Corporation